猜你想问
这份研报主要分析了什么内容?
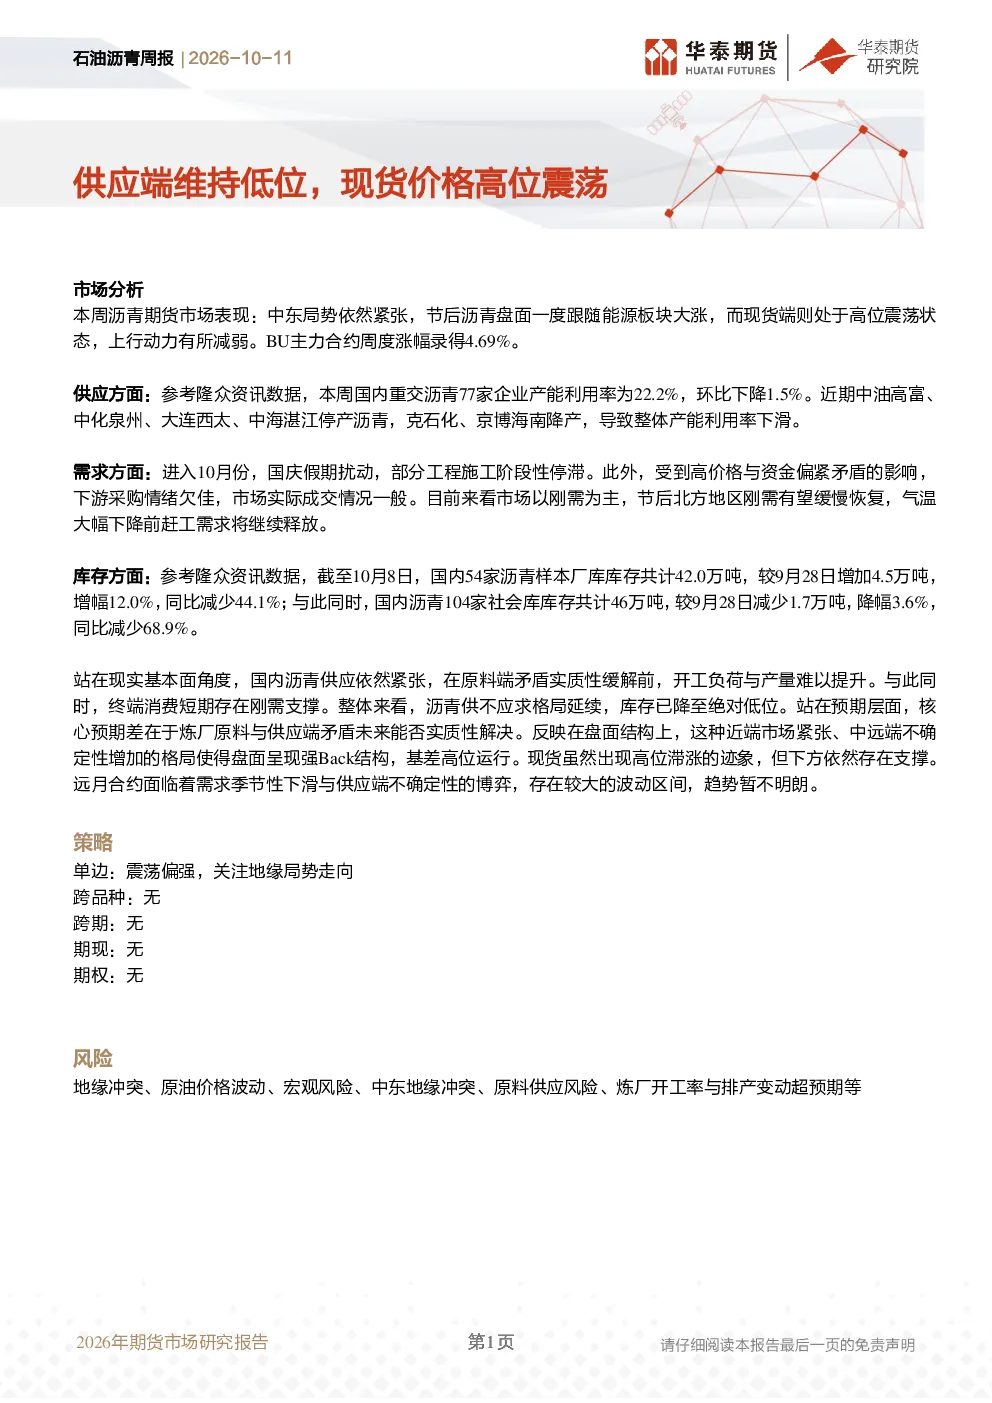
这份研报主要分析了本周沥青期货市场的表现,包括中东局势紧张对盘面的影响、现货端高位震荡的情况以及上行动力的减弱。报告还详细分析了沥青市场的供应、需求和库存情况,指出国内沥青供应依然紧张,原料端矛盾未实质性缓解,开工负荷与产量难提升。终端消费短期刚需支撑,整体供不应求格局延续,库存降至绝对低位。报告还探讨了市场的基本面分析、投资策略以及潜在风险。
沥青行业未来的发展趋势如何?
沥青行业未来的发展趋势取决于多个因素。报告中指出,国内沥青供应依然紧张,原料端矛盾未实质性缓解,开工负荷与产量难提升。同时,终端消费短期刚需支撑,整体供不应求格局延续。然而,气温下降前赶工需求继续释放,北方地区节后缓慢恢复。因此,沥青行业的发展趋势需要关注原料与供应端矛盾能否解决,以及市场需求的持续情况。
研报重点分析了哪些方向?
研报重点分析了沥青市场的供应、需求、库存以及基本面情况。在供应方面,报告指出国内重交沥青77家企业产能利用率环比下降,部分企业停产或降产导致整体产能利用率下滑。在需求方面,报告指出10月份受国庆假期影响,部分工程施工停滞,下游采购情绪欠佳。在库存方面,报告指出国内沥青样本厂库库存较前一周增加,但社会库库存减少。基本面分析显示,整体供不应求格局延续,库存降至绝对低位。
当前沥青市场的现状如何判断?
当前沥青市场的现状可以判断为供应紧张、需求短期刚需支撑、库存降至绝对低位。报告中指出,国内沥青供应依然紧张,原料端矛盾未实质性缓解,开工负荷与产量难提升。同时,终端消费短期刚需支撑,整体供不应求格局延续。库存方面,国内沥青样本厂库库存较前一周增加,但社会库库存减少,显示库存降至绝对低位。市场呈现强Back结构,基差高位运行,现货高位滞涨,下方仍有支撑。
研报提示了哪些相关风险?
研报提示了多个相关风险,包括地缘冲突、原油价格波动、宏观风险、中东地缘冲突、原料供应风险以及炼厂开工率与排产变动超预期等。地缘冲突可能导致供应中断或价格波动,原油价格波动会影响沥青成本,宏观风险可能影响市场需求,中东地缘冲突同样可能影响供应和价格,原料供应风险可能导致成本上升,炼厂开工率与排产变动超预期也可能影响市场供应。这些风险都需要投资者密切关注。