猜你想问
白酒行业2026年Q3整体表现如何?
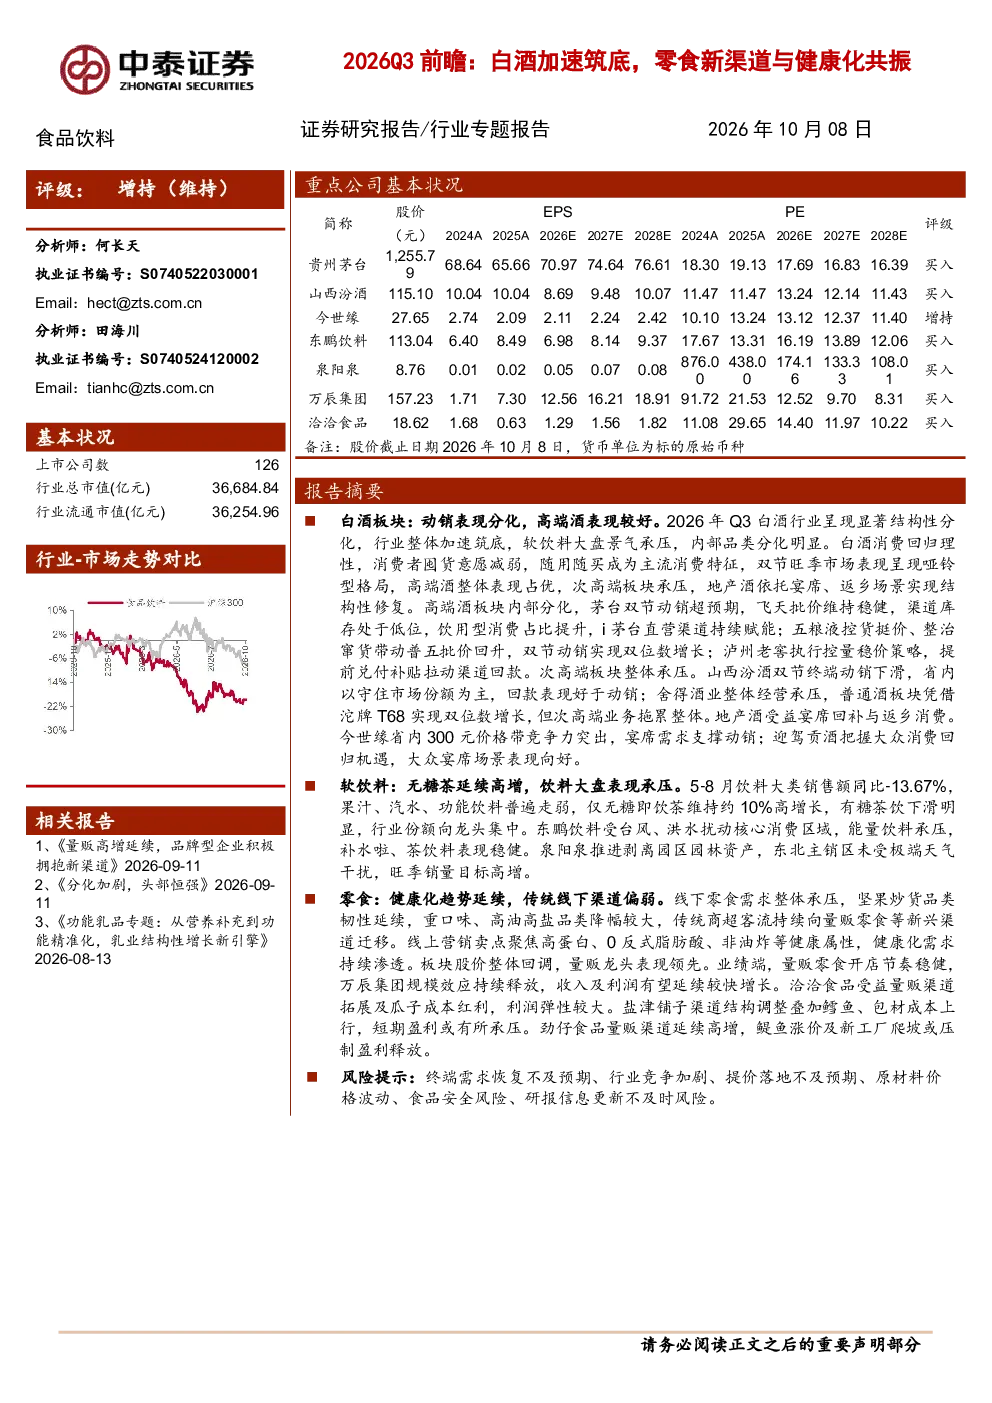
2026年Q3白酒行业加速筑底,呈现结构性分化。高端酒表现较好,双节旺季市场呈现“哑铃型”格局,高端酒整体占优,次高端板块承压,地产酒依托宴席、返乡场景实现修复。茅台双节动销超预期,飞天批价维持稳健;五粮液控货挺价带动普五批价回升;泸州老窖控量稳价,提前兑付补贴拉动渠道回款。山西汾酒省内份额坚守,回款好于动销但整体承压;舍得酒业普通酒板块增长,但次高端业务拖累整体。今世缘省内300元价格带竞争力突出,宴席需求支撑动销;迎驾贡酒把握大众消费回归机遇,大众宴席场景表现向好。业绩方面,茅台Q3营收/净利润同比+3%/+2%;五粮液Q3营收/净利润同比+15%/+16%;山西汾酒Q3营收/净利润同比-10%/-15%;舍得酒业Q3营收/净利润同比-15%/-20%;今世缘Q3营收/净利润同比-3%/-2%;迎驾贡酒Q3营收/净利润同比+5%/+2%。
饮料行业当前发展趋势是什么?
5-8月饮料大类销售额同比下降13.67%,果汁、汽水、功能饮料普遍走弱,仅无糖即饮茶维持约10%高增长,有糖茶饮下滑明显,行业份额向龙头集中。无糖茶延续高增,成为饮料行业增长亮点。东鹏饮料受极端天气影响,能量饮料承压,补水啦、茶饮料表现稳健,预计Q3营收/净利润同比+14%/+13%。泉阳泉剥离园区园林资产,东北主销区未受极端天气影响,旺季销量目标高增,预计Q3营收/净利润同比+25%/+40%。
零食行业健康化趋势体现在哪些方面?
线下零食需求整体承压,坚果品类韧性延续,重口味、高油高盐品类降幅较大,传统商超客流向量贩零食等新兴渠道迁移。线上营销卖点聚焦健康属性,如高蛋白、0反式脂肪酸、非油炸等,健康化需求持续渗透。量贩零食开店节奏稳健,景气度较高;品牌零食企业中,量贩渠道拓展积极、品类契合健康化趋势的公司收入端表现相对占优。万辰集团Q3营收/归母净利润预计+35%~+45%/+70%~+90%;洽洽食品Q3营收/归母净利润预计+5%~+10%/+80%~+110%;盐津铺子Q3营收/归母净利润预计+0%~+6%/-10%~0%;劲仔食品Q3营收/归母净利润预计+10%~+18%/-10%~0%。
当前食品饮料市场整体状况如何?
白酒板块加速筑底,结构性分化明显,高端酒表现优于次高端和地产酒。软饮料板块整体承压,无糖茶成为增长亮点,果汁、汽水、功能饮料走弱。零食板块线下需求承压,线上健康化趋势显著,坚果品类韧性延续,重口味品类降幅较大,量贩零食渠道拓展积极。整体来看,行业在经历调整后呈现结构性机会,健康化、渠道创新成为关键增长驱动力。
这份研报提示的主要风险有哪些?
本报告提示的主要风险包括:终端需求恢复不及预期,可能影响各板块销售表现;行业竞争加剧,尤其在中低端市场可能导致价格战;提价落地不及预期,可能影响企业盈利能力;食品安全风险,一旦爆发可能对品牌造成严重损害;研报信息更新不及时风险,市场变化可能使报告内容与最新情况存在偏差。需密切关注这些风险因素对行业及企业的影响。