猜你想问
通信行业2026年中报核心内容有哪些?
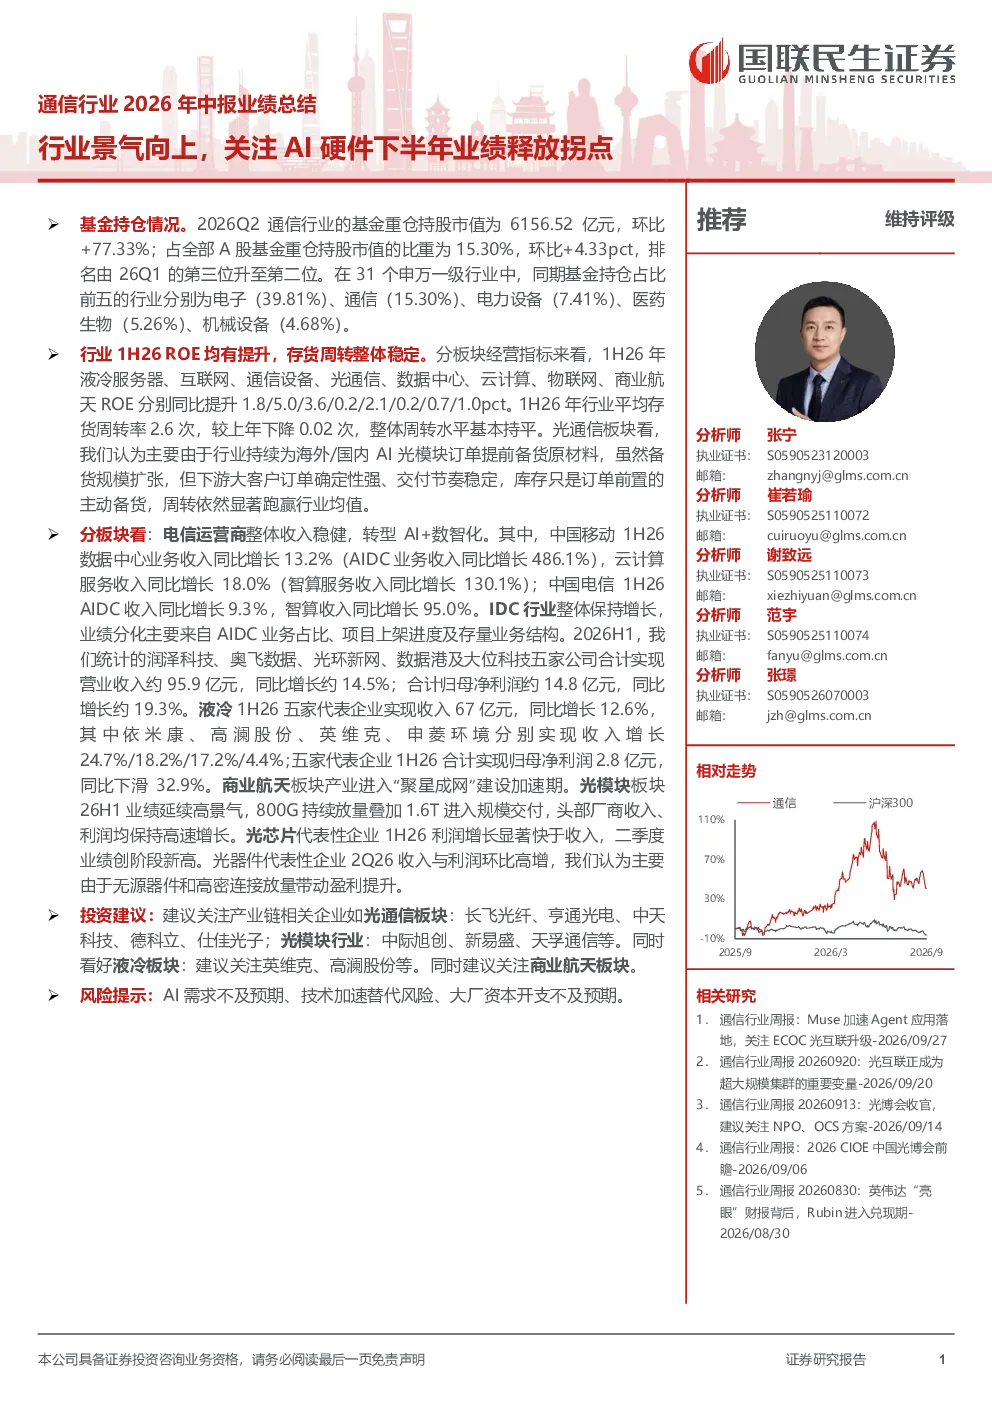
2026年上半年通信行业整体表现亮眼,液冷服务器、互联网、通信设备等板块ROE同比提升显著。电信运营商转型AI+数智化,中国移动数据中心业务收入同比增长486.1%。光通信板块因AI光模块订单备货原材料周转率减少但依然领先。IDC AIDC需求高景气,润泽科技等五家公司H1营收同比增长14.5%。液冷板块海外需求旺盛,国内企业技术优势有望加大市场开拓。商业航天产业进入建设加速期,政策支持推动产业发展。光模块延续高景气,二线厂商后续潜力待释放。光芯片&光器件高端供给进入放量期,800G、1.6T需求带动产品增长。
通信行业未来发展趋势如何?
通信行业未来发展趋势聚焦AI硬件与数智化转型。AI光模块订单提前备货推动光通信板块高景气,预计下半年及2027年液冷板块将进入业绩放量时期。电信运营商加速向智算业务投入,资本开支结构优化。数据中心AIDC需求有望延续,机柜租赁价格或改善。商业航天产业在政策支持下加速发展。光模块行业二线厂商有望在后续加速放量,光芯片&光器件高端供给持续放量,NPO、CPO等器件应用空间拓展。
研报重点分析了哪些方向?
研报重点分析了通信行业各细分板块的经营指标与投资机会。电信运营商转型AI+数智化,资本开支向智算业务倾斜。IDC AIDC需求高景气,机柜租赁价格有望改善。液冷板块海外需求旺盛,国内企业技术优势明显。商业航天产业进入建设加速期。光模块行业高景气,二线厂商潜力待释放。光芯片&光器件高端供给放量,NPO、CPO等器件应用空间拓展。光通信板块因AI光模块订单备货周转率减少但依然领先。
当前通信行业市场现状如何?
当前通信行业市场现状呈现高景气与结构性分化。基金重仓持股市值达6156.52亿元,环比增长77.33%,光模块产业链为核心持仓。各板块经营指标表现亮眼,液冷服务器、互联网、通信设备等板块ROE同比提升。电信运营商收入稳健,转型AI+数智化。数据中心AIDC需求高景气,润泽科技等五家公司H1营收同比增长14.5%。液冷板块海外需求旺盛,国内企业技术优势明显。商业航天产业进入建设加速期。光模块行业高景气,二线厂商潜力待释放。光芯片&光器件高端供给放量。
研报提示哪些投资风险?
研报提示通信行业投资需关注以下风险:AI需求不及预期可能导致行业高景气度下降;技术加速替代可能影响现有产品市场格局;大厂资本开支不及预期可能影响产业链整体投资回报。需关注各细分板块如电信运营商资本开支结构变化、数据中心AIDC需求持续性、液冷板块国内企业市场开拓效果、商业航天产业政策支持力度以及光模块行业二线厂商产能释放情况。