猜你想问
这份研报的核心内容是什么?
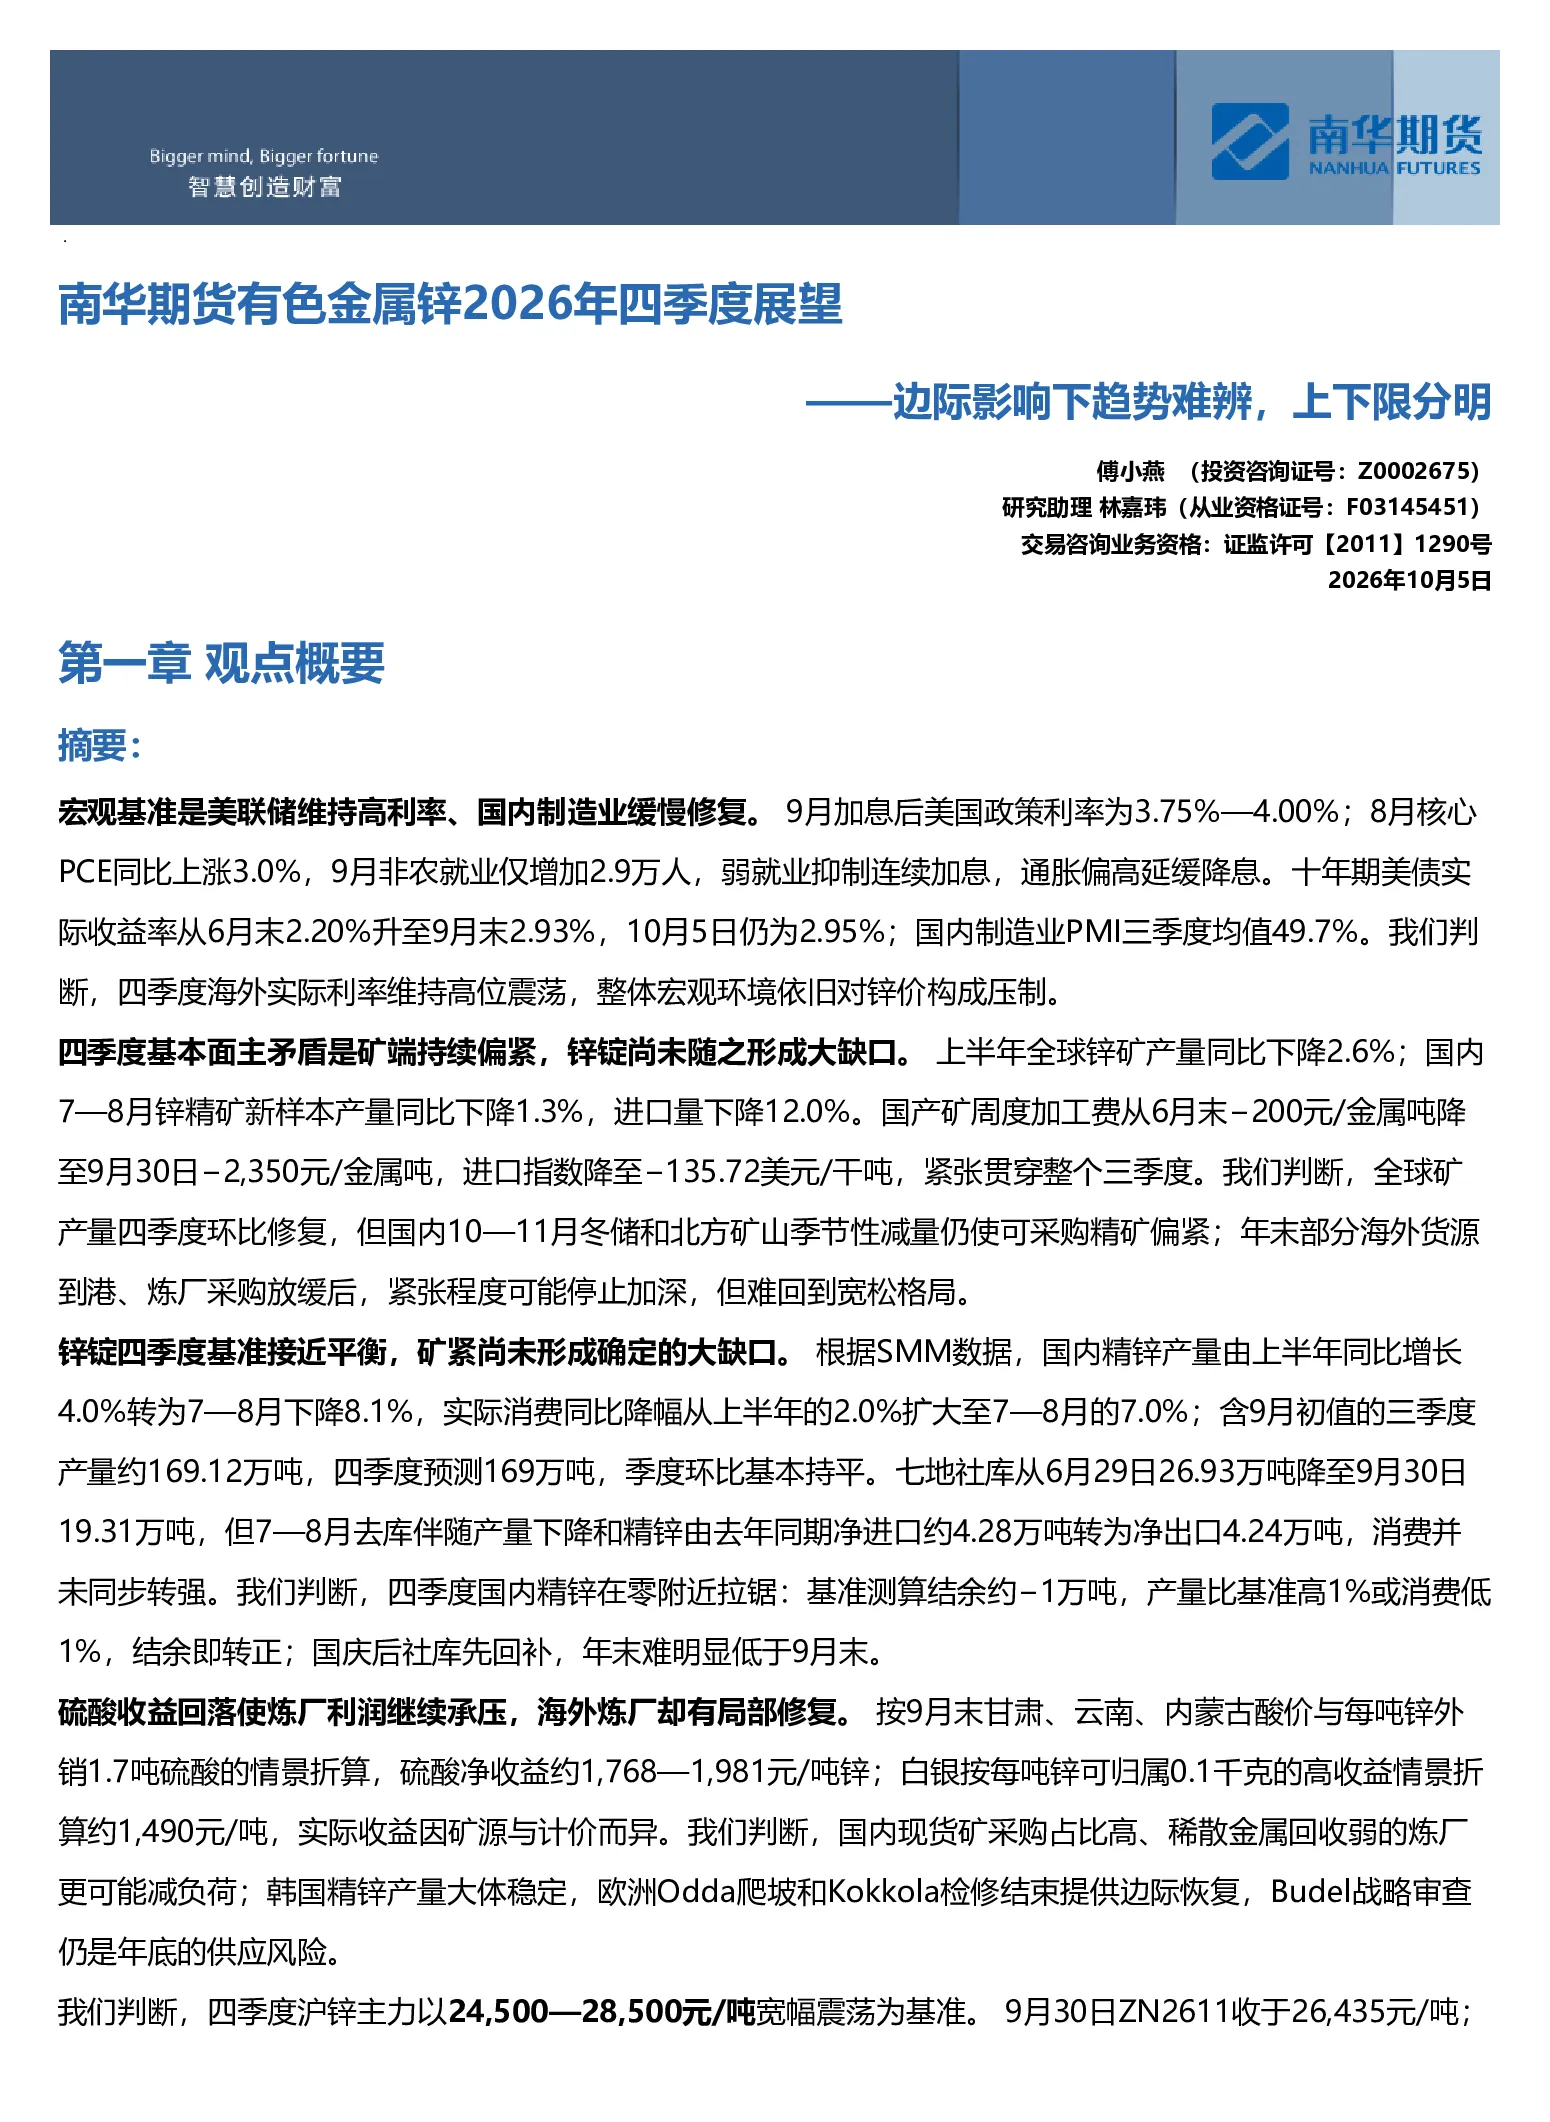
本报告分析2026年四季度锌价走势,指出宏观环境对锌价构成压制,矿端持续偏紧但尚未形成大缺口,供需接近平衡,预计沪锌主力以24,500-28,500元/吨宽幅震荡。报告强调美联储政策、美债实际利率、中国经济、锌精矿供给、冶炼利润、下游开工及库存等因素对价格的影响。
有色金属锌行业未来发展趋势如何?
报告认为锌行业未来受宏观环境、矿端供给、冶炼利润及下游需求多重因素影响。宏观上,美联储政策及美债实际利率高位压制锌价;矿端持续偏紧但修复,国内冬储和北方矿山减量影响精矿供给;冶炼端负加工费压缩利润;下游地产拖累明显,新能源和电网提供局部韧性,但整体需求维持低位。
研报重点分析了哪些方向?
报告重点分析了宏观环境(美联储政策、美债实际利率、中国经济)、供给端(锌精矿、冶炼利润)、需求端(下游开工、需求结构)、库存与升贴水(国内外库存变化、净出口)以及供需平衡与价格预测。报告指出四季度锌价以宽幅震荡为主,基本面主矛盾是矿端持续偏紧,但尚未形成大缺口。
当前锌市场现状如何判断?
当前锌市场现状表现为宏观环境对价格构成压制,矿端供给持续偏紧但环比有修复,冶炼利润承压,下游需求弱于去年同期但节后有望环比回升,库存高于去年同期且年末难明显下降。报告预测沪锌主力四季度以24,500-28,500元/吨宽幅震荡,受假期累库、外盘回撤和矿端减产兑现反复影响。
这份研报提示了哪些风险?
报告提示的风险包括:宏观环境不确定性,如美联储政策转向、美债实际利率维持高位对锌价的压制;矿端供给持续偏紧可能带来的价格上涨压力;冶炼利润压缩对行业开工的影响;下游需求恢复缓慢可能导致的库存累积;以及国内外市场供需错配可能引发的短期价格波动。
你可能感兴趣
南华期货有色金属锌2026年年度展望:宏观约束下供应扰动重塑估值20260624
南华期货2026-06-24
南华期货2025年度有色金属锌四季度展望:内外格局分化,破局契机将至20250930
南华期货2025-09-30
南华期货有色金属锡2026年四季度展望——云横当下,潮向未来
南华期货2026-10-05
有色金属(锌)周报:多空因素交织,趋势难辨
南华期货2021-05-23
南华期货有色金属锌2026年年度展望:外援破局,韧性重估20251221
南华期货2025-12-21
南华期货有色金属锌2026年半年度展望——宏观约束下供应扰动重塑估值
南华期货2026-06-24
南华期货2025年度油料四季度展望:弱现实或将延续,强预期边际受限20250930
南华期货2025-09-30
南华期货2025年度玻璃纯碱四季度展望:政策性扰动不断,边际变化决定弹性20250928
南华期货2025-09-28
南华期货2025年度玻璃纯碱四季度展望——政策性扰动不断,边际变化决定弹性
基础化工南华期货2025-09-28
南华期货玻璃纯碱四季度展望:供需矛盾未解,关注边际变化
南华期货2024-09-30