猜你想问
这份研报主要分析了什么内容?
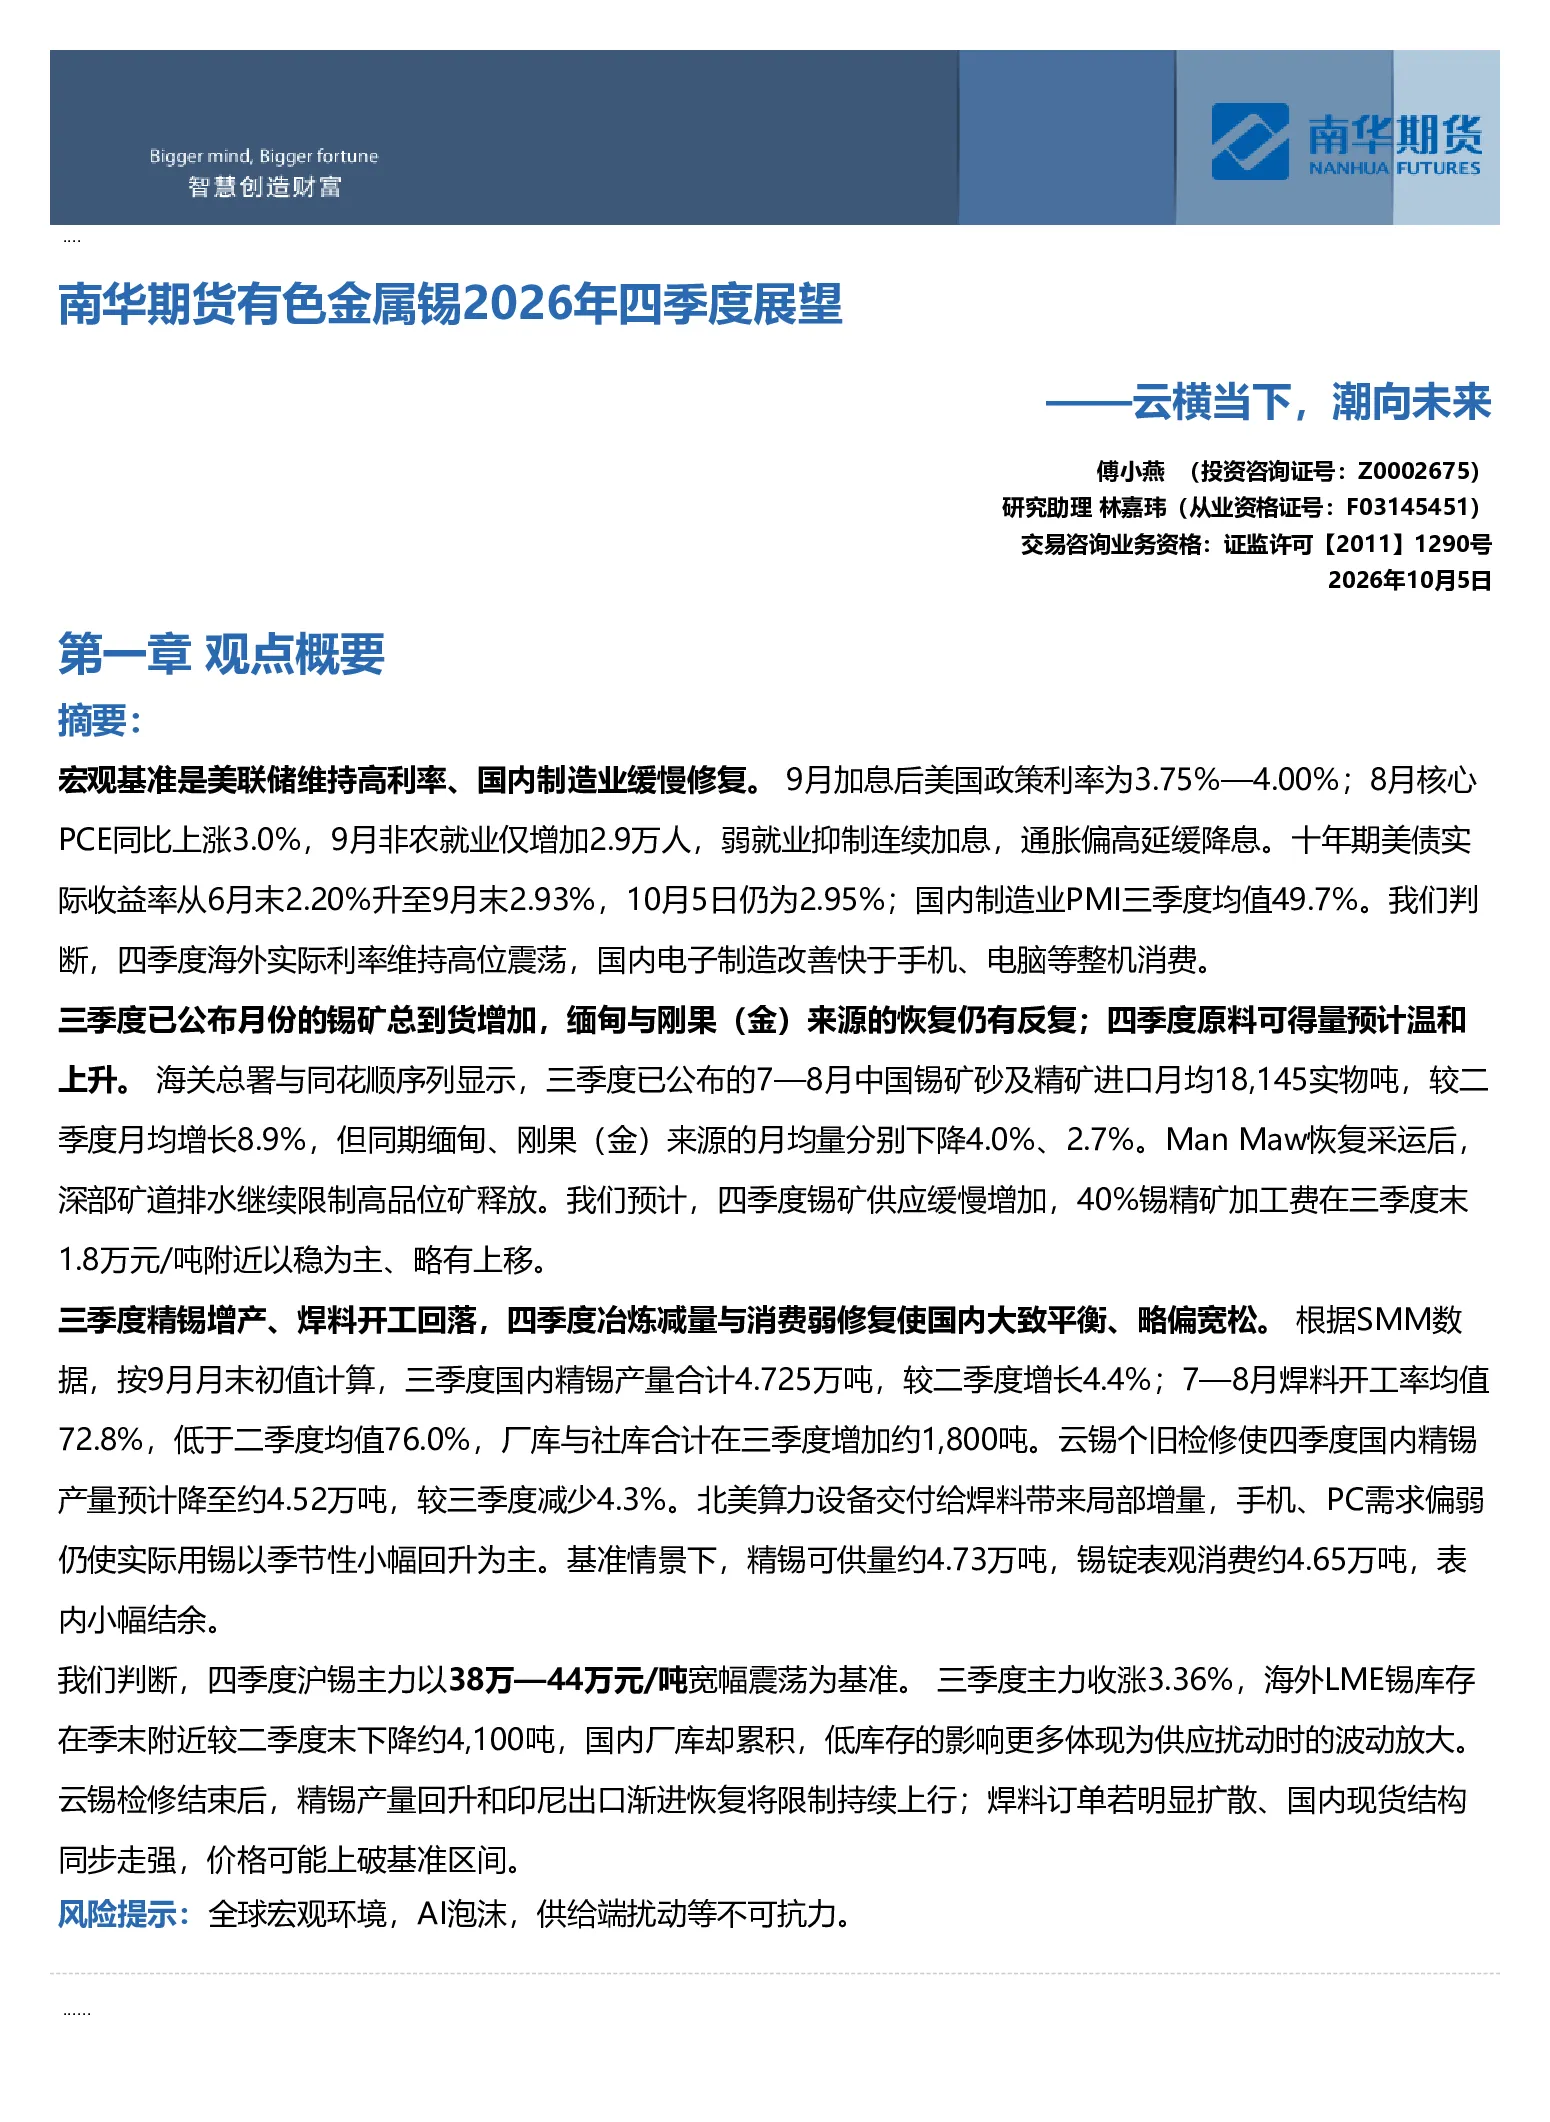
这份研报主要分析了2026年四季度有色金属锡的供需情况、价格走势以及宏观经济环境的影响。报告指出,四季度锡矿供应将缓慢增加,但缅甸和刚果(金)的高品位矿恢复偏慢;精锡产量因云锡个旧检修将有所下降,但北美算力设备交付带来局部增量;价格方面,预计沪锡主力以38万-44万元/吨宽幅震荡。此外,报告还分析了国内制造业PMI、美国货币政策等宏观因素对锡市场的影响。
锡行业未来发展趋势如何?
锡行业未来发展趋势呈现结构性变化。供给端,缅甸和刚果(金)的锡矿供应恢复将逐步放缓,全球原料可得量温和增加,但难以骤然宽松。需求端,电子制造领域表现强于整机消费,北美算力设备交付提供局部增量,但国内焊料开工仍低于二季度。价格方面,预计沪锡主力以38万-44万元/吨宽幅震荡,云锡检修与复产使价格先紧后缓。长期来看,锡需求与电子产业、新能源领域的发展密切相关,但市场波动仍受供需错配和宏观环境制约。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:一是锡矿供应情况,特别是缅甸和刚果(金)高品位矿的恢复进度及其对原料可得量的影响;二是精锡供需平衡,包括云锡个旧检修对产量的影响、北美算力设备交付带来的局部增量以及手机、PC等传统需求的变化;三是价格走势,预计沪锡主力以38万-44万元/吨宽幅震荡,并分析了影响价格波动的关键因素;四是宏观环境,特别是美联储利率政策、国内制造业PMI等对锡市场的影响。
当前锡市场处于什么状态?
当前锡市场处于供需结构分化的状态。供给端,锡矿供应缓慢增加,但缅甸和刚果(金)的高品位矿恢复偏慢,原料可得量温和上升。需求端,电子制造领域表现强于整机消费,北美算力设备交付带来局部增量,但国内焊料开工仍低于二季度。库存方面,国内锡锭库存小幅增加,LME锡库存下降但未对应持续现货升水。整体来看,精锡市场大致平衡、略偏宽松,价格预计以38万-44万元/吨宽幅震荡。
投资锡市场需要关注哪些风险?
投资锡市场需要关注以下风险:一是宏观经济风险,美联储维持高利率政策、美国通胀回落速度偏慢等因素可能限制锡价的上涨空间;二是供给端风险,缅甸和刚果(金)的锡矿供应恢复不及预期可能导致原料供应紧张;三是需求端风险,电子制造和新能源领域的增长不及预期可能抑制锡需求;四是价格波动风险,LME锡库存下降未持续对应现货升水,供应扰动更容易放大盘面波动。此外,国内精锡贸易由净出口转为净进口,四季度预计净进口2,100吨,需关注其对国内价格的影响。