猜你想问
这份报告主要分析了哪些ETF策略?
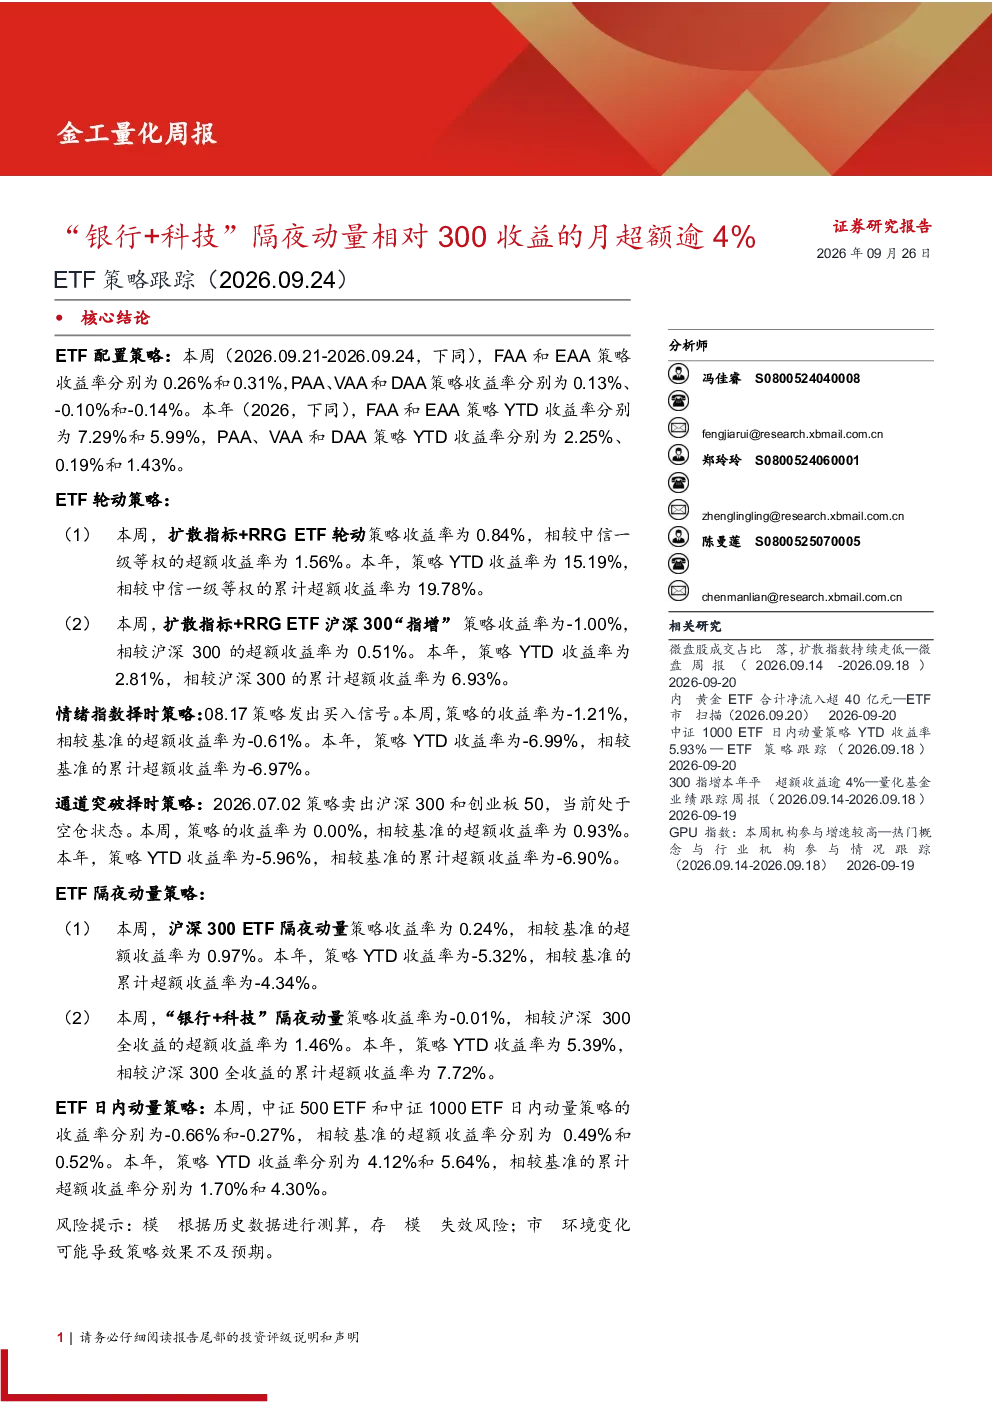
本报告重点分析了ETF资产配置策略,包括FAA、EAA、PAA、VAA和DAA策略,并追踪了ETF轮动、择时、隔夜动量和日内动量策略的表现。各策略均基于历史数据测算,涵盖多种市场情境下的收益表现及交易成本设定。
报告中提到的ETF轮动策略具体是如何运作的?
ETF轮动策略分为两种,一种是基于扩散指标+RRG筛选6个行业配置对应ETF,另一种是以沪深300行业权重为基准偏离不超过5%进行配置。两种策略均每月末调仓,交易成本为双边万分之5,旨在捕捉行业轮动机会。
报告中关于ETF择时策略的核心方法是什么?
ETF择时策略包括情绪指数择时和通道突破择时。情绪指数择时通过构建市场情绪指数并设定阈值发出交易信号,应用于万得全A指数,交易成本为单边万3。通道突破择时融合肯特纳通道与唐奇安通道,对沪深300、中证1000和创业板50进行择时,交易成本为单边万3。
当前市场环境下,ETF隔夜动量策略表现如何?
ETF隔夜动量策略分为沪深300ETF和“银行+科技”组合。沪深300ETF策略本周收益率为0.24%,超额收益率为0.97%,但本年YTD累计超额收益率为-4.34%。‘银行+科技’组合本周收益率为-0.01%,超额收益率为1.46%,本年YTD累计超额收益率为7.72%。两种策略均利用价格非对称性指标Asym捕捉隔夜动量,交易成本为单边万分之3。
本报告提示了哪些投资风险?
本报告提示的主要风险包括模型失效风险和市场环境变化风险。由于模型基于历史数据测算,未来可能因市场结构变化或突发事件导致策略表现不及预期。此外,市场波动性增加或政策调整也可能影响ETF策略的收益稳定性,投资者需关注策略适应性及交易成本影响。
你可能感兴趣
金工量化周报 ETF策略跟踪:中证1000ETF日内动量策略本周超额2.08%
西部证券2026-07-19
金工量化周报 ETF策略跟踪(2026.09.04)弹性资产配置策略收益率
有色金属西部证券2026-09-06
金工量化周报 ETF策略跟踪:中证1000 ETF日内动量策略YTD超额收益近6%
金融西部证券2026-08-29
金工量化周报:ETF策略跟踪 RRGETF轮动300“指增”策略YTD超额逾14%
金融西部证券2026-07-04
金工量化周报 内地黄金 ETF 合计规模突破 2000 亿元 ——ETF 市场扫描与策略跟踪
西部证券2025-10-19
金工量化周报 ETF策略跟踪(2026.07.10)RRG ETF轮动300“指增”策略YTD收益率逾15%
西部证券2026-07-12
金工量化周报 ETF策略跟踪
西部证券2026-08-02
金工量化周报 ETF策略跟踪:RRG ETF轮动沪深300“指增”策略YTD超额超17%
西部证券2026-06-28