猜你想问
这份研报主要分析了什么内容?
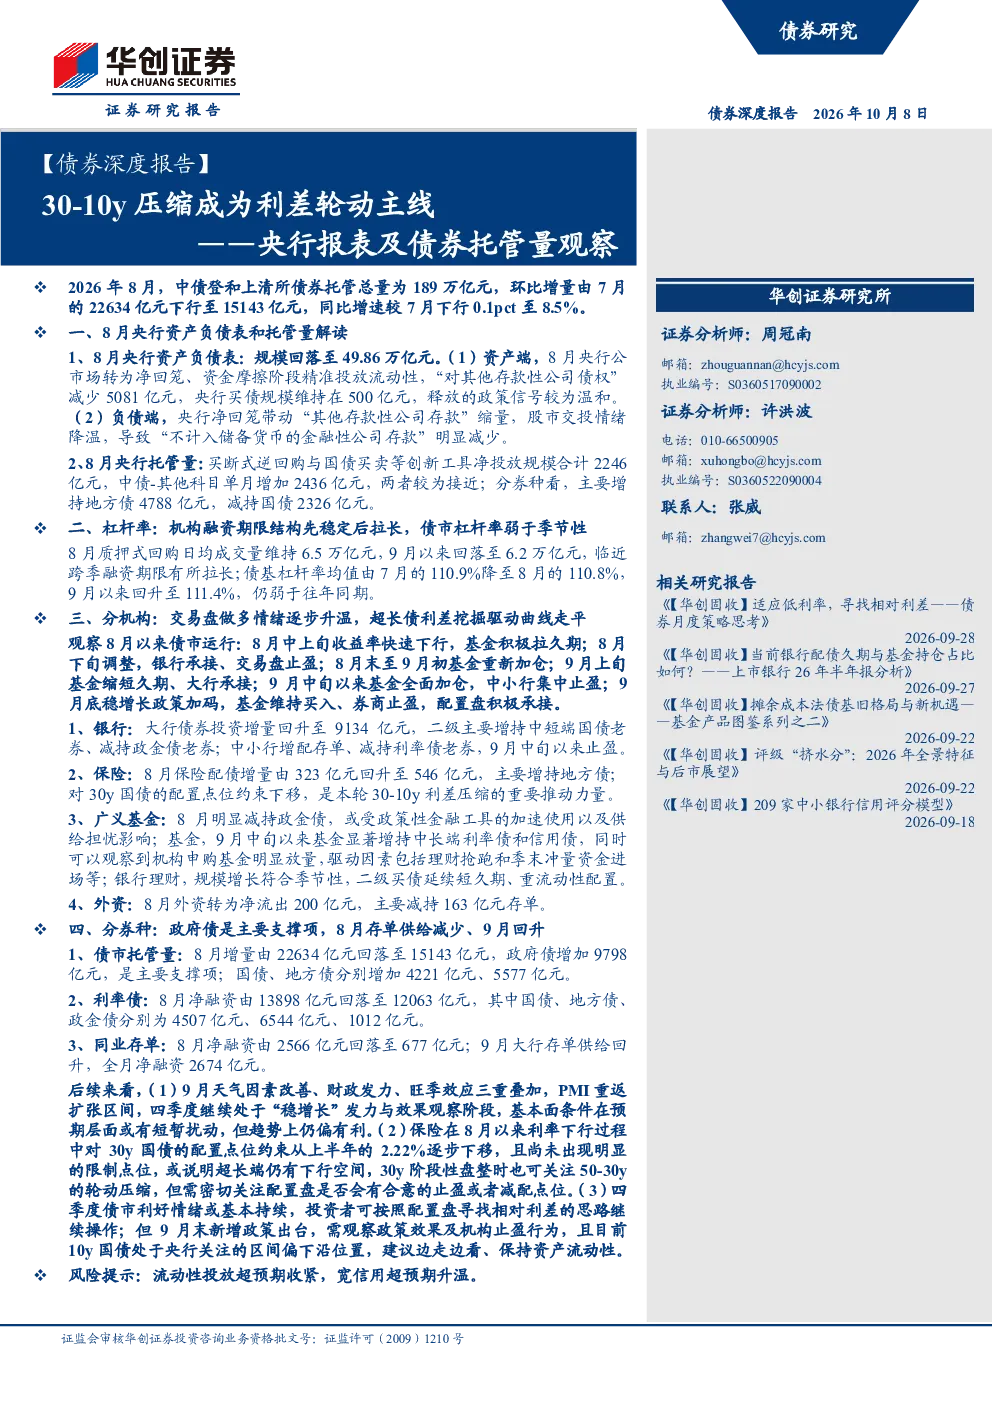
这份研报主要分析了8月央行资产负债表和债券托管量的情况,以及不同机构的债券投资行为。报告指出央行通过买断式逆回购、国债买卖等工具净投放流动性,政策信号温和。同时,报告还分析了银行、保险、广义基金和外资等机构的债券投资变化,以及利率债、地方债和同业存单的托管量变化。最后,报告展望了四季度债市的基本面和超长债走势,建议投资者关注相对利差和保持资产流动性。
当前债券市场的发展趋势如何?
当前债券市场的发展趋势主要体现在30-10年利差压缩和机构轮动配置上。报告显示,保险机构对30年国债的配置点位约束下移,推动了利差压缩。同时,银行大行增持中短端国债,中小行增配存单,广义基金减持政金债并增持中长端利率债,外资则转为净流出。这些变化反映了机构在不同券种间的轮动配置,以及市场对流动性和信用风险的敏感性。
报告中重点分析了哪些机构?
报告中重点分析了银行、保险、广义基金和外资等机构的债券投资行为。银行方面,大行主要增持中短端国债,中小行增配存单并减持利率债;保险机构对地方债配置增加,是30-10年利差压缩的重要推动力量;广义基金减持政金债并增持中长端利率债和信用债;外资则转为净流出主要减持存单。这些分析揭示了不同机构在当前市场环境下的投资偏好和策略调整。
目前债市的市场现状是怎样的?
目前债市的市场现状表现为30-10年利差持续压缩,机构配置行为出现轮动。央行通过创新工具维持流动性稳定,但市场杠杆率有所回落。从券种来看,政府债托管量增加明显,利率债净融资规模下降,同业存单净融资也大幅减少。这些数据反映了市场对信用风险和流动性的关注,以及机构在配置上的策略调整。
研报中提示了哪些风险?
研报提示的主要风险包括流动性投放超预期收紧和宽信用超预期升温。如果央行收紧流动性,可能会对债市造成压力;而宽信用超预期升温则可能增加市场对利率的预期。此外,报告还建议投资者关注政策效果和机构止盈行为,以及10年期国债在央行关注区间内的走势。这些风险提示提醒投资者在操作中需保持谨慎,关注市场动态和政策变化。