猜你想问
本周市场走势如何?
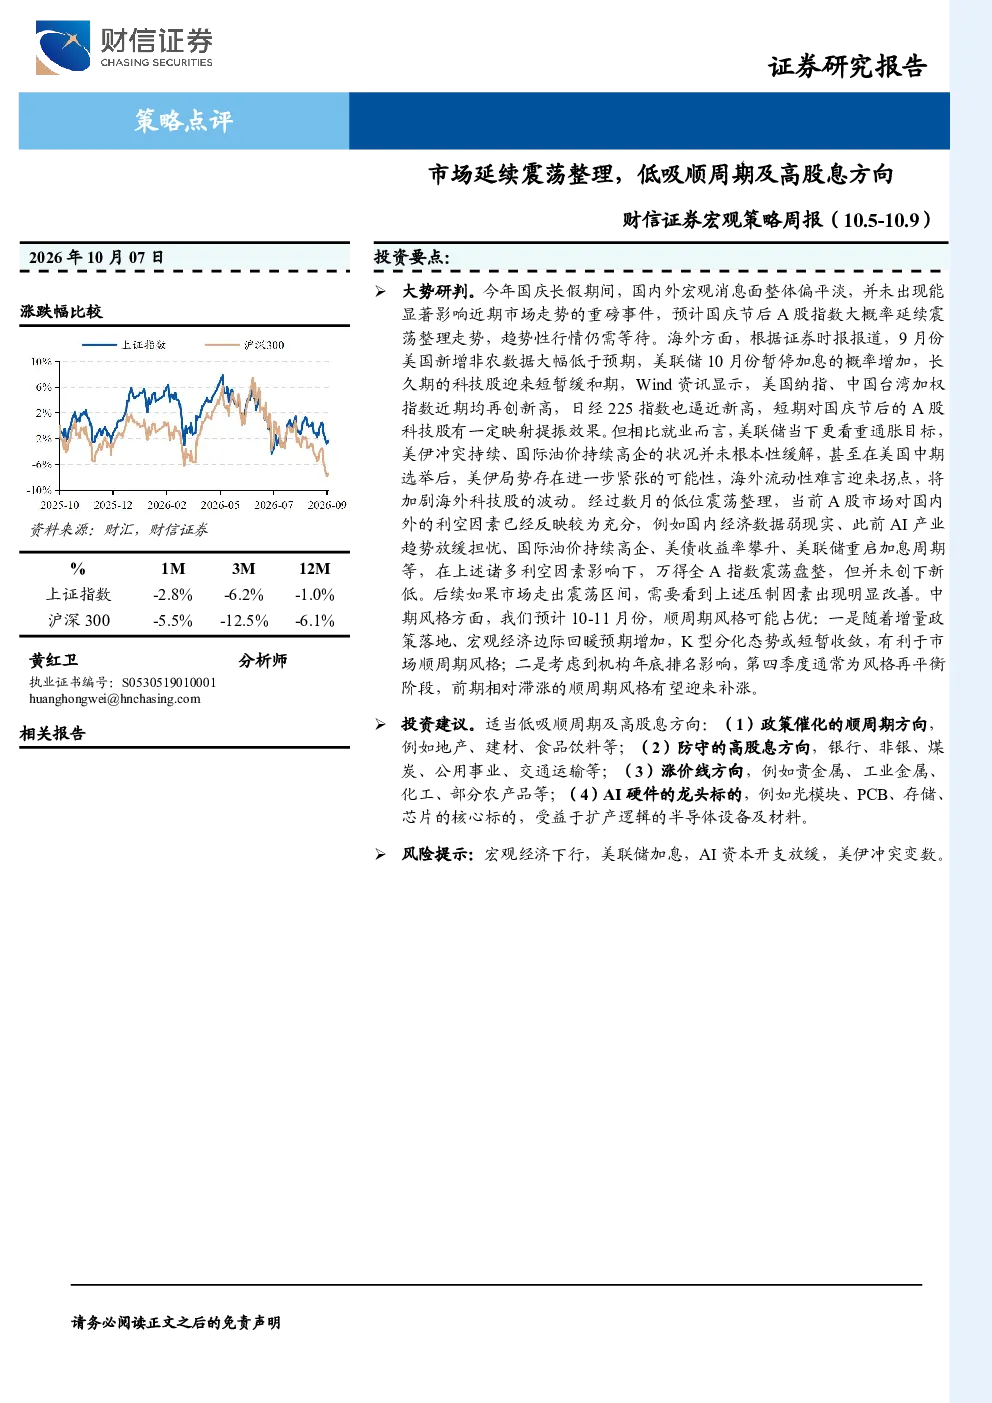
本周市场延续震荡整理态势,技术面显示万得全A指数虽未跌破7月底低点,但上方仍面临多条移动平均线压制,短期缺乏宏观基本面重大利好,叠加存量资金博弈环境,预计指数仍将窄幅震荡。海外方面,美国新增非农数据大幅低于预期,美联储10月份暂停加息概率增加,但美伊冲突持续、国际油价高企并未根本缓解,海外流动性难言拐点,将加剧海外科技股波动。当前A股市场对国内外利空因素已反映较为充分,后续若市场走出震荡区间,需要看到上述压制因素出现明显改善。
顺周期和高股息赛道有哪些机会?
顺周期方向可关注政策催化的领域,如地产、建材、食品饮料等;高股息方向可关注银行、非银、煤炭、公用事业、交通运输等防御性板块;涨价线方向可关注贵金属、工业金属、化工、部分农产品等;AI硬件方面,光模块、PCB、存储、芯片的核心标的受益于扩产逻辑的半导体设备及材料值得关注。这些方向均在中期风格中可能占优,一是增量政策落地、宏观经济边际回暖预期增加,二是机构年底排名影响,第四季度通常为风格再平衡阶段。
报告重点分析了哪些行业?
报告重点分析了顺周期及高股息方向。顺周期方面包括地产、建材、食品饮料等政策催化领域;高股息方面包括银行、非银、煤炭、公用事业、交通运输等防御性板块;此外还关注了涨价线方向如贵金属、工业金属、化工、部分农产品等,以及AI硬件的龙头标的如光模块、PCB、存储、芯片的核心标的。这些方向均在中期风格中可能占优,基于增量政策落地、宏观经济边际回暖预期增加以及机构年底排名影响等因素。
当前市场处于什么状态?
当前市场处于震荡整理状态,技术面显示万得全A指数虽未跌破7月底低点,但上方仍面临多条移动平均线压制,短期缺乏宏观基本面重大利好,叠加存量资金博弈环境。海外方面,美国新增非农数据大幅低于预期,美联储10月份暂停加息概率增加,但美伊冲突持续、国际油价高企并未根本缓解,海外流动性难言拐点,将加剧海外科技股波动。市场估值处于历史相对低位水平,但需关注宏观经济下行、美联储加息、AI资本开支放缓、美伊冲突变数等风险。
报告有哪些风险提示?
报告提示的主要风险包括宏观经济下行压力、美联储加息可能带来的流动性收紧、AI资本开支放缓可能影响相关领域发展、美伊冲突等地缘政治风险。此外,市场资金跟踪显示两融余额有所下降,偏股混合型基金指数震荡,新成立基金份额持续下降,非金融企业境内股票融资额有所减少,这些因素也可能对市场产生影响。需关注这些风险因素的变化,谨慎评估投资决策。