猜你想问
这份研报的核心内容是什么?
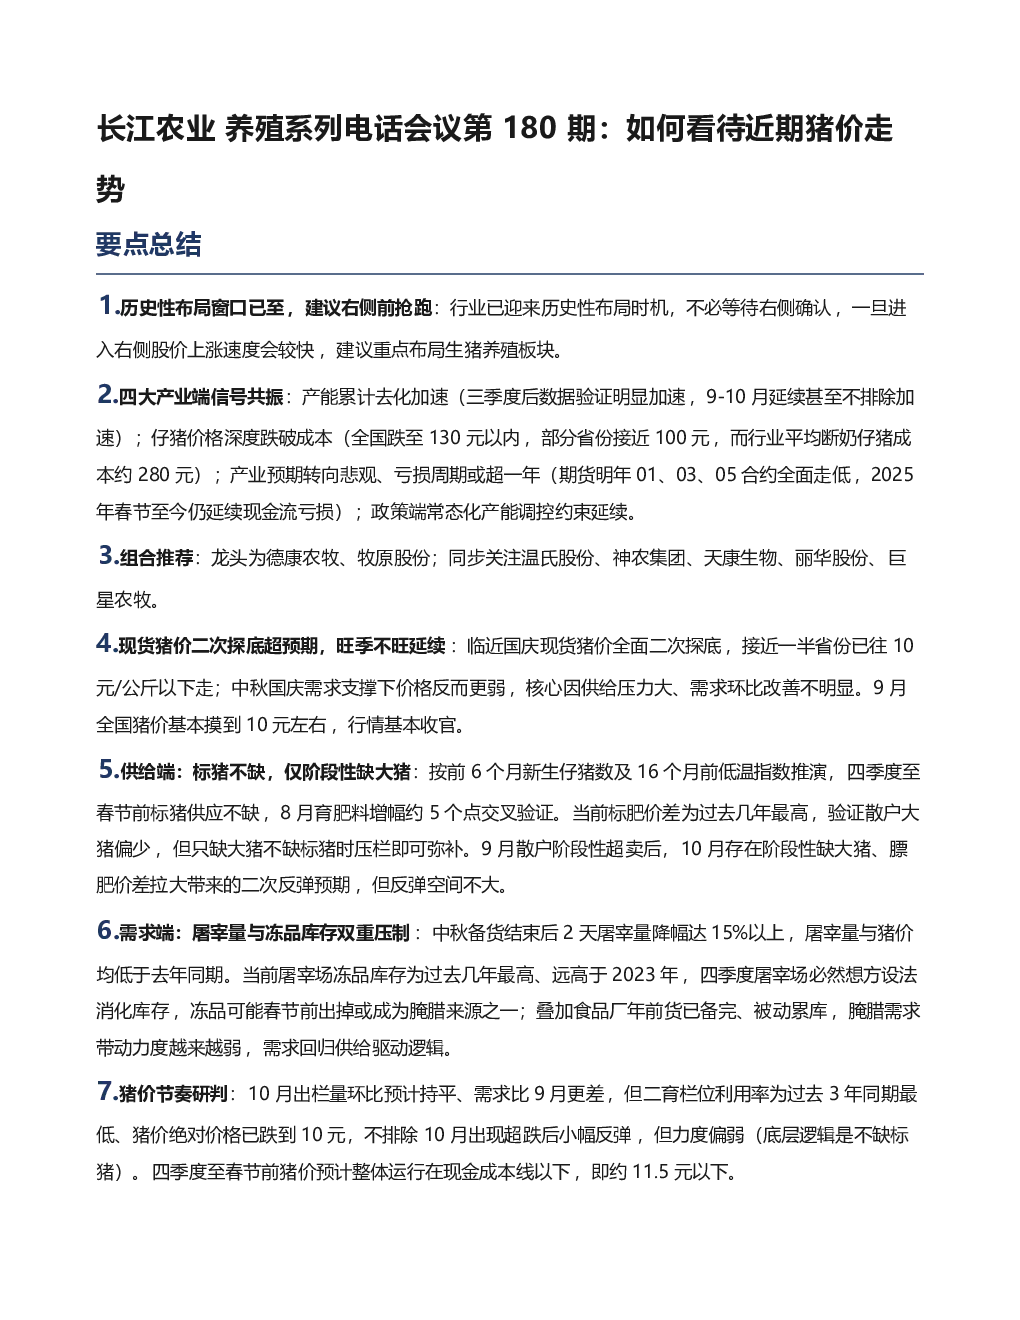
这份研报分析了近期猪价走势,指出行业迎来历史性布局时机,建议右侧布局生猪养殖板块。报告强调产能累计去化加速,仔猪价格深度跌破成本,产业预期转向悲观,亏损周期或超一年。推荐关注德康农牧、牧原股份等龙头企业,并同步关注温氏股份、神农集团等。
近期生猪养殖行业的发展趋势如何?
近期生猪养殖行业呈现产能加速去化趋势,散户和放养公司出栏进度加快,集团厂为应对猪价下跌也加快出栏。同时,仔猪价格持续下跌,跌破成本线,行业整体现金流压力增大。报告预计四季度至春节前猪价将弱势震荡,整体运行在现金成本线以下。
研报重点分析了哪些方面?
研报重点分析了现货猪价现状、供给端和需求端情况。现货猪价呈现二次探底趋势,供给端标猪供应不缺但散户大猪偏少,需求端季节性增量有限且冻品库存高企压制需求。报告还研判了10月可能存在超跌反弹窗口,但力度不会高。
当前生猪市场的现状如何判断?
当前生猪市场现状是供给压力大、需求环比改善不明显。接近一半省份猪价降至10元/公斤以下,旺季不旺格局延续。仔猪价格跌至130元以内,母猪深度亏损。疫情增多也驱动淘汰意愿重新抬头,行业进入真正去产能阶段。
研报提示了哪些风险?
研报提示的主要风险包括:猪价维持在成本线以下导致行业持续流失现金流,年底集中还款压力增大;四季度疫情进入高发期,可能影响出栏和防控;期货价格低说明市场对猪价预期低,仔猪补栏需求受压制。这些因素可能加剧行业淘汰力度。
你可能感兴趣
长江农业 养殖系列电话会议第180期如何看待近期猪价走势
未知机构2026-09-28
长江农业 养殖系列电话会议第175期如何看待近期猪价反弹高度及持续性
未知机构2026-08-16
长江农业 养殖系列电话会议第172期如何看待行业产能未来走势
未知机构2026-07-19
长江农业 农业乾瞻第21期如何看待近期猪价反弹走势
未知机构2026-07-13
长江农业 养殖系列电话会议第171期如何看待养殖企业半年报业绩预告
未知机构2026-07-16
长江农业猪价展望2026Q4养殖系列电话会议第179期
未知机构2026-09-13
财通农业 如何看待近期猪价走势和产能去化节奏
未知机构2026-07-10
长江农业第173期电话会议:近期猪价下跌分析
未知机构2026-07-26
长江农业 农业乾瞻第23期如何看待养殖行业的最新变化
未知机构2026-07-28
国金农业 如何看待近期猪价山东草根调研反馈
未知机构2026-07-13