猜你想问
这份研报主要分析了哪些固定收益市场动态?
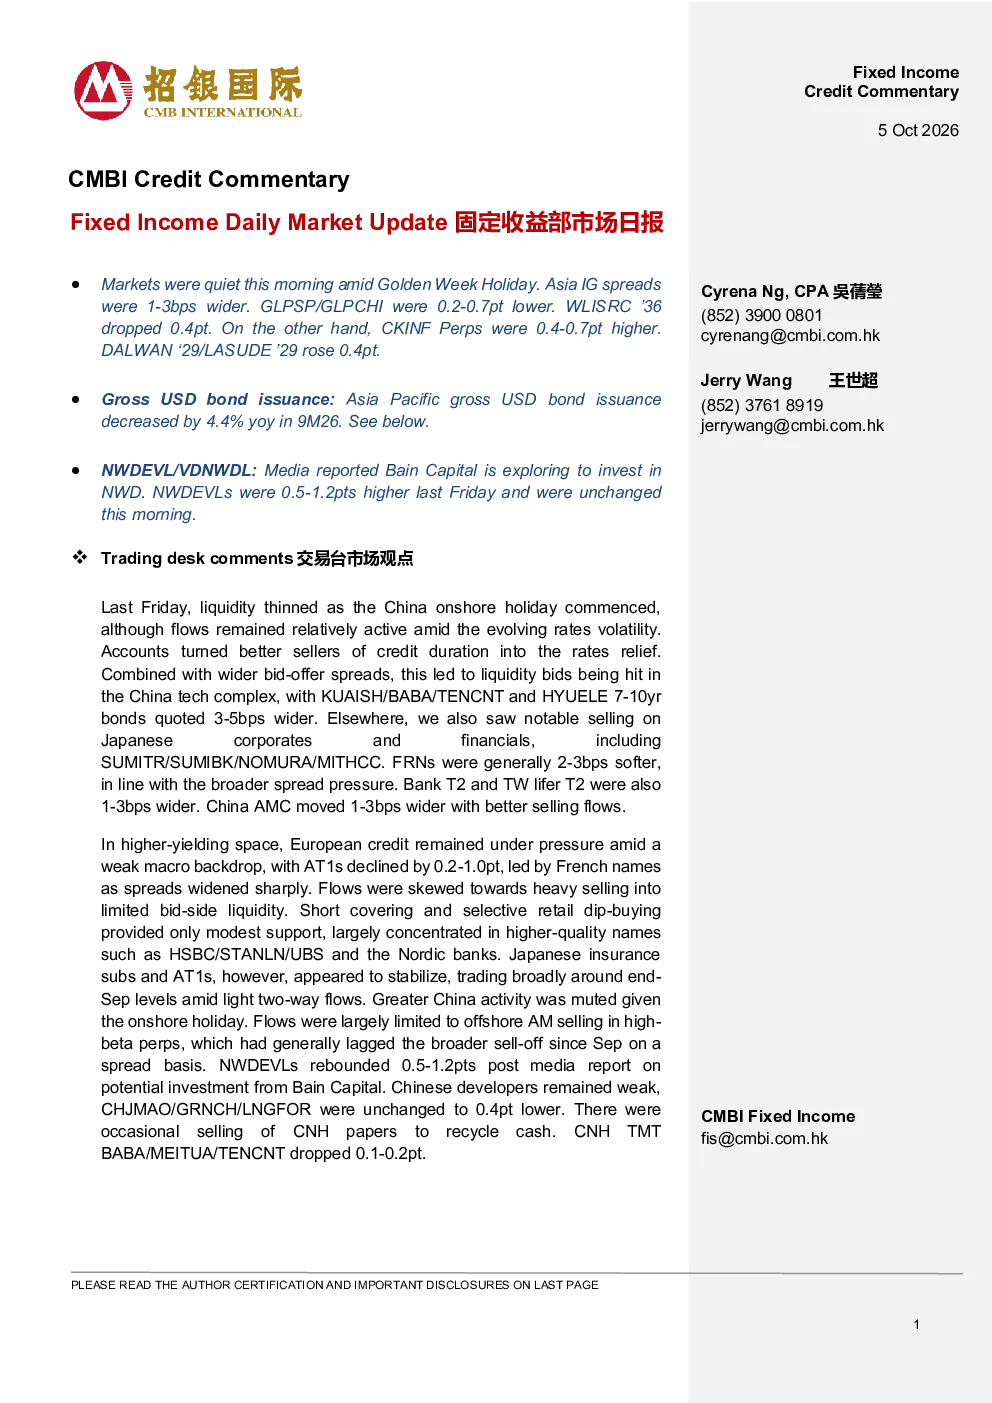
本研报聚焦固定收益每日市场动态,涵盖亚洲IG掉期利率变动、亚太区美元债券发行情况、中国及中东地区债券市场发行数据、点心债与LGFV发行趋势,并深入分析交易台市场评论,涉及中国内地假期流动性、科技板块债券报价、日本及欧洲信用债表现等关键信息。
亚太区美元债券发行呈现哪些行业发展趋势?
亚太区美元债券发行在2026年前三季度同比减少4.4%,其中日本、韩国、澳大利亚为主要发行国,投资级债券占比达64.0%。金融业(48.6%)、通信业(24.8%)、国有机构(16.8%)是主要发行行业,显示该区域债券市场仍以稳健行业为主导。
中国债券市场近期有哪些值得关注的发行情况?
中国债券市场在2026年9月总发行额同比下降85.5%,至23亿美元,但投资级债券占比高达86.2%。前9个月同比下降53.7%,至365亿美元。金融(46.1%)、通信(18.1%)、汽车金融(16.9%)是主要发行行业,反映国内债券市场结构持续优化。
当前固定收益市场整体表现如何?
国庆假期期间,市场交投清淡,亚洲IG掉期利率扩大1-3个基点,中国内地流动性收紧但资金流相对活跃。中国科技板块流动性要价被触及,日本企业和金融板块显著抛售,欧洲信用债持续承压,大中华区市场活跃度减弱,资金流向离岸高Beta永续债卖盘,整体市场呈现区域分化态势。
投资固定收益市场需注意哪些风险?
本报告提示,尽管中国债券市场投资级债券占比高,但需关注LGFV发行量下降原因,包括境内融资成本变化、监管政策调整及南向通投资限制。交易台市场显示科技板块债券报价扩大,欧洲信用债承压,需警惕流动性风险和区域信用风险,建议结合专业财务顾问意见进行决策。
你可能感兴趣
固定收益每日市场动态
招银国际2025-09-08
固定收益每日市场动态
招银国际2026-02-02
固定收益每日市场动态
招银国际2025-06-11
固定收益每日市场动态
招银国际2025-07-31
固定收益每日市场动态
招银国际2026-06-01
固定收益每日市场动态
招银国际2026-07-08
固定收益每日市场动态
招银国际2026-06-11
固定收益每日市场动态
招银国际2026-08-19
固定收益每日市场动态
招银国际2026-08-03
固定收益每日市场动态
招银国际2026-08-06