猜你想问
广发期货日评20260930主要分析了哪些内容?
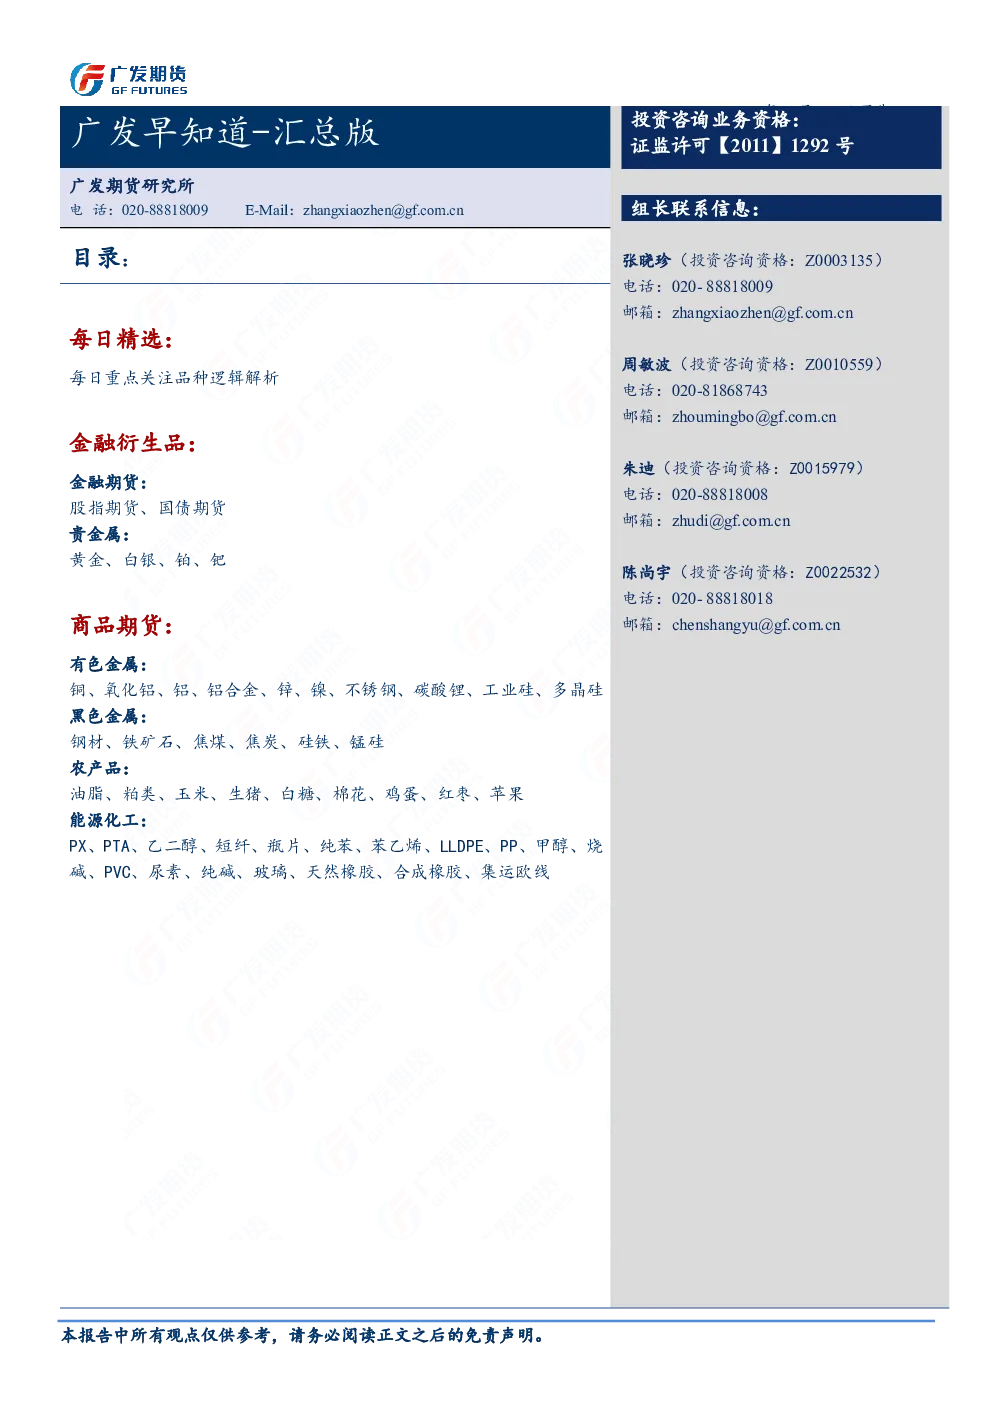
广发期货日评20260930涵盖了镍、玻璃、铁矿石、鸡蛋等品种的市场分析,以及股指、贵金属、铜、氧化铝等行业的宏观金融和有色金属市场动态。报告重点分析了各品种的供需关系、价格走势和影响因素,并对宏观政策和市场情绪进行了解读。
报告对镍市场有哪些关键分析?
报告指出,加息预期升温对镍价形成压力,印尼矿端供应改善预期持续发酵,WBN已获印尼政府批准逐步重启采矿作业。精炼镍减产虽形成一定托底,但LME库存持续累积、国内社会库存仍处高位,压制镍价上行空间。
报告对玻璃行业的发展趋势有何看法?
报告认为,临近长假产销趋弱,玻璃价格底部震荡。中秋叠加将要到来的国庆长假,现货市场成交转弱,沙河地区价格重心下移。供应端在四季度有复产预期,预计供应量微增。下游深加工订单数据不佳,整体理性采购为主,刚需拿货仍是主流。
报告如何判断当前市场现状?
报告分析了多个品种和行业的市场现状,指出供给增长、需求边际修复有限、成本支撑与高库存博弈是铁矿石市场的主要格局;股指反弹上行,TMT热度居前;美联储官员讲话缓和加息预期,贵金属自低位反弹;铜价等待宏观与政策指引等。
报告提示了哪些相关风险?
报告提示,镍价短期震荡偏弱,需关注印尼矿端供应改善的进展和LME库存变化;玻璃价格底部震荡,需关注长假期间下游需求的变化;铁矿石价格弱势运行,需关注钢厂利润和铁水产量的变化;股指反弹上行,需关注宏观政策发力提效的效果等。
你可能感兴趣
广发期货贵金属日报20260930(1)
广发期货2026-09-30
广发期货日评20260306
广发期货2026-03-06
广发期货日评20260311
广发期货2026-03-11
广发期货日评20260402
广发期货2026-04-02
广发期货日评20260410
广发期货2026-04-10
广发期货日评20260416
广发期货2026-04-16
广发期货日评20251113
广发期货2025-11-13
广发期货日评
综合广发期货2025-11-11
广发期货日评20251114
广发期货2025-11-14
广发期货日评20251119
广发期货2025-11-19