猜你想问
这份研报的核心内容是什么?
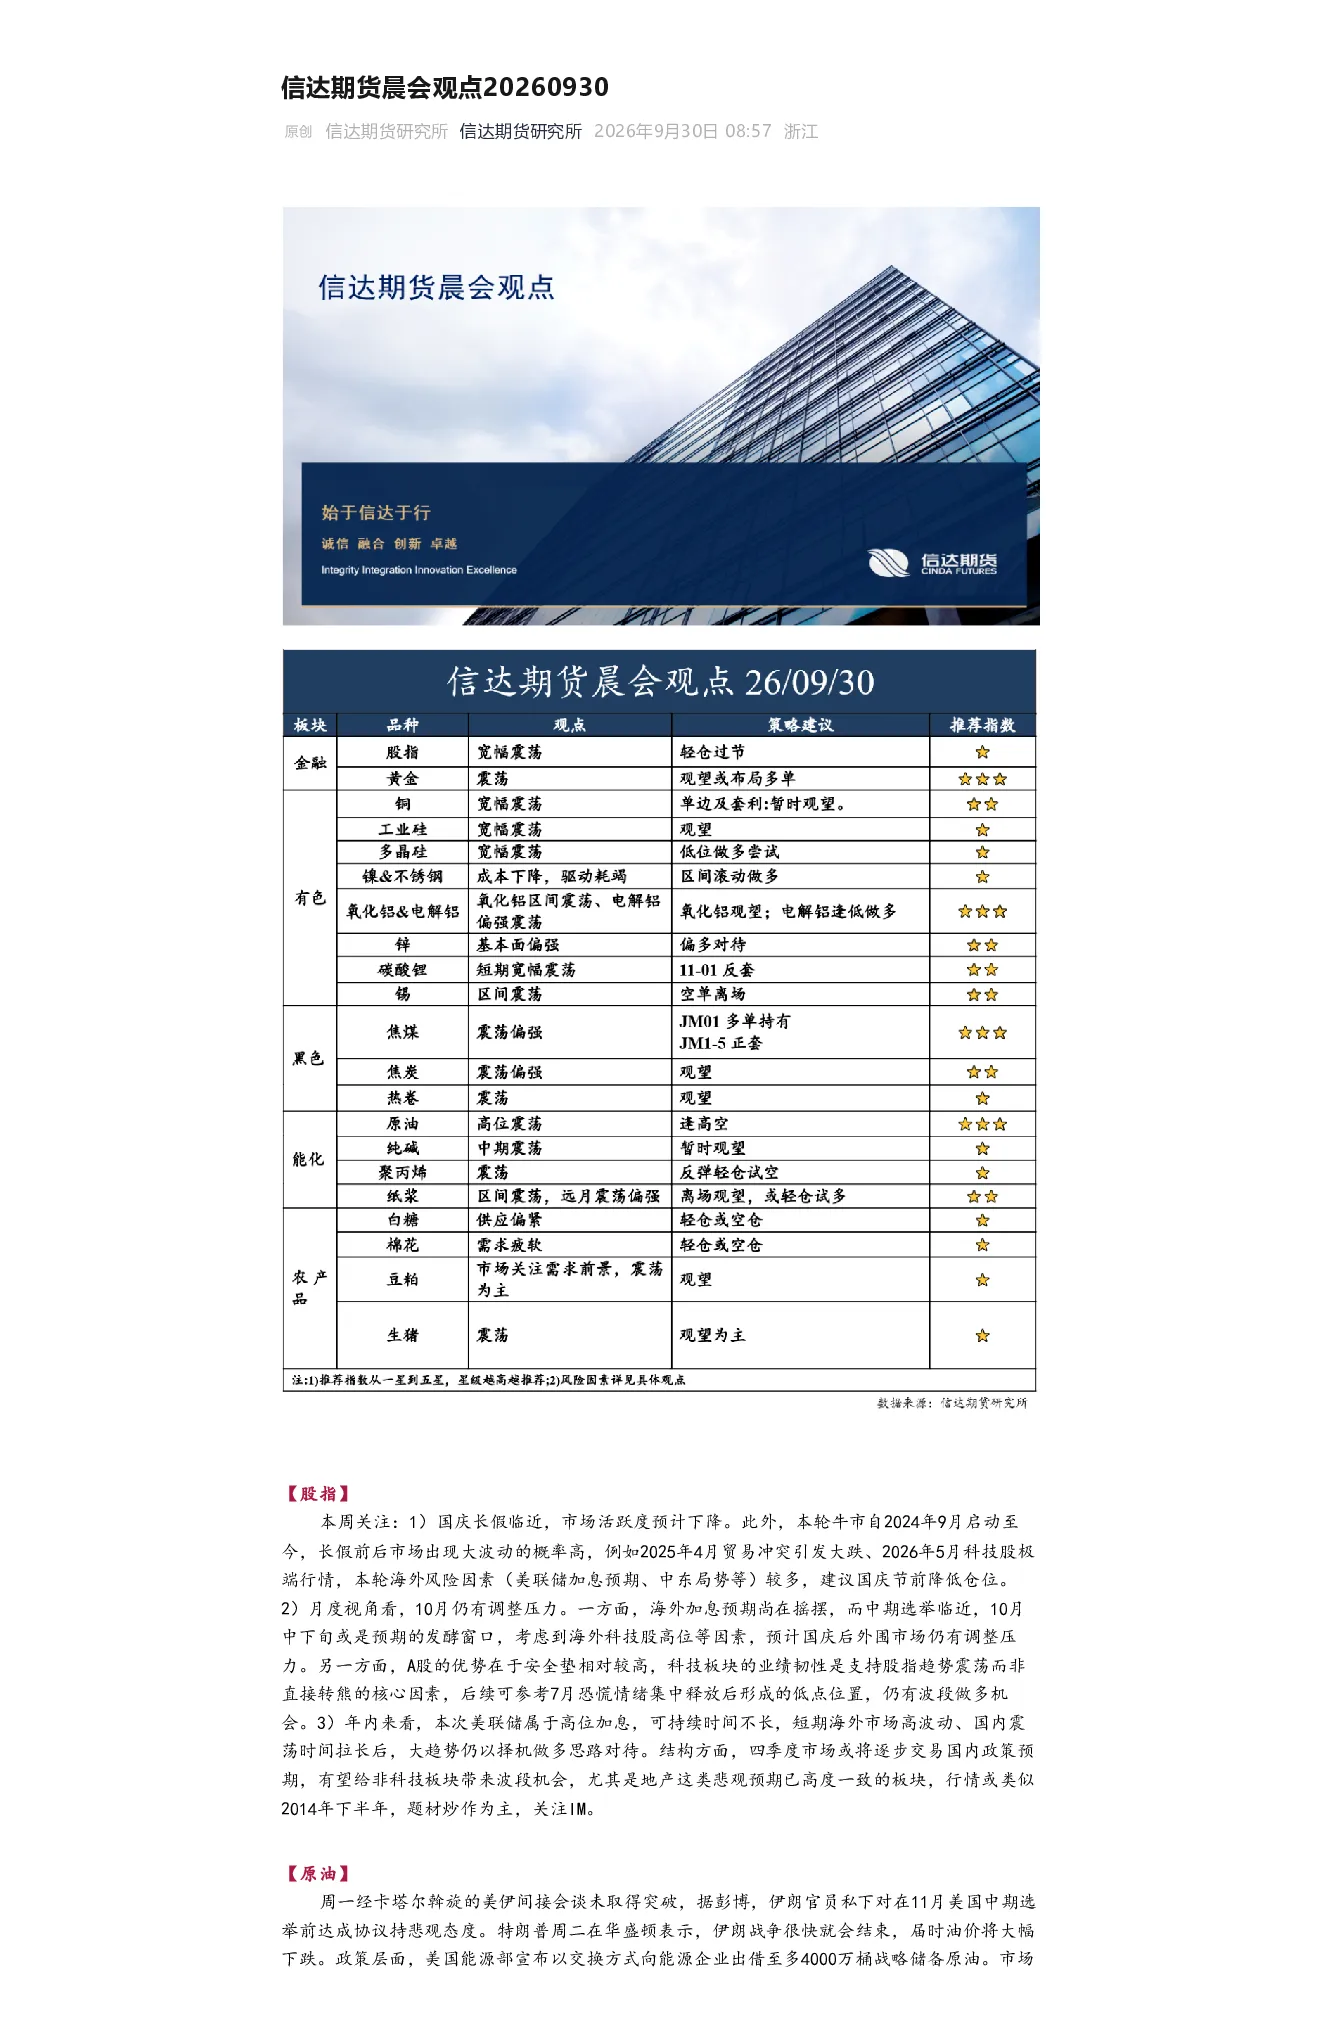
这份研报涵盖了股指、原油、铜、铝、氧化铝、锌、镍及不锈钢、锡、碳酸锂、多晶硅、工业硅、焦炭、焦煤、热卷、纯碱、聚丙烯、纸浆、豆粕、生猪、棉花、白糖等多个行业的市场观点和分析。报告对每个行业都进行了详细的分析,包括供需关系、价格走势、政策影响等,为投资者提供了全面的行业视角。
研报对各个赛道/行业的发展趋势有何分析?
研报对各个行业的发展趋势进行了深入分析。例如,股指方面,报告建议节前降低仓位,关注国庆后外围市场的调整压力;原油方面,美伊会谈未取得突破,市场对供应乐观,建议保持空仓过节;铜方面,国内旺季拿货意愿强,但需警惕需求季节性走弱;铝方面,地缘供给担忧持续,但下游开工率回升,金九旺季特征显现;锌方面,国内矿端增产,进口减量,锌矿总供应下降,冶炼端维持高产;镍及不锈钢方面,矿端供应宽松,港口库存加速累积,但国内电积镍产量下降,原料依赖中间品;锡方面,印尼交易所成交修复,出口量将进入修复阶段;碳酸锂方面,LC盘面继续收跌,三元端增速可能下滑;多晶硅方面,主力合约冲高回落,政策驱动为主,减产可能从27年一季度开始;工业硅方面,四川开工下滑,新疆减产,9月供给侧环比持续下滑;焦炭方面,钢厂铁水回落,焦企产能利用率仍处低位,供需边际缓解;焦煤方面,国产矿山停产煤矿增多,年内恢复概率较小;热卷方面,中美会谈释放稳定信号,但热卷需求未能有效突破,库存绝对高位压力显著;纯碱方面,供需过剩格局压制纯碱价格,企业亏损加剧,开工随之回落;聚丙烯方面,原油地缘溢价回落,PP成本支撑走弱,下游开工维持低位;纸浆方面,本轮上涨行情由再生纸浆规范提议引发,空单集中离场,市场底或已出现;豆粕方面,供需双旺但边际转松,供给端依赖进口大豆压榨,国内大豆到港持续高位;生猪方面,猪价近期震荡偏弱运行,全国能繁母猪存栏预估为3700万头左右,假设以每月41万头左右的速度继续下降,到年底还有3532万头,到明年一季度末依然还有3408万头;棉花方面,棉花市场延续弱势整理态势,基本面缺乏明显利多驱动,国内新棉加工已进入尾声,商业库存相对高位,进口棉到港量维持常态;白糖方面,白糖市场整体呈现高位震荡格局,供应端的不确定性仍是主导因素,巴西中南部产区受干旱天气影响,甘蔗单产及出糖率预期有所下调,市场对全球食糖供应格局的担忧持续发酵。
研报重点分析了哪些方向?
研报重点分析了各个行业的供需关系、价格走势、政策影响等方面。例如,股指方面,报告分析了国庆长假临近对市场活跃度的影响,以及海外加息预期和中期选举对市场的影响;原油方面,报告分析了美伊会谈对市场供应的影响,以及沙特出口和延布复装对市场局势的影响;铜方面,报告分析了国内旺季拿货意愿对铜价的影响,以及南美扰动和矿端短缺对铜价的影响;铝方面,报告分析了地缘供给担忧对铝价的影响,以及下游开工率回升对铝价的影响;锌方面,报告分析了国内矿端增产和进口减量对锌矿总供应的影响,以及冶炼端对矿端紧张的反应;镍及不锈钢方面,报告分析了矿端供应宽松和港口库存加速累积对镍及不锈钢市场的影响,以及国内电积镍产量下降和原料依赖中间品对镍及不锈钢市场的影响;锡方面,报告分析了印尼交易所成交修复对锡出口量的影响,以及国内云南开工回落和上期所库存连续去库对锡市场的影响;碳酸锂方面,报告分析了LC盘面收跌和三元端增速可能下滑对碳酸锂市场的影响;多晶硅方面,报告分析了主力合约冲高回落和政策驱动对多晶硅市场的影响,以及减产可能对多晶硅市场的影响;工业硅方面,报告分析了四川开工下滑和新疆减产对工业硅供给的影响;焦炭方面,报告分析了钢厂铁水回落和焦企产能利用率对焦炭市场的影响;焦煤方面,报告分析了国产矿山停产煤矿增多和甘其毛都蒙煤通关恢复对焦煤市场的影响;热卷方面,报告分析了中美会谈释放稳定信号对热卷市场预期的影响,以及热卷需求未能有效突破和库存绝对高位压力对热卷市场的影响;纯碱方面,报告分析了供需过剩格局对纯碱价格的影响,以及企业亏损加剧和开工回落对纯碱市场的影响;聚丙烯方面,报告分析了原油地缘溢价回落对PP成本支撑的影响,以及下游开工维持低位对聚丙烯市场的影响;纸浆方面,报告分析了再生纸浆规范提议对纸浆市场的影响,以及空单集中离场和市场底出现对纸浆市场的影响;豆粕方面,报告分析了供需双旺但边际转松对豆粕市场的影响,以及供给端依赖进口大豆压榨和国内大豆到港持续高位对豆粕市场的影响;生猪方面,报告分析了猪价近期震荡偏弱运行对生猪市场的影响,以及全国能繁母猪存栏和母猪生产效率提升对生猪市场的影响;棉花方面,报告分析了棉花市场延续弱势整理态势对棉花市场的影响,以及国内新棉加工已进入尾声和商业库存相对高位对棉花市场的影响;白糖方面,报告分析了白糖市场整体呈现高位震荡格局对白糖市场的影响,以及供应端的不确定性对白糖市场的影响。
报告对市场现状有何判断?
报告对市场现状进行了全面的分析。例如,股指方面,报告判断国庆长假临近,市场活跃度预计下降,10月仍有调整压力,海外加息预期摇摆,中期选举临近,国庆后外围市场仍有调整压力,A股安全垫较高,科技板块业绩韧性支持趋势震荡,仍有波段做多机会,年内大趋势仍以择机做多思路对待,四季度非科技板块或迎来波段机会,关注IM;原油方面,报告判断美伊会谈未取得突破,市场对供应乐观,原油大幅回调,沙特出口翻倍,延布复装,市场对局势缓和观感增强,建议保持空仓过节,关注地缘形势发展;铜方面,报告判断国内旺季拿货意愿强,铜价反弹,但需警惕需求季节性走弱,供应端南美扰动频繁,矿端短缺对铜价支撑边际减弱,废铜供应边际改善,但增量有限,冶炼厂短期主动减产概率低,需求端国内传统用铜环节偏弱,新能源等结构支撑仍在,美国关税推迟影响更大,但最终目的仍是保护本土产业,COMEX-LME价差仍有交易机会;铝方面,报告判断地缘供给担忧持续,美联储加息落地后估值压制边际缓解,但年内仍有加息可能,下游开工率回升,金九旺季特征显现,节前备货去库加速,盘面价格回吐大半涨幅,需警惕进一步下移,节前建议观望,中长期支撑位布局多单;锌方面,报告判断国内矿端增产,进口减量,锌矿总供应下降,TC价格创历史新低,冶炼端维持高产,矿端紧张向冶炼端蔓延,预计冶炼端产量继续下探,但减产幅度不会太大,矿端紧张加剧;镍及不锈钢方面,报告判断矿端供应宽松,港口库存加速累积,中间品结构分化,印尼湿法MHP产量回升,高冰镍逐月递减,国内电积镍产量下降,原料依赖中间品,高冰镍收紧将传导,镍铁产量回升,负转产利润下留存于不锈钢链条,三元前驱体需求韧性超预期,实物量消耗强度未受终端销售疲弱影响,国内300系不锈钢产量创阶段新高,终端需求坚挺,需求端对镍元素消耗处于扩张通道;锡方面,报告判断印尼交易所成交修复,出口量将进入修复阶段,国内云南开工回落,上期所库存连续去库,锡仍受宏观影响,基本面压制明显;碳酸锂方面,报告判断LC盘面继续收跌,10月环增大概率不足5%,三元端增速可能下滑,27年需求见顶回落的逻辑可能提前兑现,价格承压;多晶硅方面,报告判断主力合约冲高回落,3.7万元处多空相对均衡,政策驱动为主,减产可能从27年一季度开始,节前预计做震荡走势;工业硅方面,报告判断四川开工下滑,新疆减产,9月供给侧环比持续下滑,新疆部分停产,工业硅供给短期小幅收缩,但影响不大;焦炭方面,报告判断钢厂铁水回落,焦企产能利用率仍处低位,供需边际缓解,焦炭全产业链去库,下游仍有补库空间,焦煤现货下调,焦企现货短期有提降压力,焦企利润转正,盘面价格跟随焦煤波动,短期观望为主,做多性价比不如焦煤;焦煤方面,报告判断财政出台首套房商业贷款贴息政策,政策兑房地产态度明确,国产矿山停产煤矿增多,年内恢复概率较小,甘其毛都蒙煤通关恢复,但燃油供应紧张,蒙煤通关能否恢复至1000以上仍待观察,短期回调系情绪扰动,供给约束未解除,JM01多单持有,JM1-5正套持有;热卷方面,报告判断中美会谈释放稳定信号,政治局会议有望改善市场预期,热卷需求未能有效突破,库存绝对高位压力显著,钢厂盈利率降至6.93%,唐山钢坯亏损继续扩大,成本支撑中性,热卷震荡运行,暂时观望;纯碱方面,报告判断纯碱周度产量快速回升,重碱产量回升,轻碱产量回落,重碱总需求上周小幅回落,轻碱需求碳酸锂开工率72.24%,供需过剩格局压制纯碱价格,企业亏损加剧,开工随之回落,短期以震荡对待,长假临近,短期或资金主导,重点关注交易所提保时间点及持仓量变化,暂时观望为主;聚丙烯方面,报告判断原油地缘溢价回落,PP成本支撑走弱,下游开工维持低位,需求兑现不及预期,节前最后交易日,资金避险降仓,建议降低头寸,观望为主,重点警惕假期中东突发地缘事件引发节后跳空行情;纸浆方面,报告判断本轮上涨行情由再生纸浆规范提议引发,低价阔叶率先启动,带动针叶价格上涨,空单集中离场,市场底或已出现,逢低布局远月多单;豆粕方面,报告判断供需双旺但边际转松,供给端依赖进口大豆压榨,国内大豆到港持续高位,需求端生猪存栏高位支撑刚需,但养殖利润偏弱导致下游随用随采,豆菜粕价差拉大时禽料会部分替代,单边趋势偏震荡,波段波动主要跟随美豆天气炒作和国内到港节奏;生猪方面,报告判断猪价近期震荡偏弱运行,高企的冻品库容率或将限制需求提振,全国能繁母猪存栏预估为3700万头左右,假设以每月41万头左右的速度继续下降,到年底还有3532万头,到明年一季度末依然还有3408万头,基于目前行业PSY逐年增加的情况,母猪生产效率提升,会对冲部分能繁母猪调减带来的供给收缩,生猪供应端的压力仍将持续,猪价大概率不会再跌破今年四月的低点,但寻底过程远未完成;棉花方面,报告判断棉花市场延续弱势整理态势,基本面缺乏明显利多驱动,国内新棉加工已进入尾声,商业库存相对高位,进口棉到港量维持常态,需求端下游纺织企业订单新增有限,纱线价格稳中偏弱,企业补库意愿低迷,部分区域受环保及高温天气影响,开工率有所下调,政策方面,国家收储及配额发放的传闻扰动市场情绪,但尚未有明确落地,国际市场方面,美棉出口数据表现平平,印度及巴西棉丰产预期对国际棉价形成压制,短期内缺乏实质性利好,价格上行驱动不足,等待下游消费启动及政策指引;白糖方面,报告判断白糖市场整体呈现高位震荡格局,供应端的不确定性仍是主导因素,巴西中南部产区受干旱天气影响,甘蔗单产及出糖率预期有所下调,市场对全球食糖供应格局的担忧持续发酵,印度出口政策反复,市场对其出口配额及实际装运进度存在分歧,北半球主产国泰国、印度处于压榨中后期,产量兑现情况需持续跟踪,需求端国内终端采购以刚需为主,中间商备货意愿不强,整体成交氛围偏淡,国际原油价格波动及汇率变化也对糖价产生间接影响,总体来看,白糖市场在供应故事与需求平淡之间博弈,短期趋势依赖于主产区天气及政策面指引,市场心态较为谨慎。
研报提示了哪些风险?
研报提示了各个行业的相关风险。例如,股指方面,报告提示国庆长假临近可能导致市场活跃度下降,海外加息预期摇摆和中期选举临近可能导致市场调整压力,建议节前降低仓位,关注国庆后外围市场的调整压力;原油方面,报告提示美伊会谈未取得突破可能导致市场供应不确定性增加,建议保持空仓过节,关注地缘形势发展;铜方面,报告提示需警惕需求季节性走弱,南美扰动和矿端短缺可能导致铜价波动,美国关税政策仍可能影响COMEX-LME价差;铝方面,报告提示地缘供给担忧和美联储加息仍可能导致铝价波动,节前建议观望,中长期需关注支撑位布局;锌方面,报告提示矿端紧张向冶炼端蔓延可能导致冶炼端减产幅度加大,需关注矿端紧张加剧对市场的影响;镍及不锈钢方面,报告提示高冰镍收紧可能导致镍铁产量下降,需关注镍铁产量对不锈钢市场的影响;锡方面,报告提示锡仍受宏观影响,基本面压制明显,需关注宏观经济形势对锡价的影响;碳酸锂方面,报告提示27年需求见顶回落的逻辑可能提前兑现,价格承压,需关注需求变化对碳酸锂市场的影响;多晶硅方面,报告提示政策驱动为主,减产可能从27年一季度开始,节前预计做震荡走势,需关注政策变化对多晶硅市场的影响;工业硅方面,报告提示四川开工下滑和新疆减产可能导致工业硅供给收缩,但影响不大,需关注供给变化对工业硅市场的影响;焦炭方面,报告提示焦企利润转正,盘面价格跟随焦煤波动,短期观望为主,做多性价比不如焦煤,需关注焦煤价格波动对焦炭市场的影响;焦煤方面,报告提示国产矿山停产煤矿增多可能导致供给紧张,甘其毛都蒙煤通关能否恢复至1000以上仍待观察,需关注供给变化对焦煤市场的影响;热卷方面,报告提示热卷需求未能有效突破,库存绝对高位压力显著,需关注需求变化对热卷市场的影响;纯碱方面,报告提示供需过剩格局压制纯碱价格,企业亏损加剧,开工随之回落,短期以震荡对待,长假临近,短期或资金主导,需关注资金面和政策面变化对纯碱市场的影响;聚丙烯方面,报告提示原油地缘溢价回落可能导致PP成本支撑走弱,下游开工维持低位,需求兑现不及预期,节前最后交易日,资金避险降仓,需关注需求变化和资金面对聚丙烯市场的影响;纸浆方面,报告提示本轮上涨行情由再生纸浆规范提议引发,空单集中离场,市场底或已出现,需关注政策变化对纸浆市场的影响;豆粕方面,报告提示供需双旺但边际转松,供给端依赖进口大豆压榨,国内大豆到港持续高位,需关注供给和需求变化对豆粕市场的影响;生猪方面,报告提示猪价近期震荡偏弱运行,高企的冻品库容率或将限制需求提振,全国能繁母猪存栏和母猪生产效率提升对生猪市场的影响,生猪供应端的压力仍将持续,猪价大概率不会再跌破今年四月的低点,但寻底过程远未完成,需关注供给和需求变化对生猪市场的影响;棉花方面,报告提示棉花市场延续弱势整理态势,基本面缺乏明显利多驱动,国内新棉加工已进入尾声,商业库存相对高位,进口棉到港量维持常态,需求端下游纺织企业订单新增有限,纱线价格稳中偏弱,企业补库意愿低迷,部分区域受环保及高温天气影响,开工率有所下调,政策方面,国家收储及配额发放的传闻扰动市场情绪,但尚未有明确落地,国际市场方面,美棉出口数据表现平平,印度及巴西棉丰产预期对国际棉价形成压制,需关注政策变化和国际市场变化对棉花市场的影响;白糖方面,报告提示白糖市场整体呈现高位震荡格局,供应端的不确定性仍是主导因素,巴西中南部产区受干旱天气影响,甘蔗单产及出糖率预期有所下调,市场对全球食糖供应格局的担忧持续发酵,印度出口政策反复,市场对其出口配额及实际装运进度存在分歧,北半球主产国泰国、印度处于压榨中后期,产量兑现情况需持续跟踪,需求端国内终端采购以刚需为主,中间商备货意愿不强,整体成交氛围偏淡,国际原油价格波动及汇率变化也对糖价产生间接影响,需关注天气变化、政策面和国际市场变化对白糖市场的影响。