猜你想问
这份研报主要讲了什么内容?
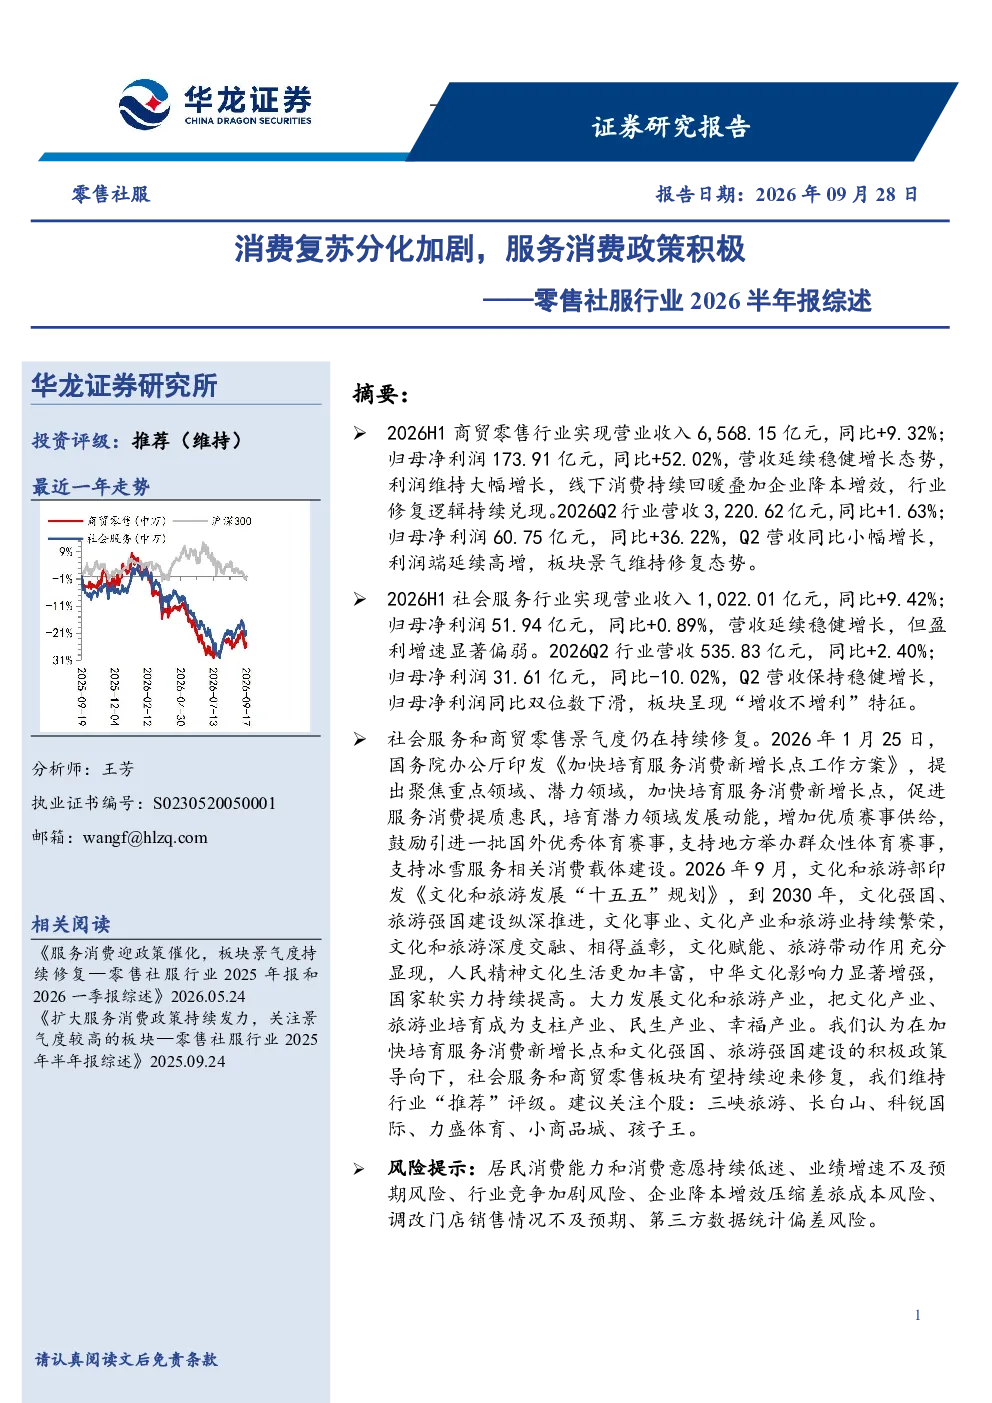
这份研报主要分析了2026年上半年商贸零售和社会服务行业的经营情况。商贸零售行业营收和利润均实现稳健增长,线下消费持续回暖,企业降本增效推动修复逻辑。社会服务行业营收保持增长但盈利增速偏弱,Q2净利润同比下滑,呈现“增收不增利”特征。报告强调了国务院和文旅部关于培育服务消费和文化旅游发展的政策支持,认为这两个板块有望持续修复。子行业方面,教育、旅游及景区、专业服务、酒店餐饮、百货、体育板块各有表现,教育利润承压,旅游及景区承压,专业服务营收稳健但盈利承压,酒店餐饮小幅下滑,超市利润反弹,百货深度承压,体育板块营收和盈利均承压。建议关注三峡旅游、长白山、科锐国际、力盛体育、小商品城、孩子王等个股。
当前零售社服行业的发展趋势如何?
当前零售社服行业呈现消费复苏分化加剧的趋势。商贸零售行业受益于线下消费回暖和政策支持,景气度持续修复,营收利润双增长。社会服务行业营收稳健但盈利增速放缓,Q2净利润下滑明显。政策层面,国家积极推动服务消费和文化旅游发展,如《加快培育服务消费新增长点工作方案》和《文化和旅游发展“十五五”规划》都为行业带来积极影响。子行业分化明显,教育利润承压,旅游及景区、专业服务盈利边际承压,酒店餐饮小幅下滑,超市利润反弹,百货承压,体育板块承压。整体看,行业在政策驱动下有望持续修复,但内部存在结构性分化。
研报重点分析了哪些方向?
研报重点分析了商贸零售和社会服务行业的整体经营情况及政策影响。具体包括:商贸零售行业的营收利润增长、线下消费回暖、企业降本增效等因素对行业修复的影响;社会服务行业营收增长但盈利增速偏弱的问题,特别是Q2净利润同比下滑的“增收不增利”特征;国家政策对服务消费和文化旅游发展的支持,如《加快培育服务消费新增长点工作方案》和《文化和旅游发展“十五五”规划》的具体内容和影响;各子行业的经营表现,如教育、旅游及景区、专业服务、酒店餐饮、超市、百货、体育等板块的营收和利润情况;以及建议关注的个股和潜在风险。
当前市场对零售社服行业的判断是怎样的?
当前市场对零售社服行业的判断是行业景气度持续修复但分化明显。商贸零售行业在消费复苏和政策支持下表现稳健,营收利润双增长,修复逻辑持续兑现。社会服务行业营收保持增长但盈利面临压力,Q2净利润同比下滑,显示出行业内部的结构性问题。政策层面,国家积极推动服务消费和文化旅游发展,为行业带来长期积极预期。子行业方面,各板块表现不一,教育、旅游及景区、专业服务、酒店餐饮、百货、体育等板块各有优劣,反映出行业内部的结构性分化。整体看,行业在政策驱动下有望持续修复,但投资者需关注行业内部的结构性差异和潜在风险。
研报提示了哪些风险?
研报提示了零售社服行业面临的风险,包括:居民消费能力和消费意愿持续低迷可能影响行业整体表现;部分子行业如教育、旅游及景区、专业服务、酒店餐饮、百货、体育等业绩增速可能不及预期;行业竞争加剧可能导致利润空间压缩;企业降本增效措施可能压缩差旅等非核心支出;门店调整和改造的销售情况可能不及预期;以及第三方数据统计可能存在偏差。这些风险需引起投资者关注,以更全面地评估行业投资价值。