猜你想问
食品饮料行业2026半年报核心内容是什么?
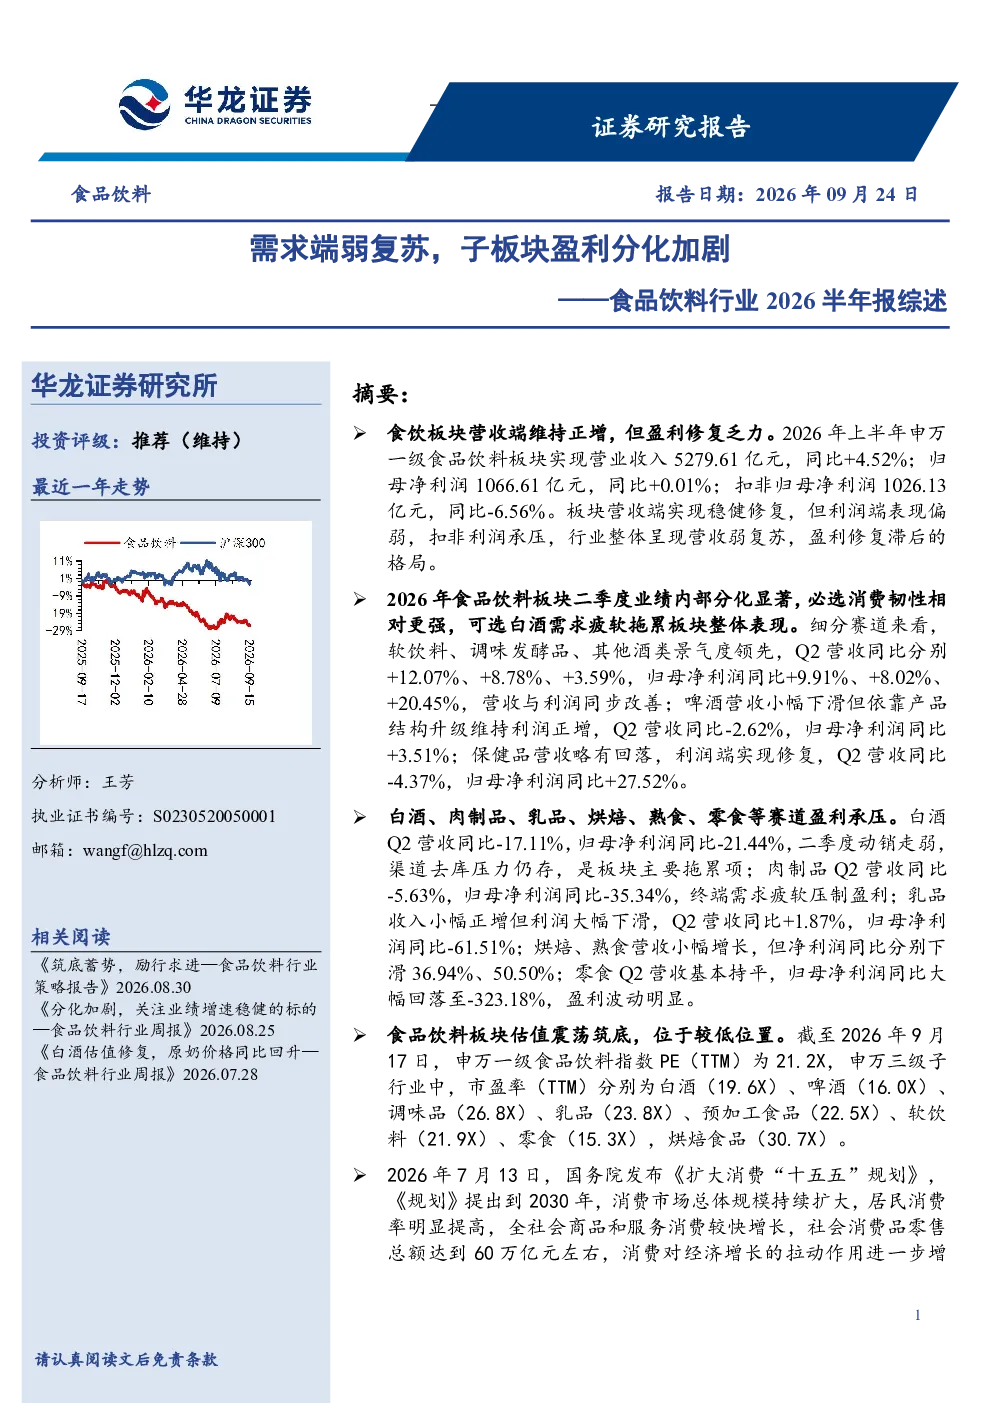
2026年上半年,食品饮料行业整体营收维持正增长,但盈利修复乏力,呈现营收弱复苏,盈利修复滞后的格局。板块内部分化显著,必选消费韧性相对更强,可选白酒需求疲软拖累板块整体表现。申万一级食品饮料板块实现营业收入5279.61亿元,同比+4.52%;归母净利润1066.61亿元,同比+0.01%;扣非归母净利润1026.13亿元,同比-6.56%
食品饮料行业各赛道发展趋势如何?
食品饮料行业各赛道发展趋势分化明显。软饮料、调味发酵品、其他酒类景气度较高,Q2营收同比分别+12.07%、+8.78%、+3.59%,归母净利润同比+9.91%、+8.02%、+20.45%,营收与利润同步改善;啤酒营收小幅下滑但依靠产品结构升级维持利润正增,Q2营收同比-2.62%,归母净利润同比+3.51%;保健品营收略有回落,利润端实现修复,Q2营收同比-4.37%,归母净利润同比+27.52%。而白酒、肉制品、乳品、烘焙、熟食、零食等赛道盈利承压,白酒Q2营收同比-17.11%,归母净利润同比-21.44%;肉制品Q2营收同比-5.63%,归母净利润同比-35.34%;乳品收入小幅正增但利润大幅下滑,Q2营收同比+1.87%,归母净利润同比-61.51%
食品饮料行业报告重点分析了哪些方向?
食品饮料行业报告重点分析了整体营收与盈利表现、子板块分化情况以及估值水平。报告指出,整体营收维持正增长但盈利修复滞后,板块内部分化显著,必选消费韧性相对更强,可选白酒需求疲软拖累板块整体表现。报告还分析了软饮料、调味发酵品、其他酒类等景气度较高的赛道,以及白酒、肉制品、乳品等盈利承压的赛道,并指出食品饮料板块估值震荡筑底,位于较低位置
当前食品饮料行业市场现状如何?
当前食品饮料行业市场现状呈现营收弱复苏,盈利修复滞后的格局。整体营收维持正增长,但盈利修复乏力,板块内部分化显著。必选消费韧性相对更强,可选白酒需求疲软拖累板块整体表现。软饮料、调味发酵品、其他酒类景气度较高,啤酒依靠产品结构升级维持利润正增,保健品利润端实现修复。而白酒、肉制品、乳品、烘焙、熟食、零食等赛道盈利承压,白酒营收利润双降,肉制品利润大幅下滑,乳品利润大幅下滑,烘焙、熟食利润下滑,零食利润大幅回落
食品饮料行业研报有哪些风险提示?
食品饮料行业研报提示了多项风险,包括食品安全风险、消费复苏不及预期风险、成本上行风险、业绩增速不及预期风险、行业竞争加剧风险、第三方数据统计偏差风险。这些风险可能对行业整体表现和子板块发展产生影响,需要投资者关注