猜你想问
这份钢矿周报的核心内容是什么?
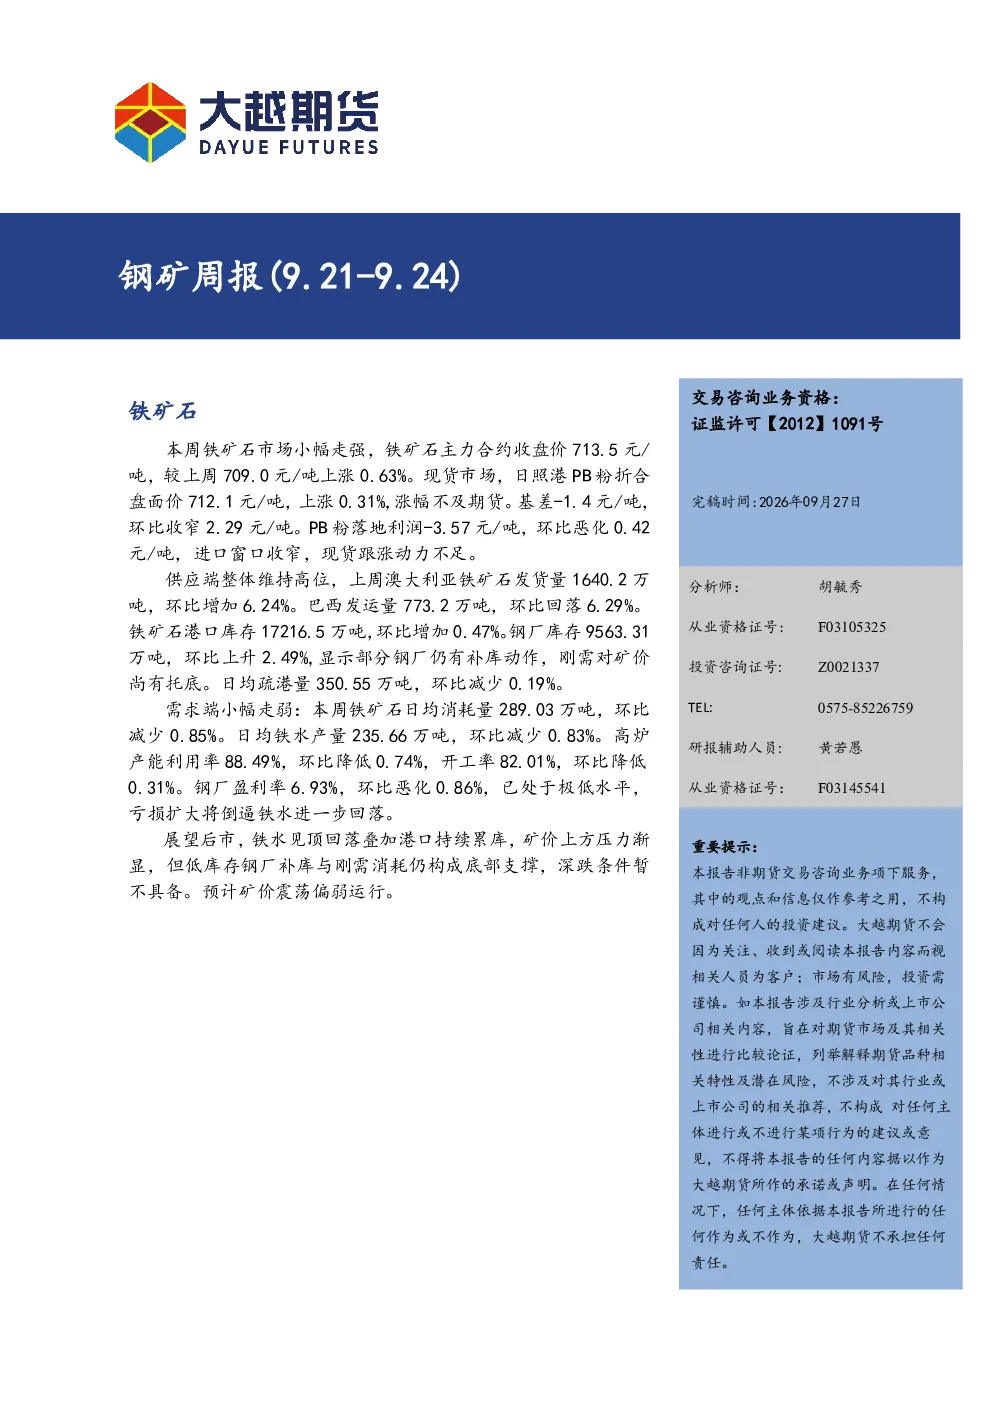
本周铁矿石市场小幅走强,主力合约收盘价713.5元/吨,上涨0.63%。现货市场日照港PB粉折合盘面价712.1元/吨,上涨0.31%,基差收窄至-1.4元/吨,进口窗口收窄,现货跟涨动力不足。澳大利亚发运量1640.2万吨(环比+6.24%),巴西发运量773.2万吨(环比-6.29%),港口库存17216.5万吨(环比+0.47%),钢厂库存9563.31万吨(环比+2.49%)。日均消耗量289.03万吨(环比-0.85%),日均铁水产量235.66万吨(环比-0.83%),高炉产能利用率88.49%(环比-0.74%),开工率82.01%(环比-0.31%)。螺纹钢主力合约收盘价3118.0元/吨,上海现货3260元/吨,基差142元/吨。钢企产量165.35万吨(环比-5.01%),钢厂库存152.48万吨(环比-6.82万吨),社会库存439.59万吨(环比-36.68万吨),合计去库逾43万吨。消费量208.85万吨(环比+10.15%)。热卷主力合约收盘价3298.0元/吨,上海现货3300元/吨,基差2元/吨。钢企产量285.7万吨(环比-0.33%),钢厂库存69.76万吨(环比+2.49万吨),社会库存354.7万吨(环比-7.45万吨)。消费量290.66万吨(环比+0.42%)。
钢矿行业未来发展趋势如何?
铁矿石方面,铁水见顶回落叠加港口累库,矿价上方压力渐显,但低库存钢厂补库与刚需消耗构成底部支撑。螺纹钢减产与需求回暖共振,去库加快,钢价受支撑;热卷受制于厂库累积与利润恶化,上行动能不足。预计矿价震荡偏弱运行,螺纹震荡偏强,热卷震荡运行,卷螺差趋于收窄。需关注国内外宏观经济变化、钢铁行业供需平衡及港口库存动态。
本报告重点分析了哪些方向?
本报告重点分析了铁矿石和螺卷两个板块的市场表现、供需关系及后市展望。铁矿石方面,关注了主力合约价格变动、现货市场基差变化、主要港口库存水平、钢厂库存及疏港量、铁水产量及高炉开工率等关键指标。螺卷方面,分析了螺纹钢和热卷的主力合约价格、现货价格、基差、钢企利润、产量、库存及消费量等数据,并探讨了螺纹与热卷的需求分化情况。
当前钢矿市场现状如何判断?
当前铁矿石市场小幅走强,但现货跟涨动力不足,港口库存小幅累库,钢厂库存有所增加,显示部分钢厂补库,刚需对矿价有托底作用。螺纹钢去库加快,钢价受支撑,消费量环比增长。热卷厂库累积,利润恶化,上行动能不足,消费量环比微增。整体来看,铁矿石和螺卷市场呈现分化态势,需关注供需变化及政策影响。
本报告提示哪些风险?
需关注国内外宏观经济波动对钢铁行业需求的影响,政策变化可能对铁矿石进口及钢厂生产带来的不确定性,国内外铁矿石供应格局变化可能对价格的影响,以及钢厂利润变化可能导致的生产行为调整风险。此外,需关注港口库存及疏港量变化可能对市场短期价格的影响。