猜你想问
报告主要分析了哪些内容?
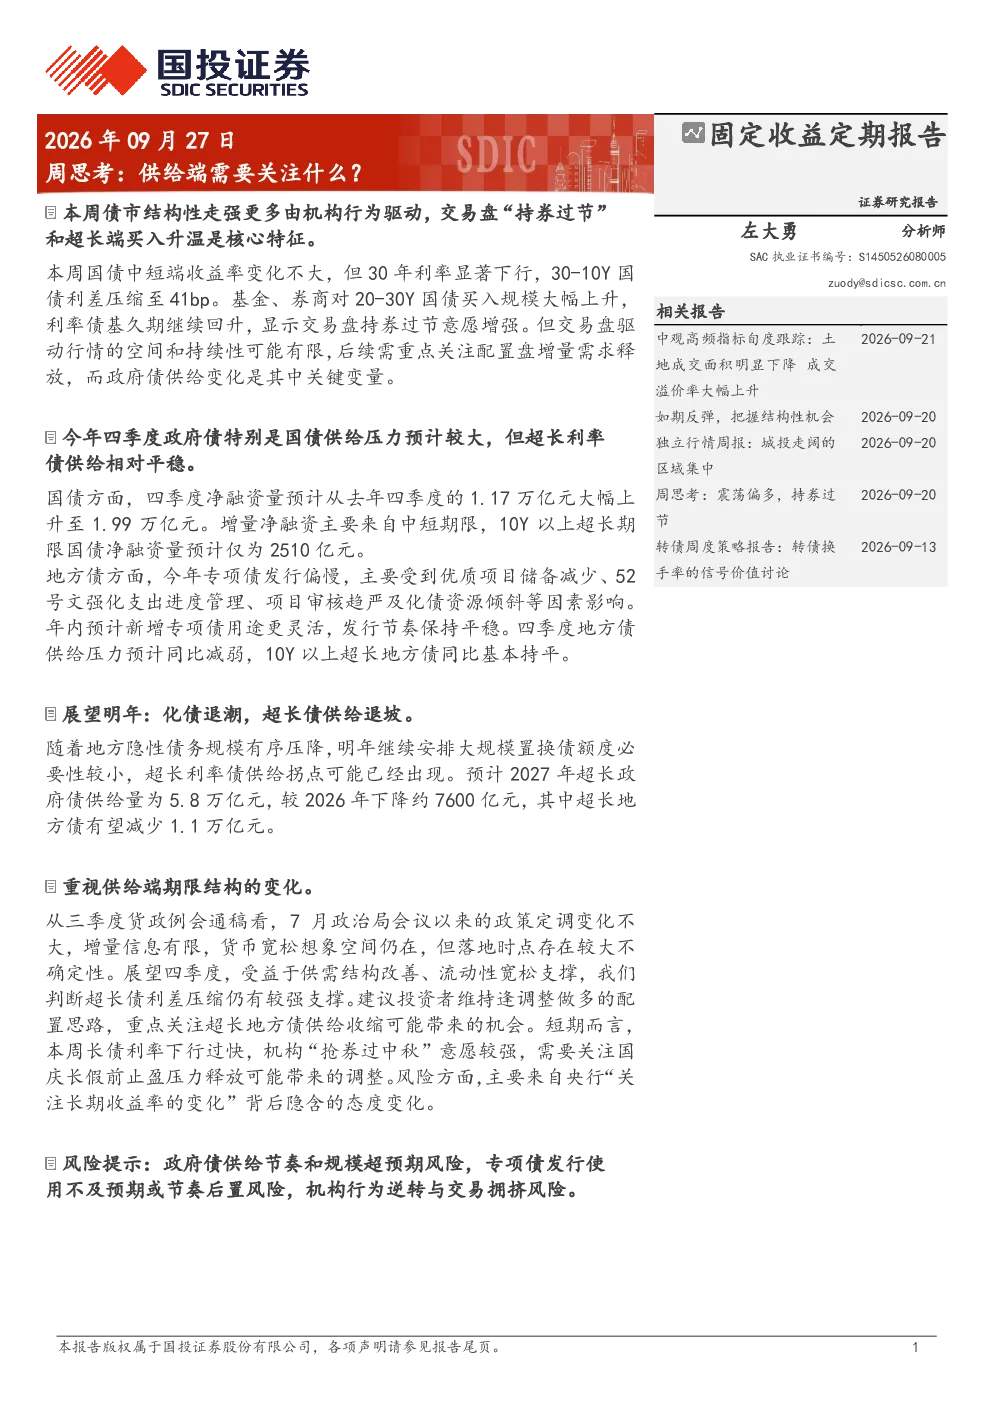
本报告主要分析了债市结构性走强的驱动因素,重点关注了交易盘‘持券过节’和超长端买入升温对国债收益率的影响,以及政府债供给变化对市场的影响。报告详细解析了四季度国债和地方债的供给情况,并展望了明年超长利率债供给的变化趋势。
钢铁行业未来发展趋势如何?
报告指出,随着地方隐性债务规模有序压降,2027年超长利率债供给拐点可能已经出现。预计明年超长政府债总供给将减少7600亿元,其中超长地方债有望减少1.1万亿元,这将可能对市场产生积极影响。此外,四季度作为传统配置旺季,供需关系改善的预期可能推动配置资金需求进一步释放。
报告重点分析了哪些方向?
报告重点分析了交易盘驱动行情的空间和持续性,以及配置盘增量需求释放的关键性。同时,报告详细分析了四季度国债和地方债的供给情况,特别是中短期限和超长期限的净融资量变化,并展望了明年超长利率债供给的变化趋势。
当前市场状况如何判断?
本周债市结构性走强主要由机构行为驱动,交易盘‘持券过节’和超长端买入升温是核心特征。国债中短端收益率变化不大,但30年利率显著下行,30-10Y国债利差压缩至41bp,显示交易盘持券过节意愿增强。四季度政府债供给压力仍然较大,但净供给增量主要来自中短端,超长利率债供给相对平稳。
报告有哪些风险提示?
本周长债利率下行过快,机构‘抢券过节’意愿较强,需要关注国庆长假前止盈压力释放可能带来的调整。利率最大风险可能主要来自于央行‘关注长期收益率的变化’背后隐含的态度变化。此外,虽然四季度作为传统配置旺季,供需关系改善的预期可能推动配置资金需求进一步释放,但交易盘驱动行情的空间和持续性可能有限。
你可能感兴趣
地产周思考(4):提估值需要资产端新模式
房地产华创证券2023-05-16
宏观周度观察:步入两会时间:需要关注什么?
国联民生证券2026-02-28
国内宏观周度观察步入两会时间需要关注什么两会召开在即哪些重点值得关
未知机构2026-03-02
原油周度思考第257期:原油供给端预期分歧不大,旺季需求成交易重点
中泰期货2025-07-13
【风口研报·洞察】顺周期交易能否回归;除存储外,半导体周期底部还可关注什么?这个细分领域供给端格局良
未知机构2023-07-14
策略周思考筑底反弹后,该关注什么?
国信证券2024-09-23
宏观交流与思考第2期:汇率结束贬值,需要什么条件?
财通证券2023-06-24
高中生对教育和职业道路的思考以及实现目标需要什么
文化传媒ACT2025-08-05
周观点:供给端重现预期,需求端关注升级
钢铁国泰海通证券2025-07-06
周观点:存量房贷利率或将下降,关注板块供给端变化
建筑建材德邦证券2024-09-08