猜你想问
超长债近期表现如何?
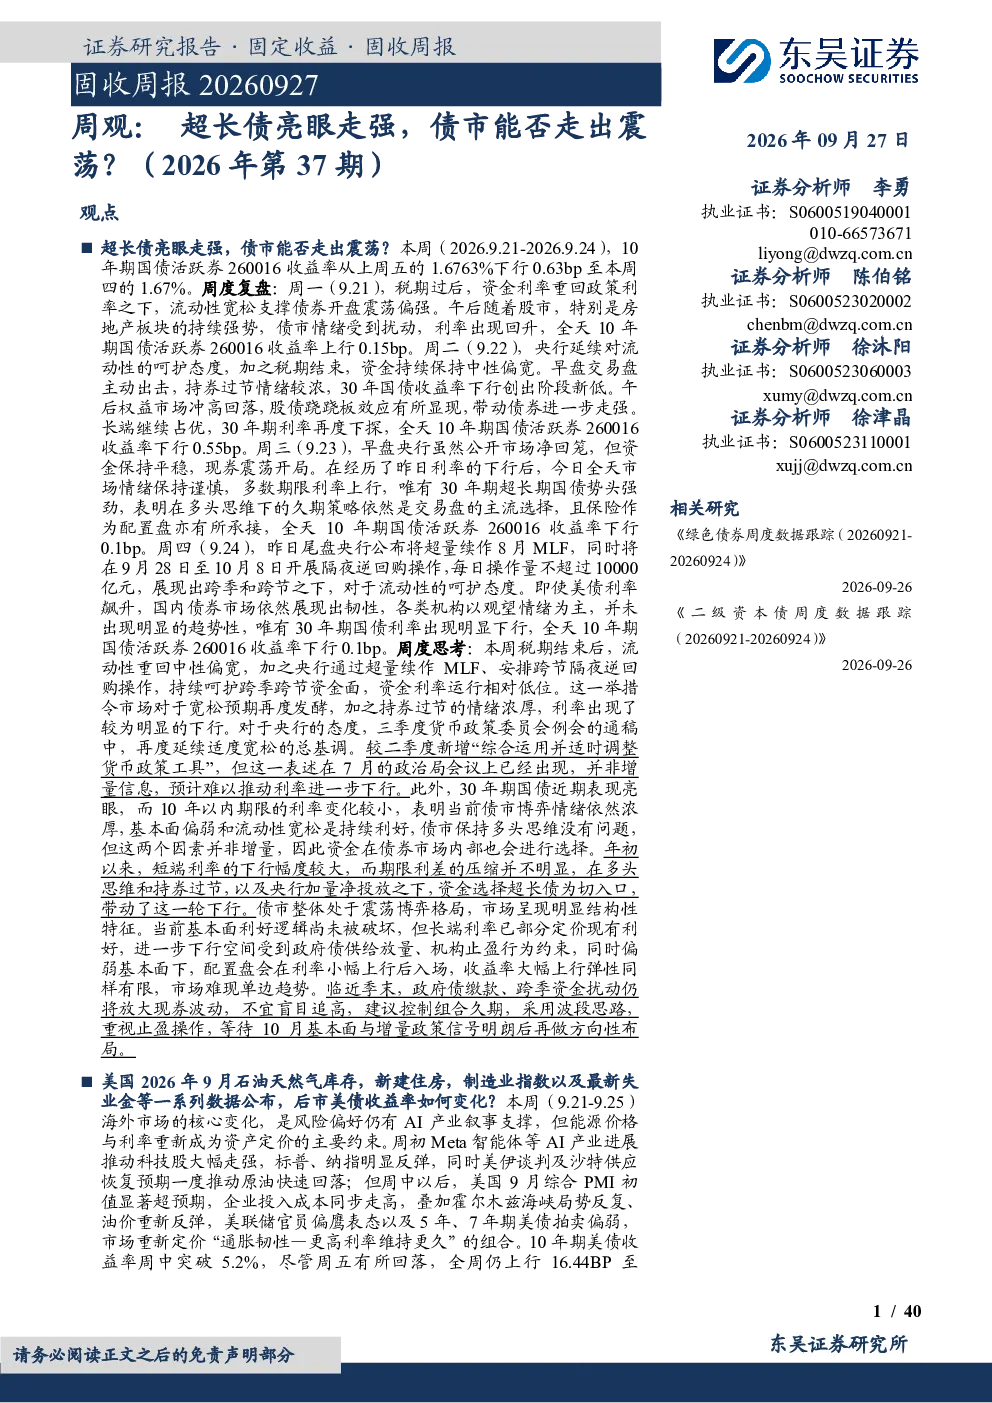
本周10年期国债收益率下行0.63bp至1.67%,流动性宽松,央行呵护资金面,市场对宽松预期发酵。30年期超长期国债表现亮眼,显示市场博弈情绪浓厚,久期策略为主。
债市未来走势怎样?
基本面利好逻辑未破坏,但长端利率已部分定价现有利好,进一步下行空间受限。政府债供给放量、机构止盈行为将约束长端利率下行。配置盘会在利率小幅上行后入场,市场难现单边趋势。
报告主要分析了哪些方向?
报告分析了超长债走强原因、债市震荡逻辑、操作建议、国内外流动性及宏观数据、地方债及信用债市场一周回顾。建议控制组合久期,采用波段思路,重视止盈操作。
当前债市市场状况如何?
税期结束后资金利率重回政策利率之下,央行通过超量续作MLF、安排跨节隔夜逆回购操作,持续呵护跨季跨节资金面。地方债存量60.17万亿元,成交量6339.39亿元,换手率为1.05%。信用债收益率全面下行。
研报存在哪些风险提示?
历史经验不代表将来,政策将跟随基本面产生变动。经济基本面变化超预期,未来发展具有不确定性。需关注美联储加息预期及国内政策动向对债市的影响。
你可能感兴趣
周观:超长债亮眼走强,债市能否走出震荡?(2026年第37期)
金融东吴证券2026-09-27
固收周报:周观:“类降息”预期催化利率下行,9月债市能否走出区间震荡?(2026年第34期)
东吴证券2026-09-06
固收周报:周观:供给压力之下,债市震荡窗口如何把握?(2026年第35期)
东吴证券2026-09-14
固收周报:周观:“放短收长”信号下,债市震荡行情将走向何方?(2026年第33期)
东吴证券2026-08-30
固收周报:周观:债市震荡格局如何打破?(2026年第6期)
东吴证券2026-02-08
周观:如何看待超长债收益率快速下行后的行情变化?(2026年第28期)
东吴证券2026-07-26
固收周报:周观:债市主线交易逻辑并未清晰(2026年第13期)
东吴证券2026-04-06
固收周报:周观:从股债性价比角度看债市点位(2025年第35期)
东吴证券2025-09-07
固收周报:周观:债市“钝化”,新增信息难掀波澜(2026年第12期)
东吴证券2026-03-29
固收周报:周观:3月PPI同比转正,后续债市如何演绎?(2026年第14期)
东吴证券2026-04-12