一周观点
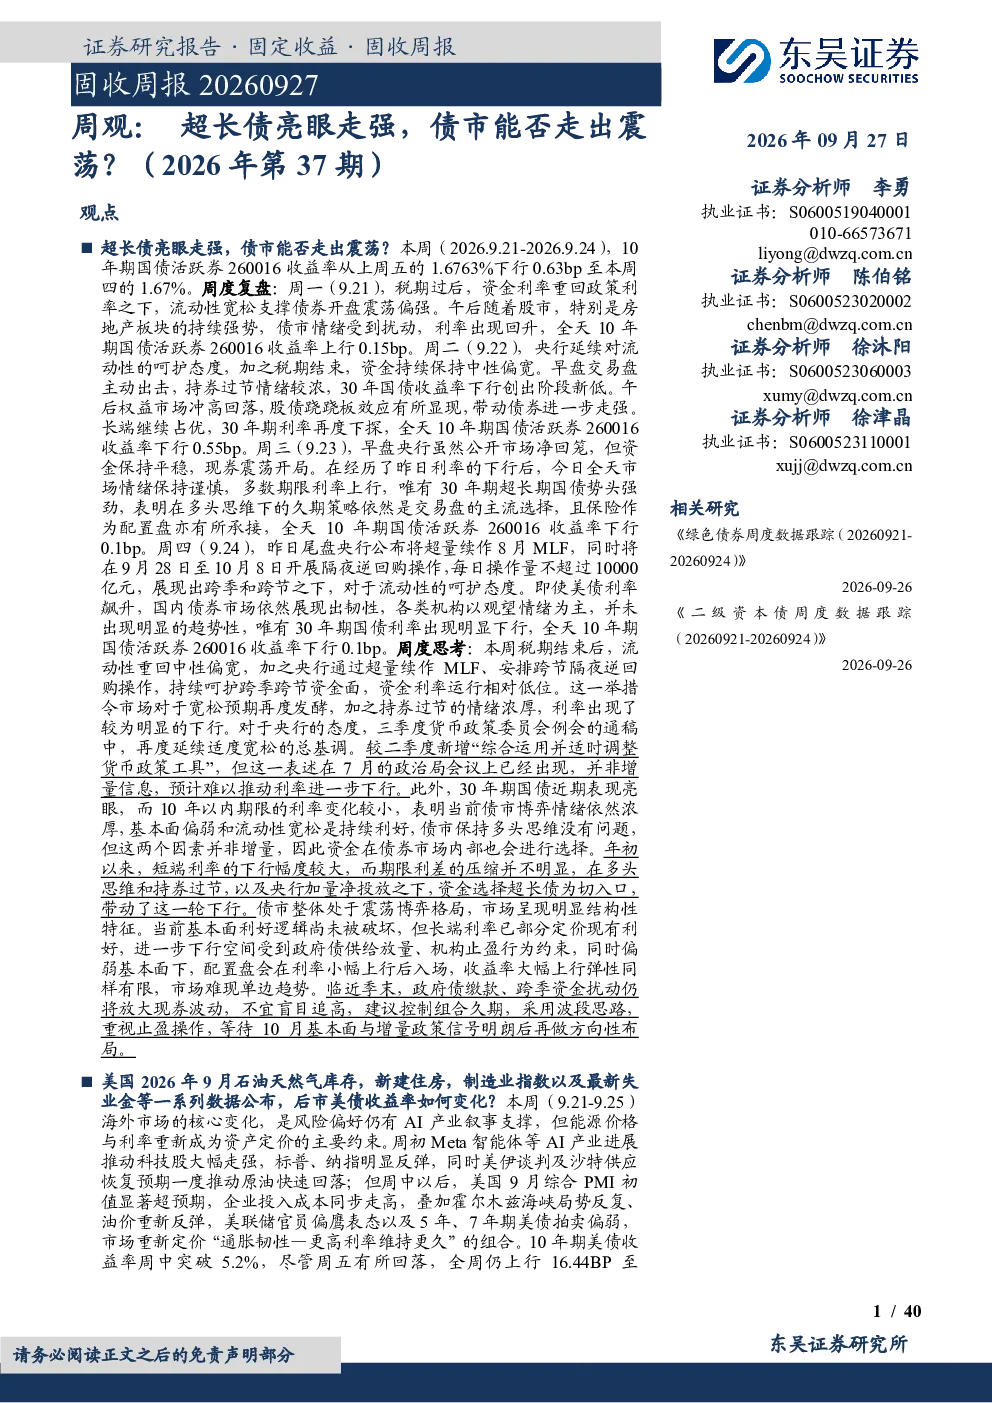
超长债走强,债市震荡博弈。本周10年期国债收益率下行0.63bp至1.67%。税期结束后流动性宽松,央行呵护资金面,市场情绪转暖,利率下行。央行超量续作MLF并安排跨节隔夜逆回购操作,持续呵护流动性。三季度货币政策委员会例会延续适度宽松总基调,但“综合运用并适时调整货币政策工具”并非增量信息。30年期国债表现亮眼,表明市场博弈情绪浓厚,基本面偏弱和流动性宽松是持续利好,但长端利率已部分定价现有利好,进一步下行空间受限。债市整体处于震荡博弈格局,市场呈现结构性特征,难现单边趋势。临近季末,政府债缴款、跨季资金扰动仍将放大现券波动,建议控制组合久期,采用波段思路,重视止盈操作,等待10月基本面与增量政策信号明朗后再做方向性布局。
美国9月经济数据及美债收益率变化。本周美债收益率上行16.44BP至5.1604%,收益率曲线呈现熊陡特征。风险偏好仍有AI产业叙事支撑,但能源价格与利率重新成为资产定价的主要约束。美国9月综合PMI初值显著超预期,企业投入成本同步走高,叠加霍尔木兹海峡局势反复、油价重新反弹,美联储官员偏鹰表态以及5年、7年期美债拍卖偏弱,市场重新定价“通胀韧性—更高利率维持更久”的组合。美国当周汽油及天然气厂液体库存环比回落,8月新建住房销量环比超预期回升,能源供给端扰动未消而地产需求韧性犹存,强化了美联储维持限制性政策的必要性。美国9月区域制造业景气分化,当周初请失业金人数维持低位,实体经济尚未出现明显走弱信号,劳动力市场紧俏格局延续,为美联储将政策重心继续放在压制通胀上留出空间。美联储9月加息落地后官员表态密集偏鹰,市场对10月再度加息25个基点的定价升至64.2%,短期内美债收益率或维持高位震荡。
国内外数据汇总
流动性跟踪。本周资金利率重回政策利率之下,流动性宽松支撑债券开盘震荡偏强。
国内外宏观数据跟踪。美国9月经济数据显示通胀韧性,美联储维持限制性政策必要性增强。
地方债一周回顾
一级市场发行概况。本周地方债共发行64只,发行金额2803.49亿元,净融资额2043.77亿元。主要投向为综合、棚改和公路。
二级市场概况。本周地方债存量60.17万亿元,成交量6339.39亿元,换手率为1.05%。
本月地方债发行计划。略。
信用债市场一周回顾
一级市场发行概况。本周信用债共发行311只,总发行量2519.06亿元,净融资额-379.48亿元。
发行利率。略。
二级市场成交概况。本周信用债成交额情况略。
到期收益率。略。
信用利差。略。
等级利差。略。
交易活跃度。本周工业行业债券周交易量最大,达3247.36亿元。
主体评级变动情况。本周无主体评级变动。
风险提示
历史经验不代表将来,政策将跟随基本面产生变动。经济基本面变化超预期,未来发展具有不确定性。