猜你想问
美欧日央行加息对全球金融市场有何影响?
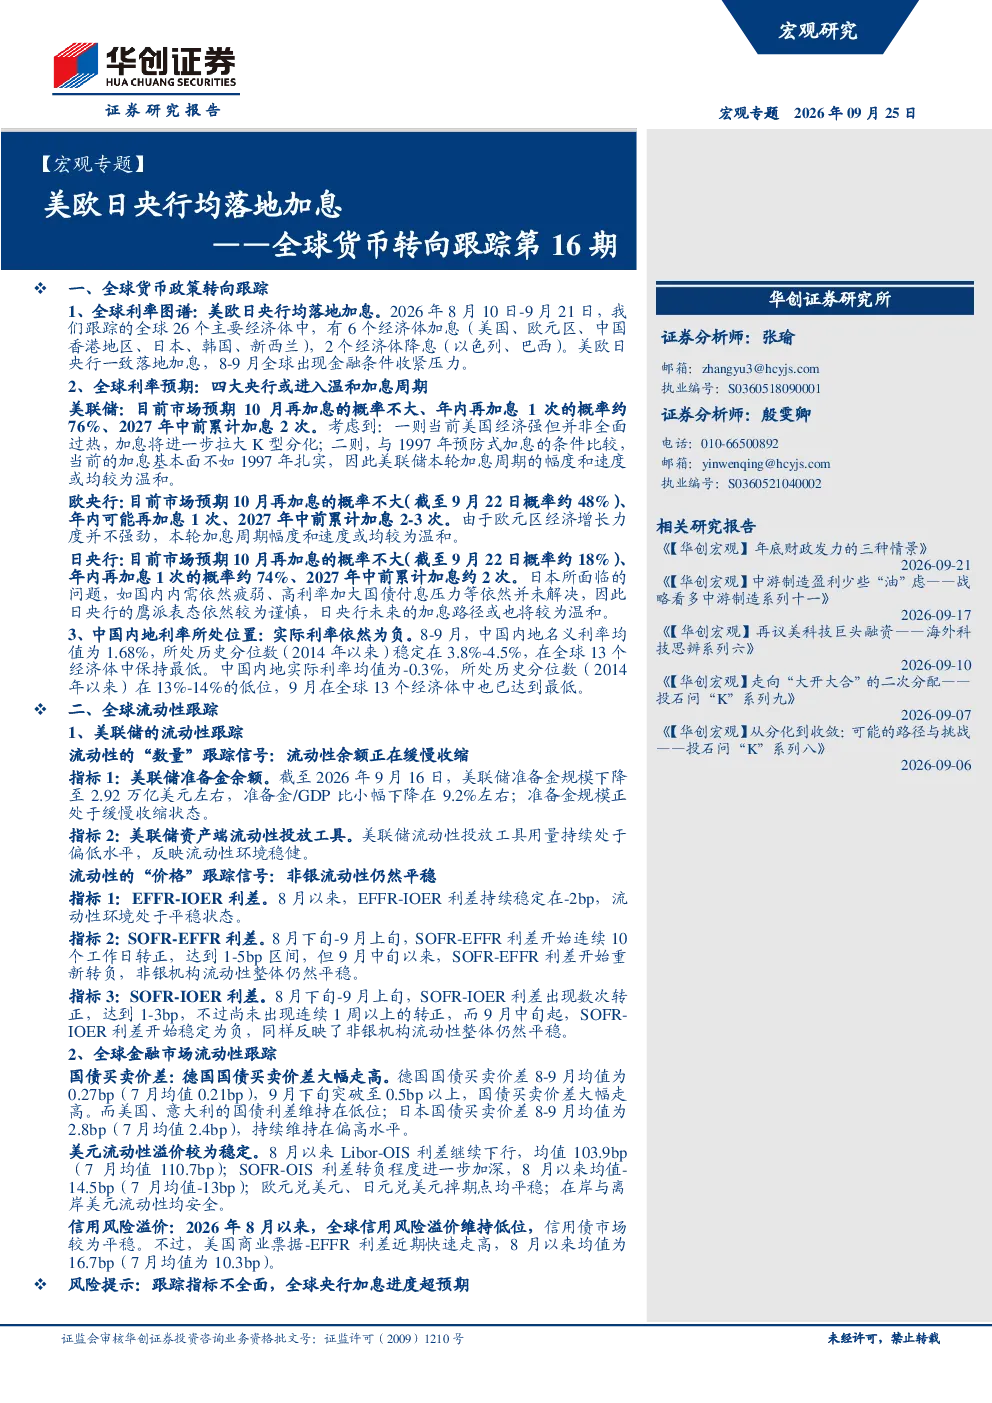
美欧日央行加息导致全球金融条件收紧,主要经济体中6个经济体加息,2个经济体降息。这一政策转向影响全球流动性,可能改变投资组合配置,需关注各国货币政策差异及对汇率、资产价格的影响。美欧央行加息幅度和速度或较温和,而日央行鹰派表态谨慎,其加息路径需持续跟踪。
全球利率预期如何变化?
市场预期美联储、欧央行、日央行年内可能再加息1次,2027年中前累计加息2-3次。加息幅度和速度或均较为温和。美联储加息概率约76%,欧央行年内可能再加息1次,日央行年内再加息1次概率约74%。需关注各国经济数据及通胀走势对加息决策的影响。
中国内地利率在全球处于什么位置?
2026年8-9月,中国内地名义利率均值为1.68%,在全球13个经济体中保持最低。实际利率均值为-0.3%,在全球13个经济体中也已达到最低。这一情况反映中国内地利率水平相对较低,但需结合经济周期及政策导向分析其长期影响。
全球流动性现状如何?
美联储准备金余额缓慢收缩,流动性投放工具用量持续处于偏低水平。非银流动性仍然平稳,EFFR-IOER利差、SOFR-EFFR利差、SOFR-IOER利差自9月中旬起均处于健康水平。德国国债买卖价差大幅走高,而美国、意大利国债利差维持在低位。需关注美元流动性溢价及信用风险溢价变化。
本报告有哪些风险提示?
全球货币政策转向存在不确定性,各国经济复苏步伐不一可能影响加息路径。金融市场波动性增加,需关注各国政策协调及潜在的经济衰退风险。信用风险溢价虽维持低位,但美国商业票据-EFFR利差近期快速走高,需警惕部分领域信用风险积聚。各国利率水平差异可能加剧资本流动,需做好跨境投资风险评估。
你可能感兴趣
【宏观专题】全球货币转向跟踪第8期:美欧日央行暂时进入观望期
金融华创证券2025-08-06
——全球货币转向跟踪第15期:欧日央行加息后进入观望期
华创证券2026-08-13
【宏观专题】全球央行双周志第16期:2019年美欧日货币政策怎么走?影响如何?
华创证券2018-11-27
【宏观专题】地缘扰动降温,美欧货币政策分化——全球货币转向跟踪第13期
华创证券2026-05-13
宏观专题:全球货币转向跟踪第5期:美欧货币政策立场分化加大
金融华创证券2024-12-28
【宏观专题】全球货币转向跟踪第7期:三大央行按兵不动,关税不确定性加大
金融华创证券2025-03-26
【宏观专题】全球货币转向跟踪第6期:美欧央行分化加大,强美元暂难缓解
金融华创证券2025-02-13
全球宏观态势每周观察(2023年第5期):美欧英央行纷纷加息,美国非农数据超预期走强
联合资信2023-02-15
【宏观专题】全球货币转向跟踪第2期:降息潮启动
华创证券2024-06-16
【宏观专题】全球货币转向跟踪第4期:超半数主要经济体开始降息
华创证券2024-11-13