猜你想问
这份研报的核心内容是什么?
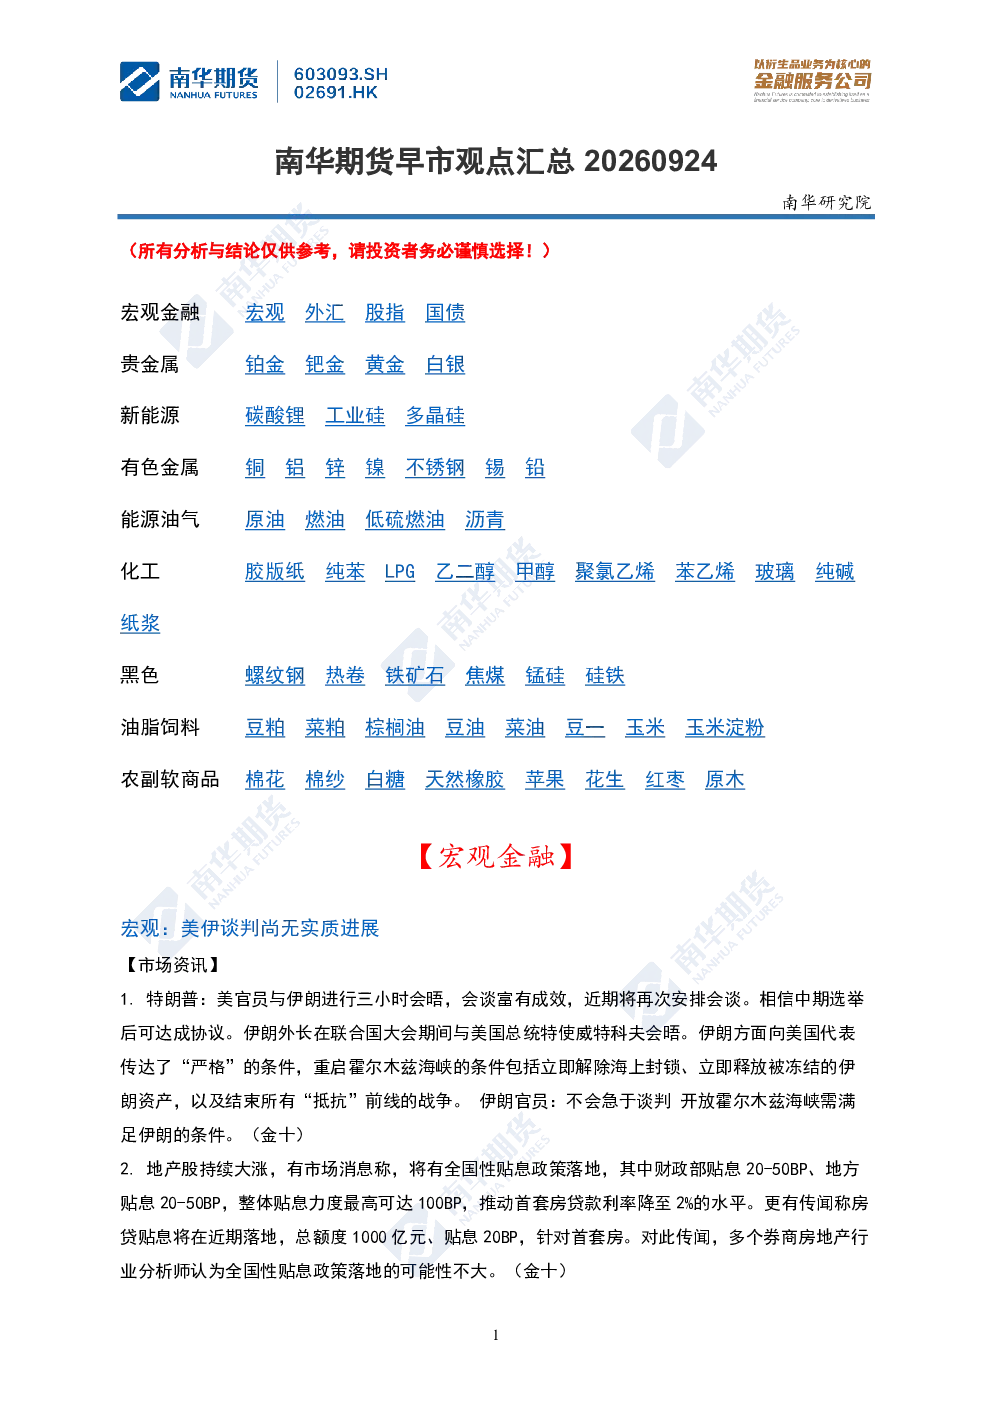
这份研报涵盖了宏观金融、股指、国债、贵金属、新能源、有色金属、能源油气、化工、油脂饲料以及农副软商品等多个行业的最新市场观点和分析。报告详细解读了美伊谈判的进展及其对市场情绪的影响,分析了地产股的表现和全国性贴息政策的可能性,探讨了人民币汇率的波动原因。此外,还深入分析了各行业如股指的震荡磨底、国债的资金面情况、贵金属的估值和加息预期、新能源的供需关系、有色金属的库存和成本支撑、能源油气的地缘风险和供需平衡、化工品的价格驱动因素以及农副软商品的供需状况。研报内容丰富,为投资者提供了全面的行业视角和深入的市场解读。
报告对哪些赛道/行业的发展趋势进行了分析?
报告对多个赛道/行业的发展趋势进行了分析,包括宏观金融、股指、国债、贵金属、新能源、有色金属、能源油气、化工、油脂饲料以及农副软商品。在宏观金融方面,报告关注了美伊谈判、地产股和政策预期对市场的影响;股指部分分析了市场表现、风格切换和海外市场的影响;国债部分则探讨了市场表现、资金面和政策利率;贵金属部分分析了价格驱动因素和加息预期;新能源部分关注了碳酸锂和双硅的供需关系;有色金属部分探讨了铜、铝、锌、镍、锡、铅等品种的价格趋势和基本面;能源油气部分分析了原油、燃料油和沥青的市场表现和驱动因素;化工部分关注了纸浆、纯苯、LPG、乙二醇、甲醇、PVC、玻璃、硅铁和硅锰等品种的价格和供需关系;油脂饲料部分分析了油料和油脂的市场趋势;农副软商品部分则探讨了棉花、白糖、橡胶、苹果、花生、红枣和原木等品种的价格和供需状况。这些分析为投资者提供了对各行业发展趋势的全面了解。
报告重点分析了哪些方向?
报告重点分析了各行业的市场表现、基本面和价格驱动因素。在宏观金融方面,报告重点分析了美伊谈判、地产股和政策预期对市场的影响;股指部分重点分析了市场表现、风格切换和海外市场的影响;国债部分则重点探讨了市场表现、资金面和政策利率;贵金属部分重点分析了价格驱动因素和加息预期;新能源部分重点分析了碳酸锂和双硅的供需关系;有色金属部分重点探讨了铜、铝、锌、镍、锡、铅等品种的价格趋势和基本面;能源油气部分重点分析了原油、燃料油和沥青的市场表现和驱动因素;化工部分重点探讨了纸浆、纯苯、LPG、乙二醇、甲醇、PVC、玻璃、硅铁和硅锰等品种的价格和供需关系;油脂饲料部分重点分析了油料和油脂的市场趋势;农副软商品部分则重点探讨了棉花、白糖、橡胶、苹果、花生、红枣和原木等品种的价格和供需状况。这些分析为投资者提供了对各行业重点分析方向的深入理解。
报告对当前市场现状作出了哪些判断?
报告对当前市场现状作出了多方面的判断。在宏观金融方面,报告判断美伊谈判暂无实质进展,市场对海峡开放预期升温,但伊方表示在条件被满足之前不会开放海峡;地产股持续大涨,但全国性贴息政策落地的可能性不大;美元指数创8月以来最高,人民币汇率对市场情绪形成扰动。股指部分判断股指大幅缩量,节前效应显露,市场观望情绪升温,指数全天震荡走弱;市场风格由大盘股指占优切换为中小盘股指占优,中小盘股指相对优势凸显;海外市场影响下,无风险利率抬升预计压制权益市场承压。国债部分判断期债缩量回调,资金利率稳处政策利率下方,资金面总体情况依然指向宽松。贵金属部分判断贵金属板块在深度回调后已部分定价美联储鹰派预期,估值端进一步下修空间预计有限。新能源部分判断碳酸锂震荡走弱,市场主要交易远期供给过剩逻辑;工业硅和多晶硅市场情绪反复,双硅震荡运行。有色金属部分判断铜价高位回落,维持高位震荡判断;铝产业链沪铝高位整理,氧化铝增仓回落;锌仓单去化支持修复,强美元与冶炼供应约束上行;镍和不锈钢印尼镍铁减产抬升成本支撑,但精炼过剩与高库存压制;锡社库下降、进口转亏,利率重定价下维持宽幅震荡;铅再生供应收缩与库存去化托底,短期震荡。能源油气部分判断油价高位震荡,地缘风险与成品油供应担忧共同推动油价反弹;燃料油地缘反复,高低硫分化行情;沥青现货小幅调降,整体价格或呈现稳中偏弱运行。化工部分判断纸浆与胶版纸期价延续震荡;纯苯短期行情已从单边强势转为成本松动与低库存托底的拉锯格局;LPG市场对中东实际供应的担忧有所缓解,近月价格已经出现溢价回吐;乙二醇盘面震荡修复,近端基差矛盾依旧突出;甲醇短期维持高位宽幅震荡;PVC短期价格或受到成本端的影响而波动;玻璃纯碱短期价格或受到成本端和市场情绪影响;硅铁和硅锰铁合金估值低位,亏损加深下减产预期渐起。油脂饲料部分判断油料后市来看,供应端美大豆已进入收获期,需求端市场在等待会谈结果;油脂短期高位调整,弱现实压制盘面,中长期偏强逻辑未破;豆一当前国产大豆盘面价格止跌,临近新豆上市,国内大豆供需依旧偏宽松;玉米和淀粉新季玉米持续上量,玉米现货承压趋稳。农副软商品部分判断棉花下游走货偏清淡,纱厂少量补库,但新订单较少;白糖走势震荡小幅反弹,基本面并未出现明显利多拉动;橡胶海外加工厂抢收原料情绪不减,原料价格上涨;苹果走势低位区间震荡,底部存支撑;花生当前盘面价格已跌至成本位附近;红枣现货价格稳中偏弱,下游走货略有好转但恢复有限;原木现货行情维稳,下游虽拿货偏谨慎。这些判断为投资者提供了对当前市场现状的全面了解。
研报提示了哪些相关风险?
研报提示了多个相关风险。在宏观金融方面,美伊谈判的不确定性可能引发市场波动,全国性贴息政策的落地存在变数,美元指数的上涨可能对人民币汇率形成压力。股指部分提示市场观望情绪升温可能影响交投活跃度,海外市场波动可能对国内权益市场造成冲击。国债部分提示期债回调可能受到交易盘止盈的影响,资金面变化可能影响国债价格。贵金属部分提示加息预期交易可能趋于拥挤,中东局势的不确定性可能影响贵金属价格。新能源部分提示碳酸锂和双硅的供需关系可能发生变化,下游需求回暖可能不及预期。有色金属部分提示铜、铝、锌、镍、锡、铅等品种的价格可能受到美元走强、库存变化和供需关系的影响。能源油气部分提示油价和成品油供应可能受到地缘风险和供应担忧的影响,沥青价格可能受到供应和需求变化的影响。化工部分提示纸浆、纯苯、LPG、乙二醇、甲醇、PVC、玻璃、硅铁和硅锰等品种的价格可能受到供需关系、成本支撑和下游需求变化的影响。油脂饲料部分提示油料和油脂的价格可能受到中美会谈结果和供需关系的影响,豆一价格可能受到新豆上市和供需关系的影响,玉米和淀粉价格可能受到新季玉米供应和需求变化的影响。农副软商品部分提示棉花、白糖、橡胶、苹果、花生、红枣和原木等品种的价格可能受到供需关系、天气变化和下游需求的影响。这些风险提示为投资者提供了对研报相关风险的全面了解,帮助投资者做出更谨慎的投资决策。