猜你想问
这份报告主要分析了哪些财富管理市场情况?
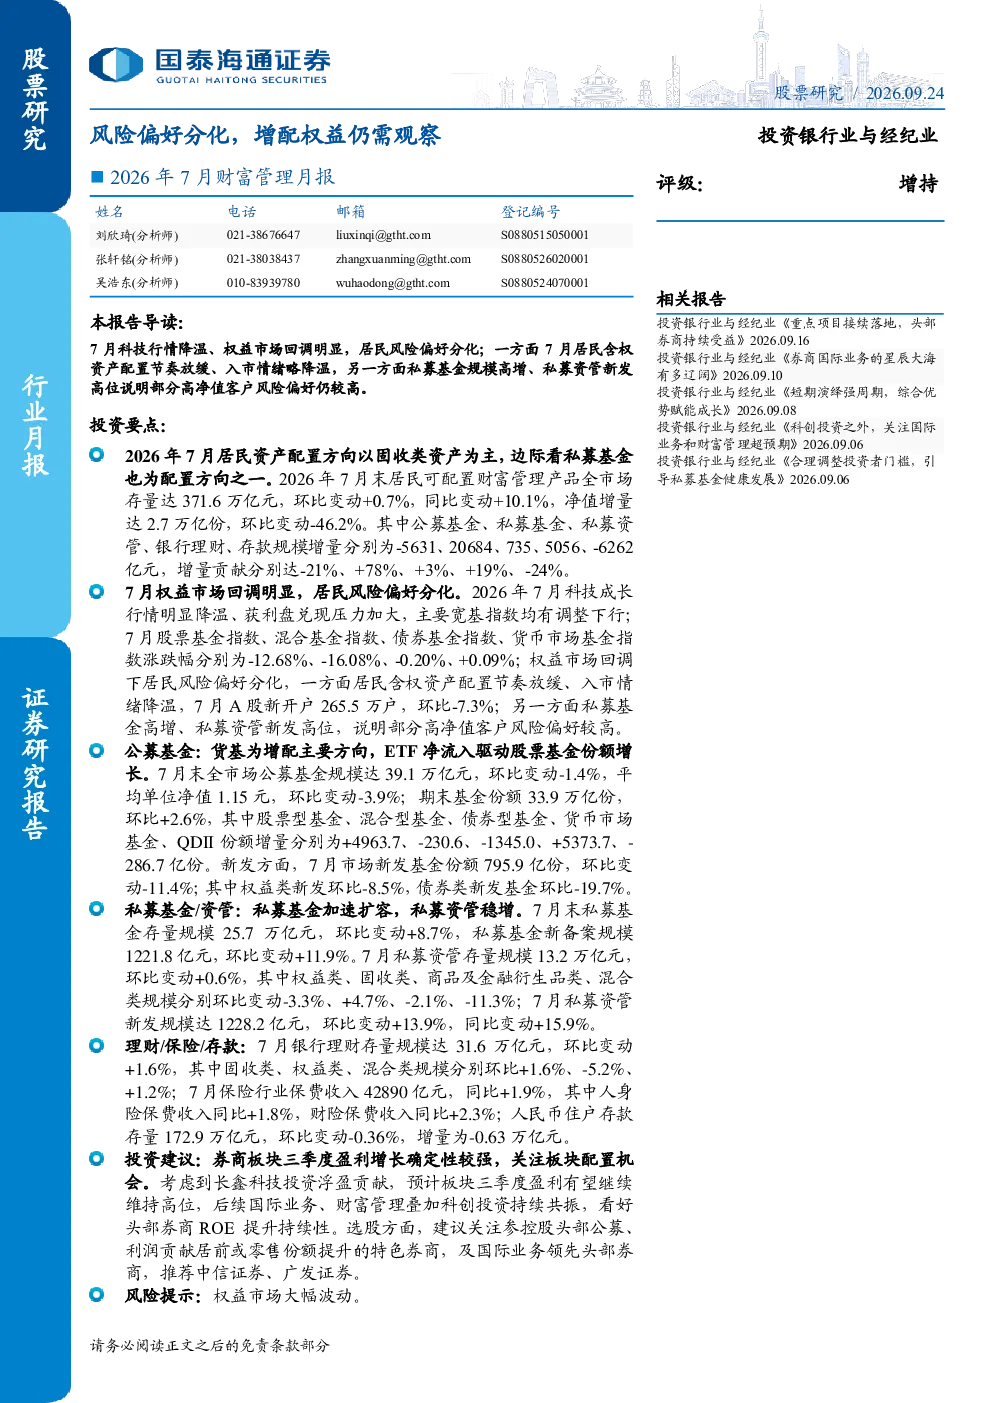
报告分析了2026年7月居民资产配置、公募基金、私募基金、银行理财、住户存款等数据,重点关注了权益市场回调和居民风险偏好分化情况。具体包括公募基金规模环比下降1.4%,私募基金规模环比增长8.7%,银行理财存量规模环比增长1.6%,以及居民资产配置以固收类资产为主。报告还分析了权益市场主要指数的调整下行情况,以及居民风险偏好的分化表现。
报告对公募基金和私募基金的发展趋势有何看法?
报告指出公募基金规模环比下降1.4%,主要因单位净值回落拖累规模下滑,货基为增配主要方向。新发基金份额环比下降11.4%,权益类和债券类新发均环比下降。私募基金规模环比增长8.7%,私募证券投资、私募股权投资、创业投资基金规模分别环比增长+13.2%、+5.0%、+11.3%,显示部分高净值客户风险偏好仍较高。
报告重点分析了哪些财富管理市场方向?
报告重点分析了居民资产配置结构、权益市场表现、公募基金规模变化、私募基金增长情况、银行理财新发规模以及住户存款变动。其中,居民资产配置以固收类资产为主,权益市场回调明显,公募基金规模环比下降,私募基金规模高增,银行理财新发规模环比增长60.5%,住户存款规模环比下降0.36%。
当前财富管理市场现状如何?
当前财富管理市场呈现居民风险偏好分化,权益市场回调明显。公募基金规模环比下降,私募基金规模高增,银行理财新发规模增长较快,住户存款规模有所下降。主要宽基指数均出现调整下行,股票基金指数、混合基金指数涨跌幅分别为-12.68%、-16.08%。报告显示市场存在一定波动,不同资产类别表现差异较大。
报告提示了哪些投资风险?
报告提示权益市场大幅波动可能导致居民配置权益资产需求增长不及预期。具体表现为权益市场回调明显,居民风险偏好分化,部分高净值客户仍保持较高风险偏好,但整体市场存在不确定性。此外,公募基金规模下滑、私募基金规模增长较快等现象也反映出市场结构性变化,投资者需关注市场波动风险。
你可能感兴趣
2026年6月财富管理月报:二季度居民重点增配债基,增配权益仍需观察
金融国泰海通证券2026-08-17
投资银行业与经纪业2024年2月财富管理业务月报:风险偏好持续下行,固收增配多于权益
金融国泰君安证券2024-04-12
2026年4月财富管理月报:风险偏好低位修复,居民增配债基、理财
金融国泰海通证券2026-06-12
2026年5月财富管理月报:居民配置仍以固收类产品为主,增配权益待行情催化
金融国泰海通证券2026-07-20
2026年1月财富管理月报:居民持续边际增配权益,股票ETF规模收缩
金融国泰海通证券2026-03-13
投资银行业与经纪业行业2024年1月财富管理业务月报:居民风险偏好下行,增配固收类产品
金融国泰君安证券2024-03-13
投资银行业与经纪业行业事件快评:2024年4月财富管理业务月报-风险偏好再度下行,固收产品持续增配
金融国泰君安证券2024-06-13
2024年9月财富管理业务月报:居民增配权益ETF,流动性持续改善
金融国泰君安证券2024-11-14
财富管理月报(2026年7月):存款搬家延续,偏股和FOF基金逆势净申购
金融开源证券2026-09-15
风险偏好修复,收益分化延续 2026年9月私募基金月报
金融中原证券2026-09-09