猜你想问
南方传媒2026年Q2利润增速显著恢复的原因是什么?
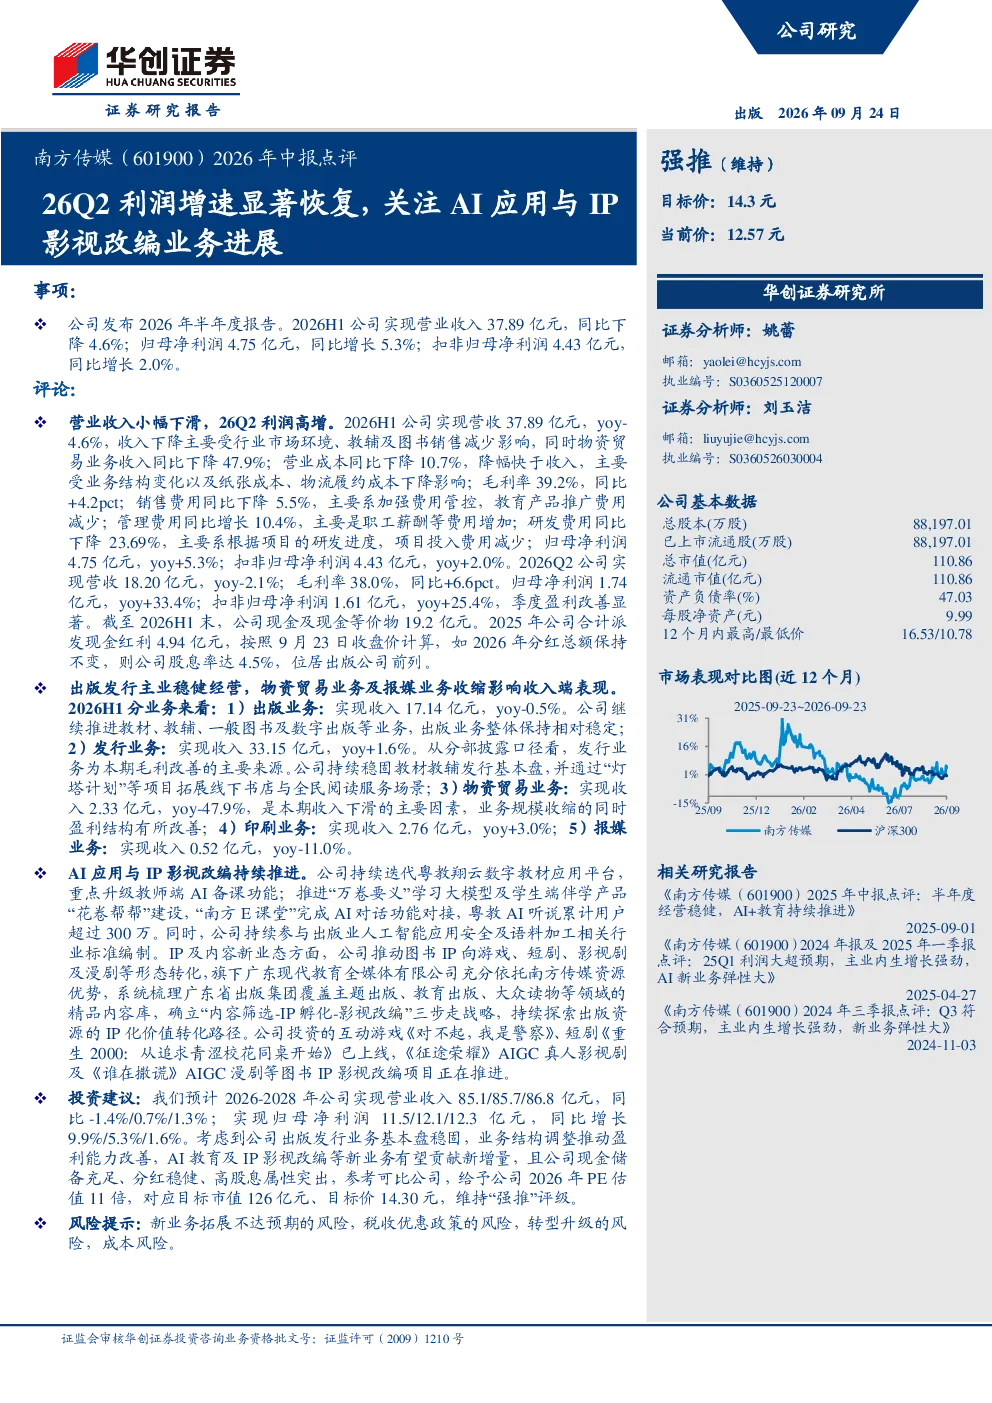
南方传媒2026年Q2利润增速显著恢复主要得益于业务结构优化和成本控制。出版业务收入稳定,发行业务增长,印刷业务增长,这些核心业务表现良好。同时,公司通过提升毛利率(39.2%,+4.2pct)和降低销售费用(-5.5%),有效控制了成本。此外,物资贸易业务虽然大幅下滑(-47.9%),但公司整体利润仍实现33.4%的同比增长,显示出较强的盈利能力恢复态势。
南方传媒AI应用与IP影视改编业务进展如何?
南方传媒在AI应用与IP影视改编业务方面展现出积极进展。公司持续迭代粤教翔云数字教材平台,升级教师端AI备课功能,并推进“万卷要义”学习大模型及“花卷帮帮”伴学产品,粤教AI听说用户已超300万。在IP影视改编方面,公司梳理广东省出版集团内容库,确立“内容筛选-IP孵化-影视改编”战略,推动图书IP向游戏、短剧、影视剧等转化。已投资互动游戏《对不起,我是警察》、短剧《重生2000:从追求青涩校花同桌开始》,并推进《征途荣耀》AIGC真人影视剧、《谁在撒谎》AIGC漫剧等项目,显示出多元化内容转化布局。
南方传媒未来几年营收和净利润预测情况怎样?
根据研报预测,南方传媒2026-2028年营收分别为85.1/85.7/86.8亿元,同比变动分别为-1.4%/0.7%/1.3%。归母净利润预测为11.5/12.1/12.3亿元,同比增长率分别为9.9%/5.3%/1.6%。虽然营收增速有所放缓,但净利润保持稳定增长,显示出公司盈利能力的持续改善。预计2026年PE估值为11倍,对应目标价14.30元,维持“强推”评级。
当前南方传媒的市场现状如何?
当前南方传媒的市场现状呈现结构性调整特征。公司2026年H1营收37.89亿元,同比下降4.6%,但归母净利润4.75亿元,同比增长5.3%,Q2利润增速显著恢复至33.4%。业务方面,出版、发行业务稳定增长,印刷业务提升,但物资贸易业务下滑明显(-47.9%),报媒业务下降(-11.0%)。公司通过提升毛利率和降低费用实现盈利改善,现金储备充足,预计2026年股息率达4.5%,整体经营稳健。
南方传媒研报提示的主要风险有哪些?
南方传媒研报提示的主要风险包括:新业务拓展不达预期,AI应用和IP影视改编业务尚处早期阶段,市场接受度和变现能力存在不确定性;税收优惠政策存在调整风险,可能影响公司盈利水平;转型升级过程中面临挑战,传统业务下滑压力与新兴业务培育周期并存;成本风险,管理费用上升(+10.4%)和研发费用减少(-23.69%)可能影响长期竞争力,需关注成本控制效果。