猜你想问
这份研报主要讲了什么内容?
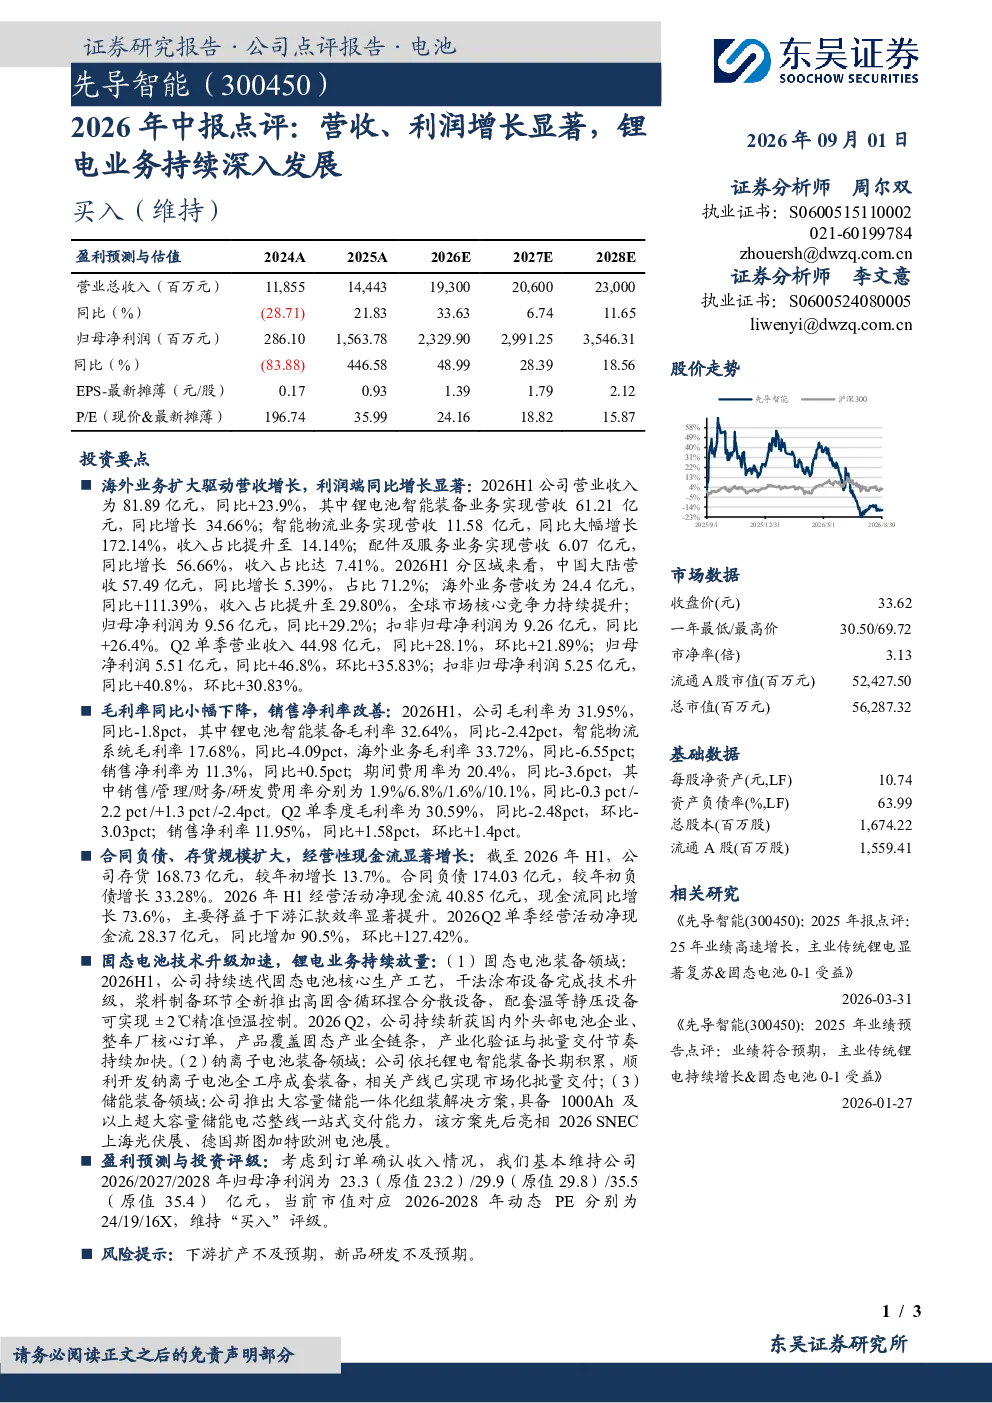
这份研报主要分析了2026年中报数据,显示公司营收和利润均实现显著增长。2026H1营业收入81.89亿元,同比增长23.9%,锂电池智能装备业务营收61.21亿元,同比增长34.66%;归母净利润9.56亿元,同比增长29.2%。报告还提到毛利率小幅下降但销售净利率改善,以及合同负债和存货规模扩大,经营性现金流显著增长。此外,研报重点介绍了公司在固态电池技术升级、钠离子电池装备和储能装备领域的进展,以及未来几年的盈利预测和投资评级。
锂电行业未来发展趋势如何?
锂电行业未来发展趋势显示,固态电池技术正加速升级,市场对高性能、高安全性的电池需求持续增长。研报中提到,公司固态电池装备领域的技术迭代,如干法涂布设备升级和浆料制备环节创新,正推动产业化验证与批量交付。同时,钠离子电池作为锂电池的补充,也在快速发展,公司依托锂电技术积累已开发出相关成套装备并实现市场化交付。储能装备领域,公司推出的大容量储能一体化组装解决方案,具备1000Ah及以上超大容量电芯整线交付能力,显示出行业对储能技术的重视。
研报重点分析了哪些方面?
研报重点分析了公司2026年中报的核心财务数据,包括营收、利润增长情况,毛利率和销售净利率变化,以及合同负债和存货规模。报告还深入探讨了公司在锂电业务领域的持续深入发展,特别是固态电池技术升级、钠离子电池装备开发和储能装备解决方案的进展。此外,研报还提供了未来几年的盈利预测和投资评级,并提示了相关风险因素。
当前市场对这类设备的需求情况如何?
当前市场对锂电池设备的需求呈现积极态势,特别是在固态电池和储能领域。研报中提到,公司固态电池装备已获得国内外头部电池企业和整车厂的核心订单,产品覆盖固态产业全链条,产业化验证与批量交付节奏持续加快。钠离子电池装备也已实现市场化批量交付,显示出市场对新型电池技术的需求增长。储能装备方面,公司的大容量储能一体化组装解决方案获得市场认可,进一步印证了储能市场的快速发展。
研报提到了哪些风险因素?
研报提示了两个主要风险因素:一是下游扩产不及预期,这可能影响公司产品的市场需求和销售业绩;二是新品研发不及预期,如果公司在固态电池、钠离子电池等新技术领域的研发进展不达预期,可能影响其长期竞争力。这些风险因素需要投资者关注,以全面评估公司的发展前景。