猜你想问
飞龙股份2026年半年度业绩表现如何?
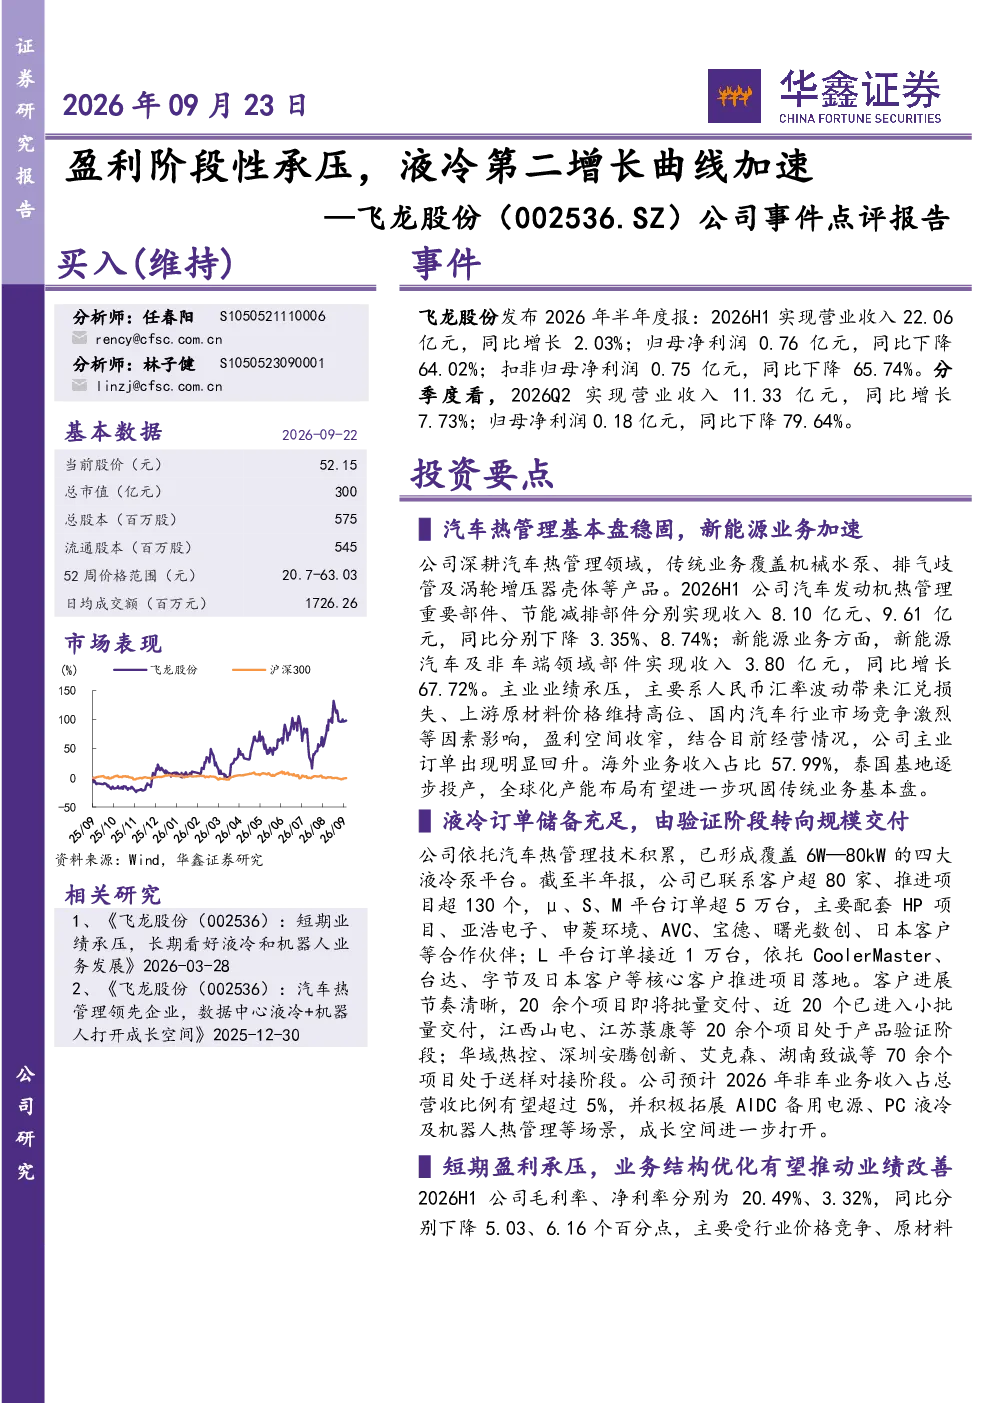
飞龙股份2026年半年度业绩表现不佳,归母净利润同比下降64.02%,主要受汇兑损失、原材料价格上涨及行业竞争加剧影响。传统汽车热管理业务承压,但新能源业务增长强劲,同比增长67.72%。公司液冷业务订单储备充足,已形成四大液冷泵平台,预计2026年非车业务收入占比将超5%
交运设备行业发展趋势如何?
交运设备行业正经历转型升级,传统汽车热管理业务面临挑战,而新能源汽车及非车端需求增长强劲。液冷技术作为第二增长曲线,在AIDC备用电源、PC液冷等场景展现出广阔的成长空间。行业竞争加剧,企业需提升技术实力与规模效应以应对市场变化
报告重点分析了飞龙股份哪些业务方向?
报告重点分析了飞龙股份的传统汽车热管理业务与新能源业务。传统业务承压,2026H1收入同比下降3.35%-8.74%;新能源业务表现突出,新能源汽车及非车端部件收入达3.80亿元。液冷业务进展迅速,已形成四大液冷泵平台,订单储备充足
当前交运设备市场现状如何?
当前交运设备市场呈现结构性分化,新能源汽车市场持续扩张带动相关热管理需求增长,液冷技术逐渐成为主流方案。飞龙股份海外业务占比57.99%,泰国基地逐步投产以巩固基本盘。行业竞争激烈,企业需平衡传统业务转型与新兴业务拓展
飞龙股份面临哪些投资风险?
飞龙股份面临的主要风险包括行业需求不及预期、原材料与汇率波动、订单落地转化进度不及预期等。公司2026H1毛利率、净利率同比下降5.03%、6.16个百分点,研发投入1.40亿元,同比增长4.16%。随着液冷业务放量及规模效应释放,盈利能力有望修复
你可能感兴趣
公司信息更新报告:2022年业绩阶段性承压,车灯第二曲线加速拓展
开源证券2023-04-11
公司事件点评报告:散热主业释放盈利弹性,布局液冷打造第二曲线
电子设备华鑫证券2026-09-10
公司事件点评报告:业绩短期承压,切入先进封装材料领域引第二增长曲线
华鑫证券2023-10-31
快手-W(01024)财报点评:核心商业稳健增长,可灵AI第二曲线势能强劲,盈利阶段性承压
东方财富2026-06-17
公司事件点评报告:股权激励提升团队凝聚力,数据中心液冷产品打造第二增长曲线
华鑫证券2025-05-05
公司简评报告:盈利能力短时承压,氟化工构筑第二增长曲线
东海证券2023-04-26
2026年中报点评:业绩阶段性承压,半导体设备构建第二增长曲线
机械设备东吴证券2026-09-01
公司事件点评报告:检测主业盈利修复,切入光电测试业务打造第二增长曲线
机械设备华鑫证券2026-09-10
2025年年报、2026年一季报点评业绩阶段性承压,多元化战略布局构建第二增长曲线
国泰海通证券2026-05-07
公司事件点评报告:中报业绩承压,加速建设第二增长极
化石能源华鑫证券2025-08-25