猜你想问
这份研报主要分析了什么内容?
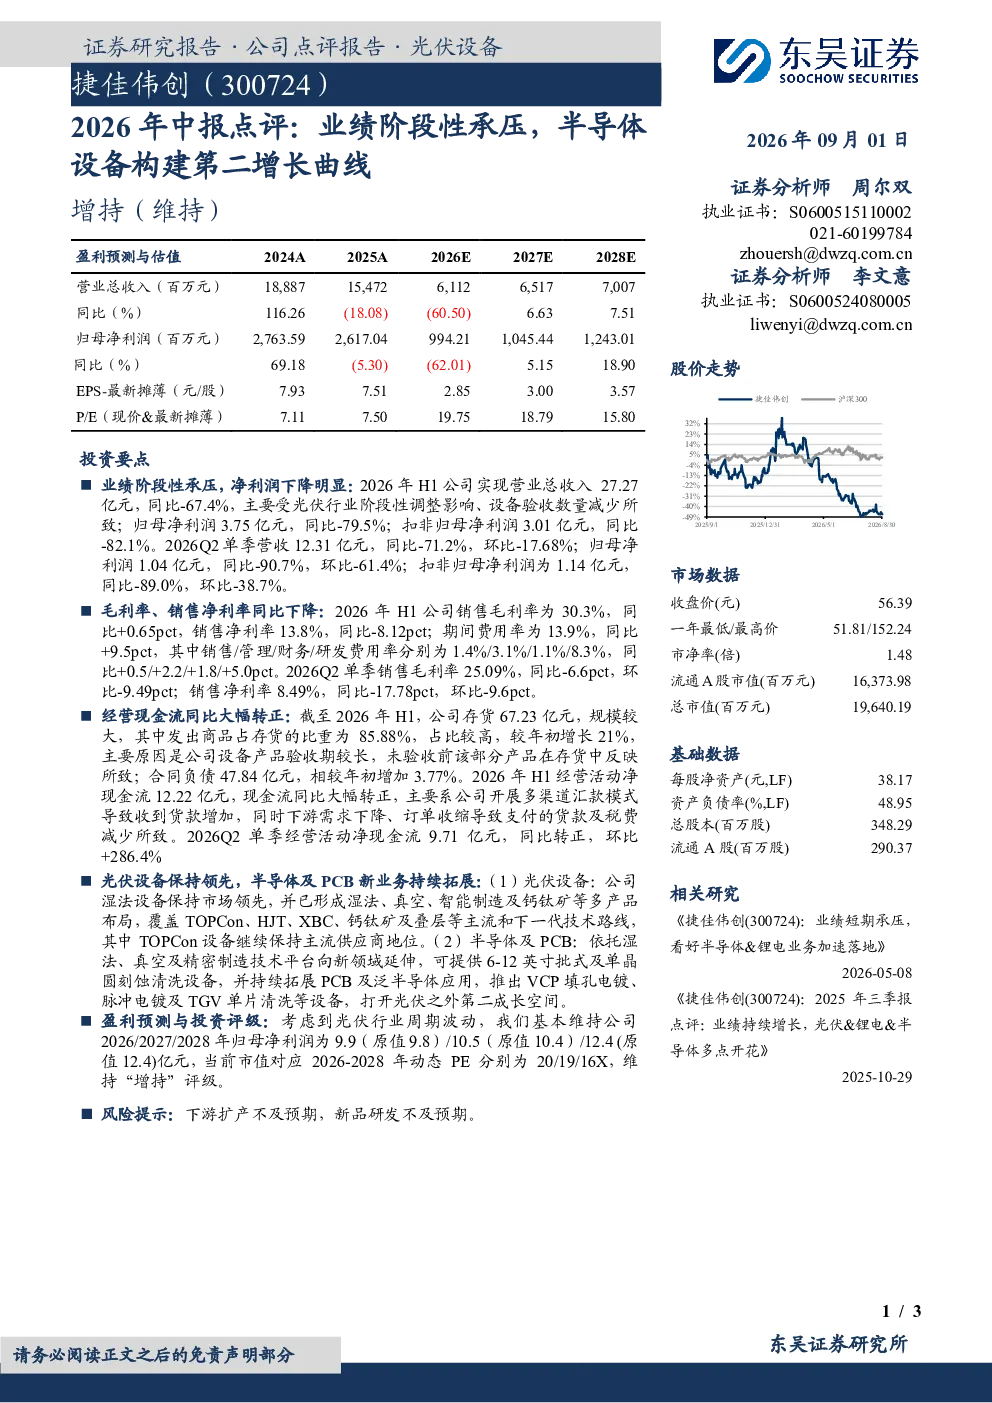
这份研报主要分析了捷佳伟创2026年上半年的业绩情况,指出公司业绩阶段性承压,净利润大幅下降。2026年H1公司营业总收入27.27亿元,同比-67.4%;归母净利润3.75亿元,同比-79.5%。Q2单季营收12.31亿元,同比-71.2%;归母净利润1.04亿元,同比-90.7%。同时分析了毛利率、销售净利率的变化,经营现金流同比大幅转正,以及公司在光伏设备和半导体、PCB新业务的拓展情况。
光伏设备行业发展趋势如何?
光伏设备行业发展趋势良好,捷佳伟创在光伏设备领域保持领先地位,覆盖TOPCon、HJT等主流技术路线。公司持续拓展半导体及PCB新业务,推出刻蚀清洗、VCP填孔电镀等设备,构建第二增长曲线。这表明公司在新能源和半导体领域均有布局,适应行业发展趋势,有望受益于相关产业的持续扩张。
研报重点分析了哪些方面?
研报重点分析了捷佳伟创的业绩表现、财务状况及业务拓展。在业绩方面,报告指出公司2026年H1业绩承压,净利润大幅下滑,但经营现金流同比转正。在财务状况方面,销售毛利率略有提升,但销售净利率和期间费用率均表现不佳。在业务拓展方面,公司保持光伏设备领先地位,并积极拓展半导体和PCB设备市场,推出多项新产品。
当前市场对半导体设备行业的现状如何?
当前市场对半导体设备行业的现状是需求旺盛但竞争激烈。随着半导体产业的快速发展,设备需求持续增长,但行业集中度较高,竞争激烈。捷佳伟创作为国内领先的半导体设备供应商,积极拓展新业务领域,如刻蚀清洗、VCP填孔电镀等,以适应市场需求变化。同时,公司也在光伏设备领域保持领先地位,多元化发展有助于降低单一市场风险。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是下游扩产不及预期,可能导致公司产品需求下降;二是新品研发不及预期,可能影响公司未来的增长潜力。此外,行业竞争加剧也可能对公司业绩造成压力。这些风险提示提醒投资者在关注公司业绩的同时,也要关注行业发展趋势和公司自身的研发能力,以做出更全面的投资判断。