猜你想问
这份研报主要分析了什么内容?
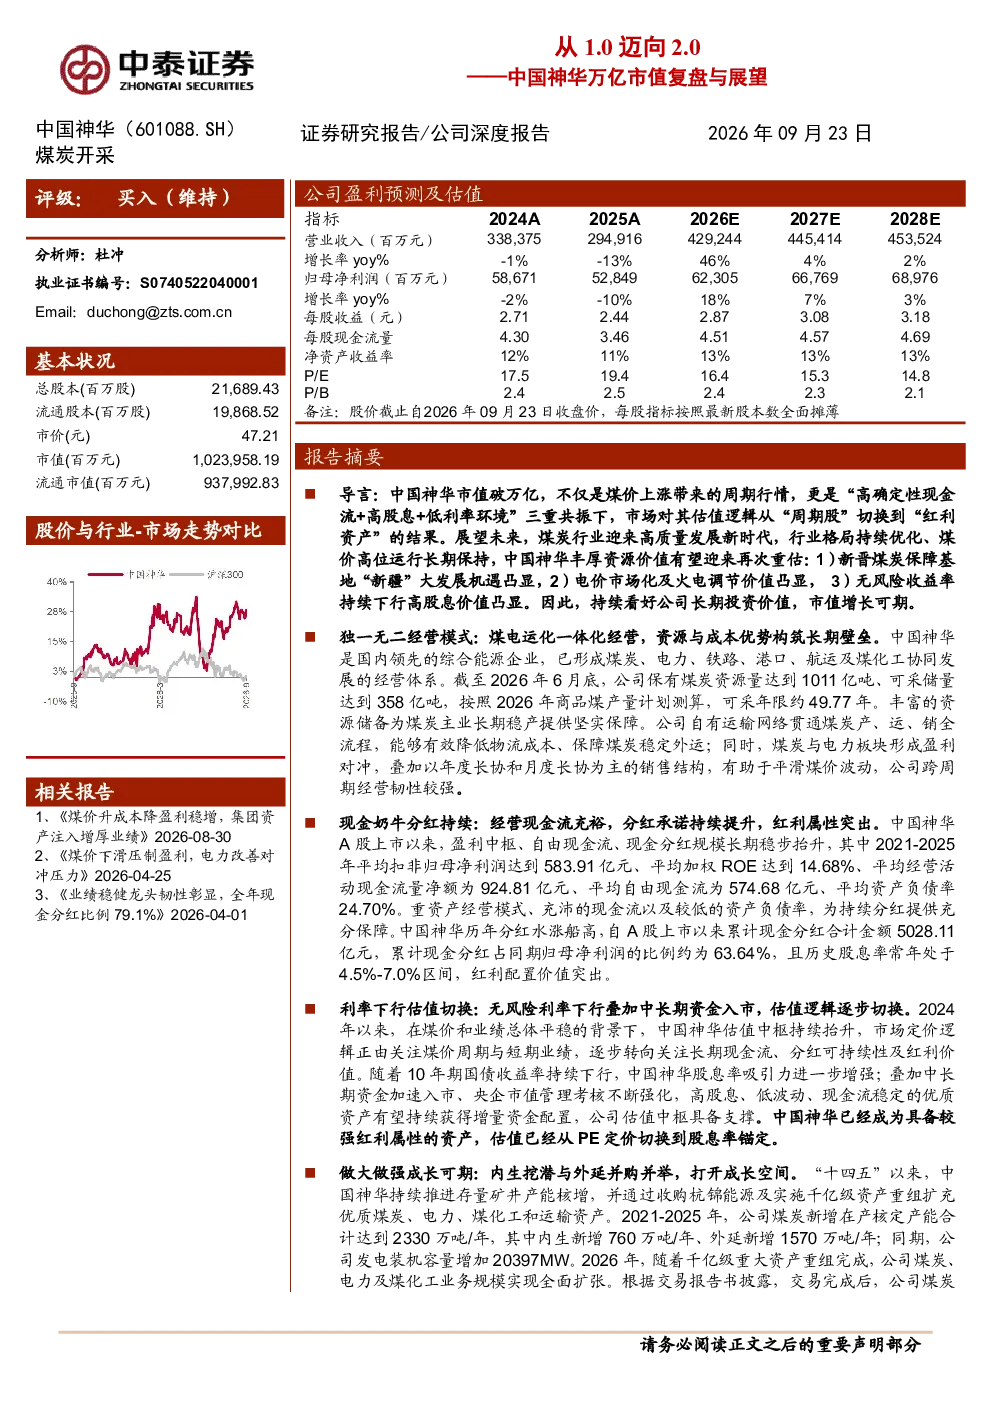
这份研报主要分析了中国神华从周期股向红利资产的估值逻辑转变,以及其煤电运化一体化的经营模式如何构筑资源与成本优势,形成了跨周期经营的韧性。报告详细阐述了公司充裕的经营现金流和稳健的财务结构如何保障持续分红,并指出市场对煤炭行业‘压舱石’定位的确认以及行业集中度提升趋势如何强化公司长期盈利稳定性。此外,还介绍了公司通过内生挖潜和外延并购提升业务规模的具体措施,以及未来新疆煤炭资源价值重估、电价市场化改革和无风险利率下行等因素对公司估值中枢和市值增长的潜在影响。最后,报告给出了公司未来几年的营业收入、净利润及PE预测,并维持‘买入’评级。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势向好,主要得益于几个关键因素。首先,市场对煤炭行业‘压舱石’定位的确认,意味着煤炭在能源结构中的基础地位难以被替代。其次,新增煤炭产能受限,行业供给端趋于收缩,有利于提升行业集中度,进而改善企业盈利能力。再次,随着技术进步和产业升级,煤炭清洁高效利用成为发展方向,推动行业向绿色化转型。此外,国际能源市场波动加剧,也使得国内煤炭供应的稳定性更具战略意义。综合来看,煤炭行业有望在保持稳定供应的同时,实现高质量发展,为相关企业带来长期价值支撑。
报告重点分析了哪些方面?
报告重点分析了三个方面:一是中国神华的估值逻辑演变,从传统的周期股特征向具备突出红利属性的长期投资标的转变;二是公司煤电运化一体化的经营模式,如何通过资源协同和成本控制构建核心竞争力,形成跨周期经营韧性;三是公司未来增长潜力,包括新疆煤炭资源价值重估、电价市场化改革以及无风险利率下行等积极因素对公司估值和市值的影响。此外,报告还梳理了公司通过内生挖潜和外延并购实现业务规模扩张的具体路径,为投资者提供了全面的投资分析视角。
当前市场对煤炭企业的判断是怎样的?
当前市场对煤炭企业的判断趋于积极,主要基于以下几点:一是能源安全战略下,煤炭作为基础能源的地位得到强化,市场对其‘压舱石’作用认可度提升;二是煤炭行业供需格局变化,新增产能受限叠加消费稳定,推动行业集中度提升,有利于龙头企业盈利改善;三是政策层面支持煤炭行业绿色低碳转型,鼓励技术创新和产业升级,为行业可持续发展注入新动力;四是部分煤炭企业展现出较强的经营韧性和财务健康度,具备持续分红能力,吸引了偏好稳定现金流的投资者关注。整体而言,市场对煤炭企业长期价值的认可度增强,但同时也关注环保约束和能源结构转型带来的潜在风险。
研报提示了哪些风险?
研报提示了几个潜在风险:一是煤炭价格波动风险,虽然当前煤炭供需关系相对稳定,但国际能源市场不确定性以及国内需求变化仍可能导致煤炭价格出现较大波动,影响企业盈利水平;二是政策风险,能源结构调整和环保政策趋严可能对煤炭行业产生约束,要求企业加大环保投入和技术升级成本;三是安全生产风险,煤炭开采属于高危行业,任何重大安全事故都可能对企业和行业声誉造成负面影响;四是宏观经济波动风险,经济下行压力可能抑制煤炭需求,进而影响企业收入和利润表现。投资者需关注这些风险因素,结合自身风险承受能力进行投资决策。