猜你想问
美联储加息对海外新兴产业有何影响?
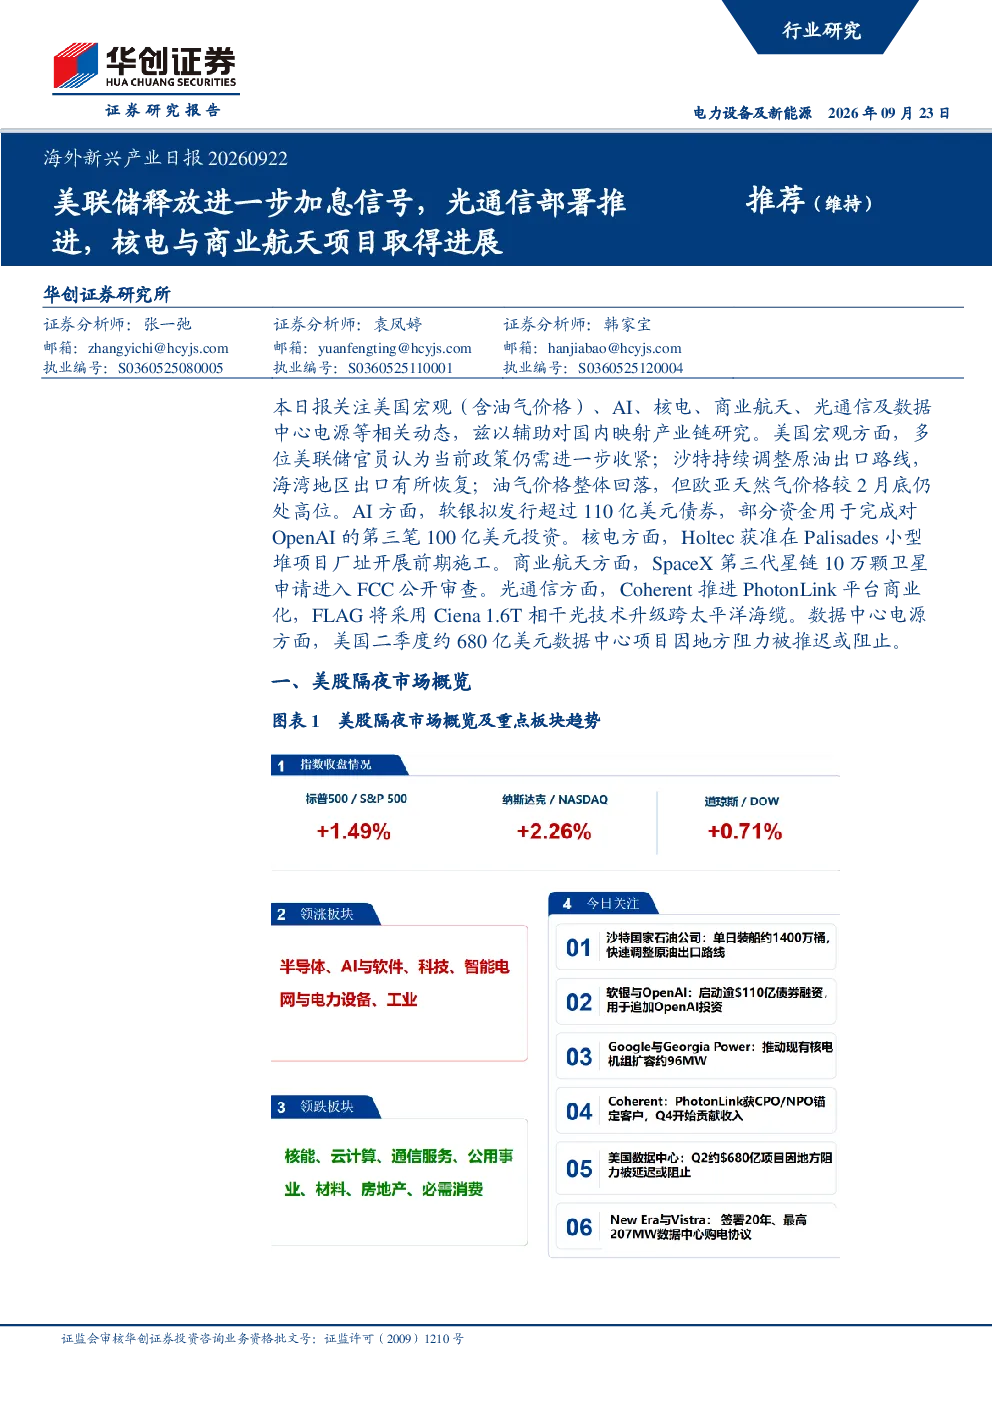
美联储多位官员释放进一步加息信号,认为当前政策利率仍需收紧,多位官员倾向较早、渐进加息。这可能导致全球流动性收紧,增加企业融资成本,对依赖资本开支的产业如半导体、商业航天及数据中心建设带来压力。同时,加息可能抑制消费需求,间接影响AI及云业务等依赖终端需求的产业。投资者需关注加息节奏及幅度对产业链各环节的传导效应,尤其是高负债企业可能面临的资金链风险。
光通信行业近期有哪些重要进展?
光通信行业近期取得重要进展,Coherent公司推进PhotonLink平台商业化,获得CPO及NPO锚定客户,预计2026年Q4开始收入爬坡,同时正扩建6英寸InP产线及特种光纤产能。Ciena与FLAG合作,在ECHO海缆上部署1.6T相干光技术,推出400GbE/800GbE跨太平洋服务,以提升AI及云业务流量承载能力。这些进展表明光通信技术向更高速率、更大容量方向发展,满足数据中心互联及跨洋传输需求,商业化进程加速。
商业航天领域目前面临哪些挑战?
商业航天领域目前面临的主要挑战包括监管审批进度的不确定性。以SpaceX第三代星链10万颗卫星申请进入FCC公开审查为例,目前处于行政审查环节,不代表已获部署或发射许可。此外,商业航天项目仍需应对发射成本高企、技术迭代快带来的竞争压力,以及国际地缘政治风险。投资者需关注监管机构的态度变化,以及企业技术突破和成本控制能力,这些因素将直接影响商业航天项目的落地速度和商业价值。
数据中心建设市场现状如何?
数据中心建设市场现状呈现分化态势。一方面,AI及云业务发展带动全球数据中心需求持续增长,推动新建项目加速落地。另一方面,美国二季度约680亿美元数据中心项目因地方阻力被推迟或阻止,涉及至少45个项目,约30个州推进选址、电力及用水监管。这表明数据中心建设在享受行业红利的同时,也面临政策及环境约束,项目落地周期延长,投资者需关注各地政策变化及企业选址策略调整。
本报告提示哪些主要风险?
本报告提示的主要风险包括:美联储进一步加息可能加剧全球流动性紧张,影响企业融资环境;油气价格回落不及预期可能改变能源市场格局,对相关产业链产生传导效应;AI投资融资进展不及预期可能延缓技术商业化进程;商业航天审批进度不及预期将影响项目落地速度;光通信需求增长不及预期可能导致企业产能过剩;数据中心项目建设受地方阻力增加可能延缓行业扩张。这些风险需持续关注,以评估产业链各环节的稳健性。