猜你想问
美联储加息对AI算力部署有何影响?
美联储加息可能增加企业融资成本,对AI算力等资本密集型项目的扩张速度产生一定制约。但鉴于AI长期发展潜力,大型科技公司及云厂商仍会持续投入。SK海力士与英特尔的合作、CoreWeave的NVL72集群部署以及Salesforce与英伟达的Koa模型推出,均显示AI基础设施建设的积极态势。长期来看,技术迭代需求将驱动AI算力持续增长。
数据中心电源行业未来发展趋势如何?
数据中心电源行业正进入长期增长期,主要受数据中心建设加速及对备用电源需求提升驱动。亚马逊与Generac的长期协议显示,大型科技企业对稳定可靠的备用电源需求明确,预计未来几年数据中心电源订单将持续增长。同时,技术创新如更高效率、更智能化的电源解决方案也将成为行业发展趋势。
本报告重点分析了哪些方向?
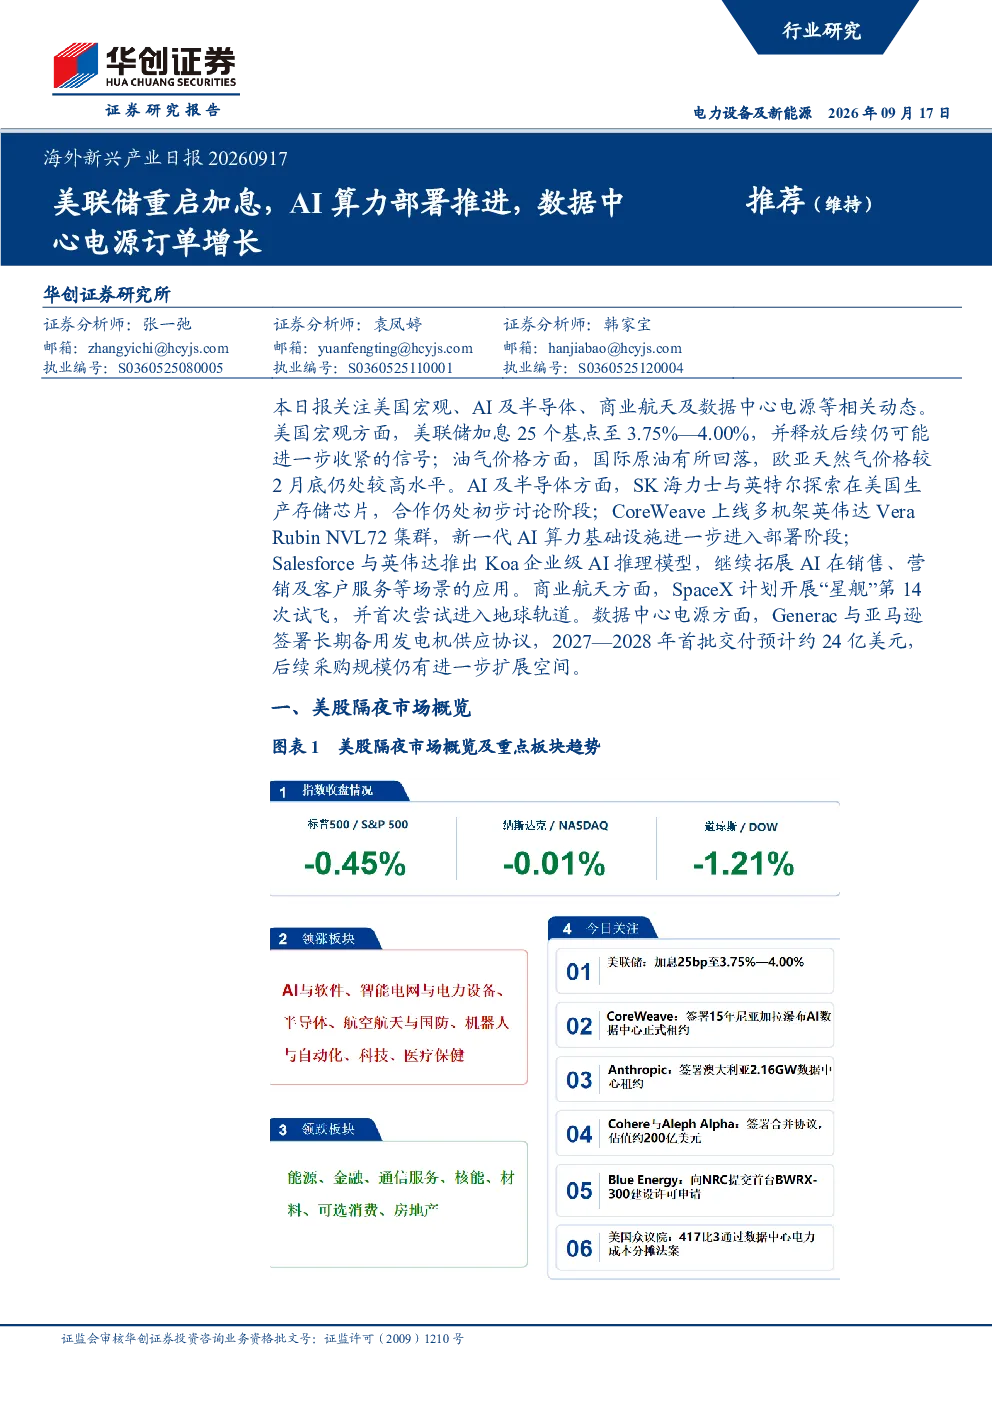
本报告重点分析了美国宏观政策变化对新兴产业的影响,特别是美联储加息对科技企业融资环境的影响;AI及半导体领域,关注了存储芯片本土制造、AI算力基础设施部署进展,以及企业级AI模型的应用;此外,还分析了商业航天领域的“星舰”试飞计划,以及数据中心电源行业的供需格局。
当前AI及半导体市场现状如何?
当前AI及半导体市场呈现积极发展态势,存储芯片本土制造取得进展,AI算力基础设施部署加速,企业级AI应用场景不断拓展。SK海力士与英特尔的合作、CoreWeave的NVL72集群、Salesforce的Koa模型等均反映了市场活力。但需关注技术迭代速度与市场需求匹配度,以及供应链稳定性等因素。
本报告提示了哪些风险?
本报告提示了四方面风险:美国通胀及货币政策风险,若通胀持续高于预期,可能引发更紧缩的货币政策,影响全球流动性及风险资产估值;AI算力及半导体需求风险,若云厂商资本开支或AI应用需求不及预期,可能影响相关产业链发展节奏;商业航天项目推进风险,星舰等新型运载系统仍处验证阶段,后续任务受技术及监管因素影响;数据中心建设及电力设备需求风险,若数据中心建设进度不及预期,可能影响备用电源等设备需求及订单执行。