猜你想问
这份研报主要分析了哪些期货市场的交易机会?
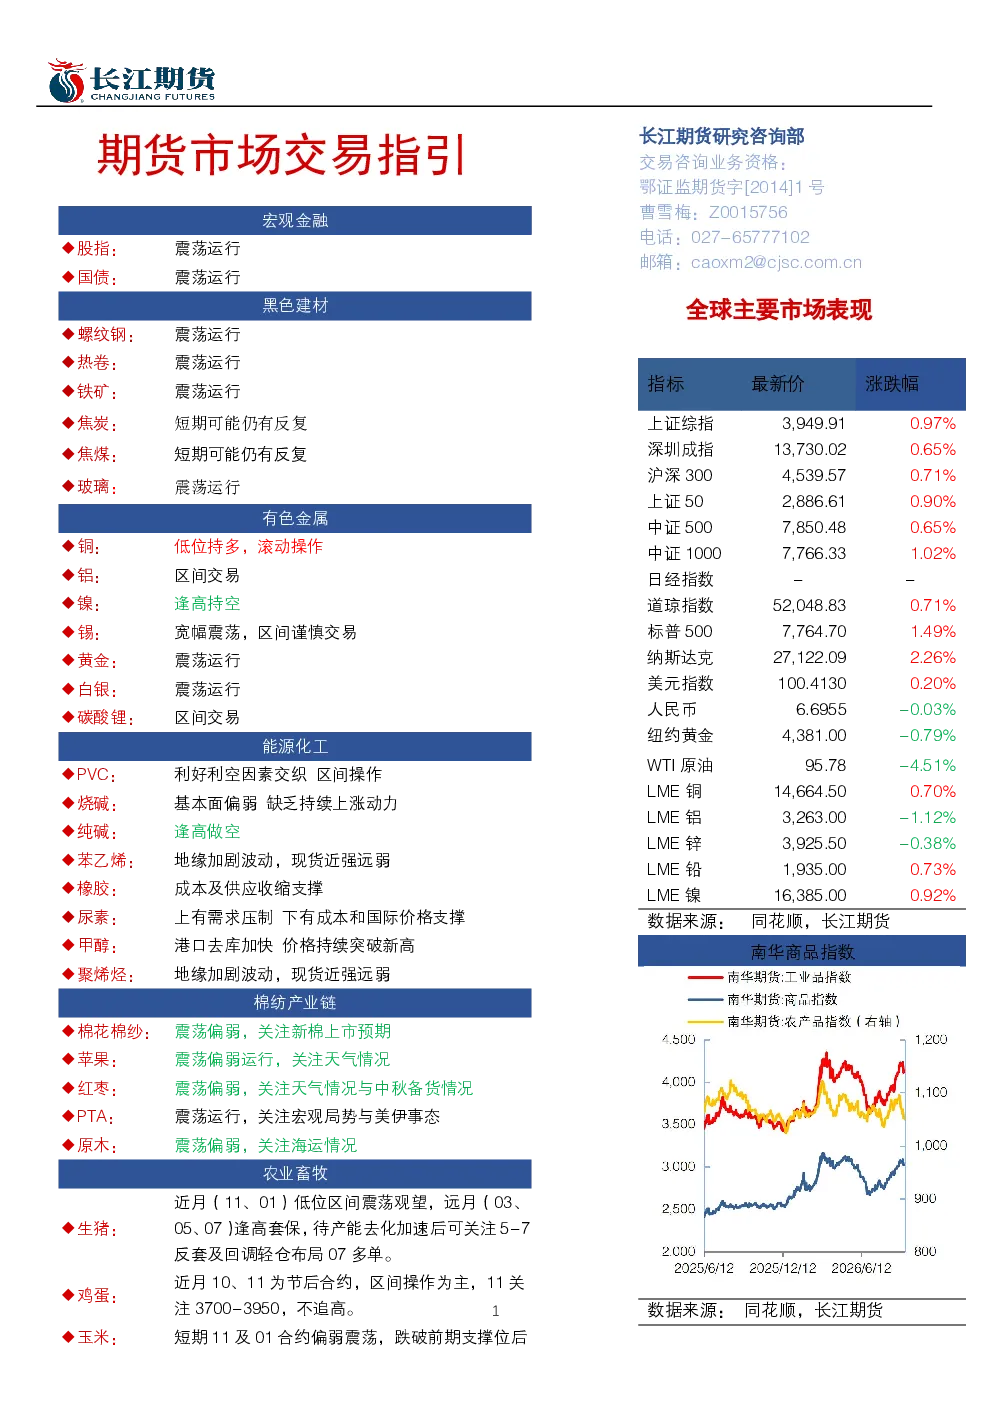
这份研报全面分析了全球主要市场、宏观金融、黑色建材、有色金属、能源化工、棉纺、农业畜牧等多个板块的期货市场表现。报告重点关注了各板块的关键支撑位和压力位,提出了相应的交易建议,如逢高建立空单、逢低偏强对待、关注供需变化等,为投资者提供了较为全面的交易指引。
黑色建材板块未来发展趋势如何?
黑色建材板块整体呈现供需双弱的格局,螺纹钢和热卷的库存和库销比处于高位,估值偏低,下跌空间有限,建议以震荡思路对待。铁矿供需宽松,但钢材需求旺季和钢厂补库对价格有所提振,短期震荡运行。焦炭供需格局较好,但煤炭保供带来的成本走弱预期短期利空,下跌空间有限,短期可能仍有反复。焦煤供需格局偏强,基差偏高,预计期货下跌不会流畅,短期可能仍有反复,重点关注国内煤矿复产情况。玻璃供需宽松基调短期难改,行情缺乏持续上涨基础,大概率维持区间偏弱运行,重点关注产区天气以及新枣上市节奏带来的阶段性扰动。
有色金属板块中哪些品种值得重点关注?
有色金属板块中,铜矿端原料紧平衡叠加非美地区铜库存低位为铜价提供支撑,建议逢低持多,谨慎追高。铝国内产能到达上限,需求旺季到来,库存稳步去化,短期偏强看待。镍印尼RKAB配额审批落地强化了供应宽松预期,成本支撑边际弱化,产业累库及需求偏弱预计镍价偏弱运行,逢高持空。锡印尼精锡出口小幅回升,国内银漫矿业因井下安全事故停产,消费端半导体行业中下游有望延续复苏,国内外交易所库存及国内社会库存整体处于中等水平,库存较上周减少1522吨,美联储加息落地,预计锡价延续宽幅震荡,建议区间交易。白银美联储加息预期升温,工业需求拉动下,白银现货维持紧张,中期价格运行中枢上移,短期仍延续震荡。黄金美联储加息预期升温,市场对美国财政情况和美联储独立性存在担忧,央行购金和去美元化并未改变,黄金中期价格运行中枢上移,整体短期仍延续震荡。碳酸锂锂矿供应仍偏紧,未来供应增加预期施压,矿价高位震荡,碳酸锂价格预计将逐步企稳,主力合约参考运行区间12-16万。
能源化工板块的市场现状如何?
能源化工板块中,PVC供应端稍有收紧、库存窄幅去化,且深度亏损提供下方成本支撑,但终端需求缺乏实质改善,且氯碱一体化利润仍存、限制供应缩减预期,对价格形成向下压制,利好利空因素交织区间操作。烧碱局部检修与刚性需求构成下方支撑,而供应边际恢复、中高位库存及偏弱需求构成上方压制,基本面偏弱缺乏持续上涨动力。苯乙烯成本端受原油高位和纯苯低库存难让利驱动,低利润及部分装置提前检修抑制供应恢复,但部分装置重启使开工有回升预期;需求端3S对高价跟涨乏力、以刚需为主,出口因中东装置短期难恢复及韩中、欧中价差高位而高于正常水平,港口与工厂库存持续去化、流通偏紧,9月供需缺口仍存,EB-BZ价差虽低但修复暂无明显驱动,后市预期高位震荡。聚烯烃地缘冲突支撑原油和油端估值,成本高位,农膜、包装膜、塑编等旺季刚需释放、产业链库存偏低、现货偏强和基差高位形成强现实;但PE/PL开工提升、PP开工回升偏慢且9月中旬部分装置计划开回、进口窗口打开,供给回归预期叠加高价抑制终端追涨,使价格继续上行空间有限、波动率放大,后市预期震荡,单边塑料、PP、丙烯均震荡。BR橡胶地缘因素扰动下国际原油反复震荡、布伦特原油高位带动丁二烯原料价格居高不下,为顺丁橡胶提供成本支撑。宏观层面,美联储9月议息会议临近,市场加息预期快速升温,对商品价格形成宏观压制。供应端部分顺丁装置检修延续,市场供应存在收缩预期,对现货形成底部支撑。需求端下游轮胎需求略有改善,但终端内销偏弱,仅出口形成部分支撑。尿素成本支撑与供应边际收紧、外围坚挺构成向上驱动,需求偏弱与去库持续性存疑构成向下压制,UR2701合约上下空间均受限,上方关注1830-1850元/吨压力,下方关注1730-1750元/吨支撑。甲醇供应偏紧与外围支撑构成上沿驱动,下游需求偏弱、压价采购构成下沿压制,港口去库加快价格持续突破新高。纯碱供给过剩较为明确,行业处于成本比拼阶段,现货价格预计保持低位震荡。低利润情况下,后续关注夏季检修能否放量,短期看价格或继续承压,逢高做空。
这份研报提示了哪些投资风险?
这份研报提示了多个投资风险。全球主要市场方面,需关注2180及2200新支撑位的表现,短期谨慎追高,逢低偏强对待。宏观金融方面,美联储加息预期升温,市场对美国财政情况和美联储独立性存在担忧,可能影响商品价格走势。黑色建材板块供需双弱,估值偏低,下跌空间有限,但需关注供需变化带来的价格波动。有色金属板块中,镍价预计偏弱运行,锡价延续宽幅震荡,需谨慎操作。能源化工板块中,PVC、烧碱等基本面偏弱,缺乏持续上涨动力,需关注价格下行风险。棉纺板块中,棉花、棉纱全球消费旺盛,但新棉即将上市,棉价高企,轧花厂倾向于谨慎,需关注市场供需变化。农业畜牧板块中,生猪、鸡蛋、玉米、豆粕、油脂等品种需关注现货表现、产能去化、供需变化等因素带来的价格波动。整体而言,投资者需密切关注市场动态,合理控制仓位,防范投资风险。