猜你想问
申洲国际2026年中报核心内容是什么?
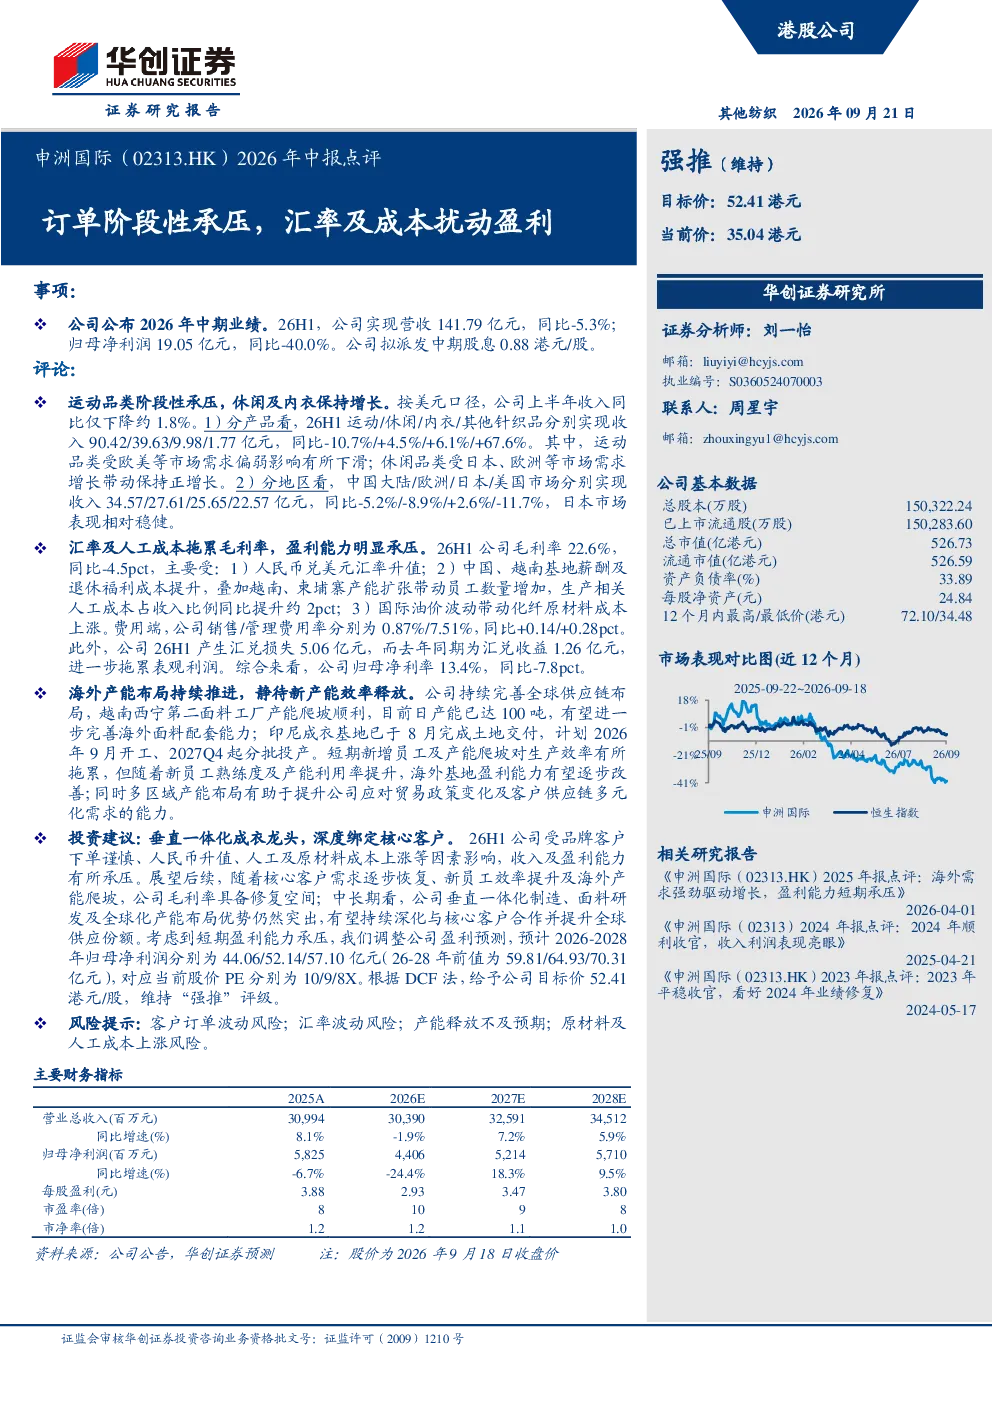
申洲国际2026年中报显示,公司上半年业绩承压,主要受运动品类阶段性需求下滑、汇率及成本上升等因素影响。休闲及内衣品类保持增长,日本市场表现相对稳健。汇率和人工成本拖累毛利率,盈利能力明显承压。海外产能布局持续推进,静待新产能效率释放。
申洲国际所属赛道发展趋势如何?
申洲国际所属的针织服装行业,短期内受全球宏观经济波动、消费者需求变化及供应链成本上升等多重因素影响,呈现结构性调整。长期来看,行业向品牌化、高端化、智能化方向发展,垂直一体化制造、面料研发及全球化产能布局成为企业核心竞争力。申洲国际凭借这些优势,有望深化与核心客户合作并提升全球供应份额。
申洲国际2026年中报重点分析了哪些方向?
申洲国际2026年中报重点分析了公司业绩受订单阶段性承压、汇率及成本上升等因素影响的具体表现,以及休闲及内衣品类增长、日本市场稳健等积极因素。报告还深入剖析了汇率和人工成本对毛利率的拖累,以及海外产能布局的推进情况,并评估了公司长期发展潜力。
申洲国际当前市场现状如何?
申洲国际当前市场现状表现为业绩短期承压,但长期发展优势突出。公司营收和净利润同比下滑,主要受运动品类需求下滑、汇率升值及成本上涨影响。然而,休闲及内衣品类增长、日本市场稳健,以及全球化产能布局的持续推进,显示出公司多元化发展和长期竞争力。
申洲国际2026年中报有哪些风险提示?
申洲国际2026年中报提示了多项风险,包括客户订单波动风险,主要受品牌客户下单谨慎影响;汇率波动风险,人民币升值对盈利能力造成拖累;产能释放不及预期风险,新产能效率可能未达预期;以及原材料及人工成本上涨风险,进一步压缩利润空间。
你可能感兴趣
申洲国际(02313.HK):上半年收入下降5%盈利短期承压,派息率维持约60%
国信证券2026-08-26
海外需求及汇率扰动,盈利阶段性承压
财通证券2026-09-02
2026年中报点评:成本上涨拖累毛利率表现,利润阶段性承压
食品饮料财信证券2026-08-28
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
2026年中报点评:汇率波动导致盈利能力短期承压,Q3起有望逐步缓解
机械设备东吴证券2026-08-31
申洲国际(02313.HK)2025年中期业绩公告点评:订单坚挺,海外一体化产能优势凸显
东吴证券2025-08-31
2026年中报点评:短期盈利有所承压,特高压柔直输电及海外市场蓄势待发
电气设备东吴证券2026-08-21
2026年中报点评:高密度光互联需求持续释放,汇率波动短期扰动盈利
电子设备西南证券2026-08-19
徐工机械2026年中报点评:海外高景气叠加产品升级,汇率扰动短期盈利,股东回报持续强化
华创证券2026-09-08
2026年中报点评:收入表现环比提速,汇率波动扰动盈利
华创证券2026-08-17