猜你想问
这份研报主要分析了液化气的哪些方面?
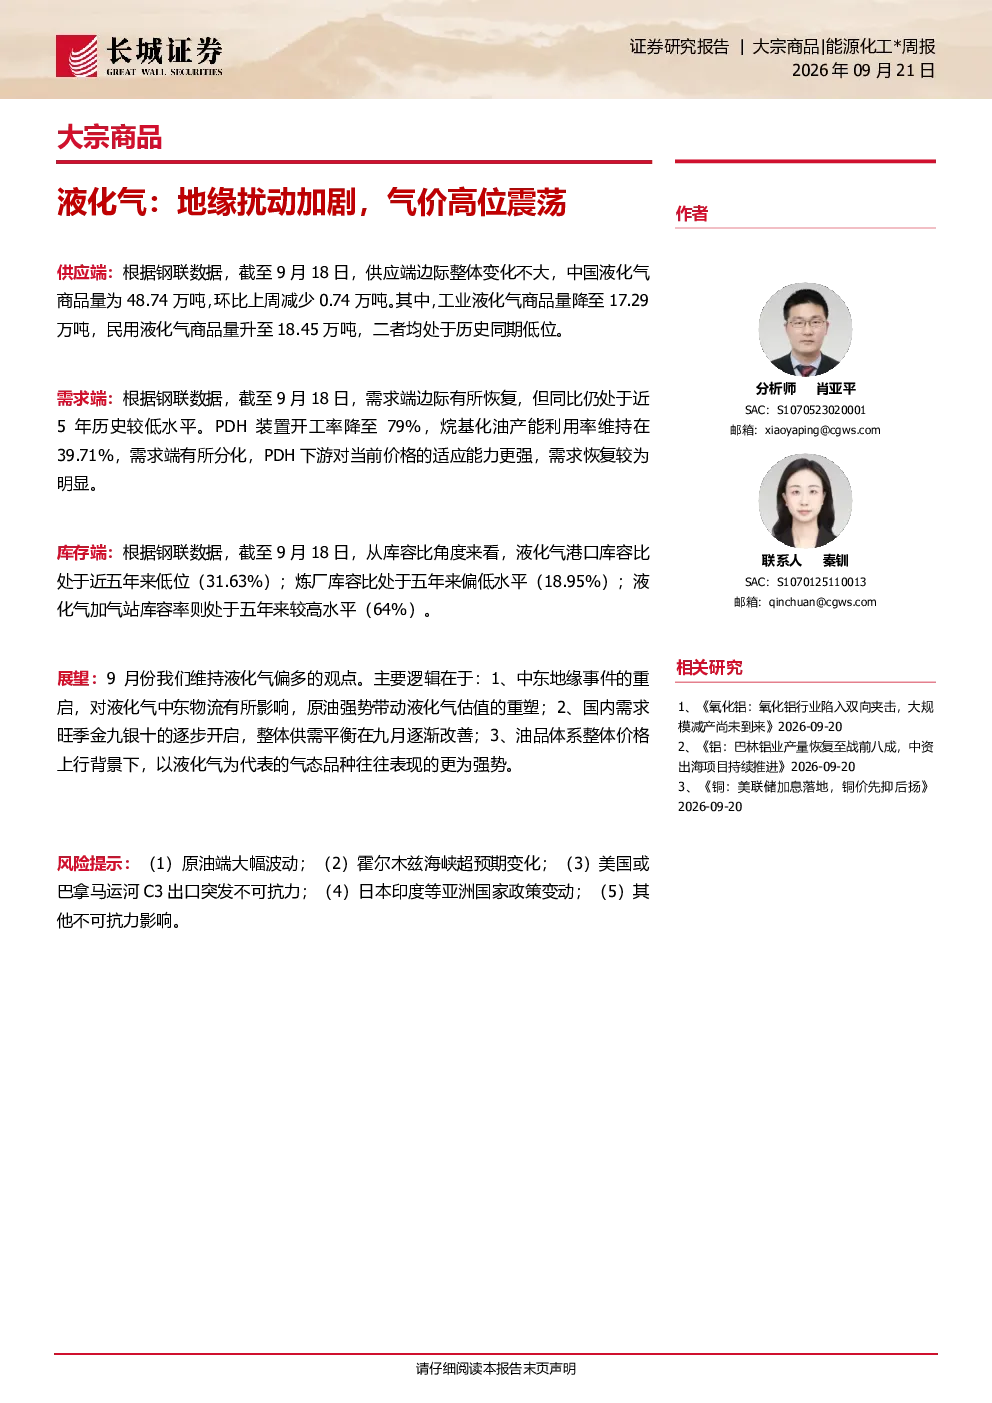
这份研报主要分析了液化气的供应端、需求端、进出口情况、库存水平以及供需平衡表。供应端关注中国液化气商品量和月度产量与商品量;需求端分析了炼厂开工率;进出口部分考察了月度和年度的进出口数据;库存水平考察了港口和厂内库存及库容比;供需平衡表则预测了2026年8月至11月的供需差。
液化气行业未来发展趋势如何?
液化气行业未来发展趋势显示,国内需求旺季金九银十逐步开启,整体供需平衡在九月逐渐改善。中东地缘事件重启对液化气中东物流产生影响,原油强势带动液化气估值重塑。炼厂开工率和烷基化油产能利用率数据显示需求端有所分化,PDH下游对当前价格的适应能力更强,需求恢复较为明显。进出口方面,中国液化气进口量和出口量均呈现增长趋势。库存水平方面,液化气港口库存环比减少,但厂内库存环比增加。供需平衡表预测未来几个月的供需差将逐步转正。
研报重点分析了液化气的哪些环节?
研报重点分析了液化气的供应端和需求端。供应端详细考察了中国液化气商品量和月度产量与商品量,发现工业和民用液化气商品量均处于历史同期低位,但月度产量环比增加。需求端则分析了炼厂开工率,特别是C3 PDH装置和烷基化油产能利用率,显示需求端有所分化,PDH下游需求恢复较为明显。此外,研报还重点分析了液化气的进出口、库存水平以及供需平衡表,为全面评估液化气市场提供了数据支持。
当前液化气市场现状如何判断?
当前液化气市场现状判断显示,在地缘扰动加剧的背景下,液化气价格高位震荡。供应端方面,中国液化气商品量和月度产量与商品量虽有所波动,但整体处于历史同期低位。需求端方面,炼厂开工率和烷基化油产能利用率显示需求有所恢复,但存在分化。进出口方面,中国液化气进口量环比大幅增加,出口量也呈现增长趋势。库存水平方面,液化气港口库存环比减少,但厂内库存环比增加。供需平衡表预测未来几个月的供需差将逐步转正,市场供需关系有望改善。
研报提示了哪些相关风险?
研报提示了以下相关风险:原油端大幅波动可能影响液化气估值;霍尔木兹海峡超预期变化可能中断液化气物流;美国或巴拿马运河C3出口突发不可抗力可能影响供应;日本印度等亚洲国家政策变动可能影响需求;其他不可抗力影响也可能对液化气市场造成冲击。这些风险因素需要密切关注,以便及时调整市场预期和投资策略。