猜你想问
这份研报主要分析了蜜雪集团的哪些核心内容?
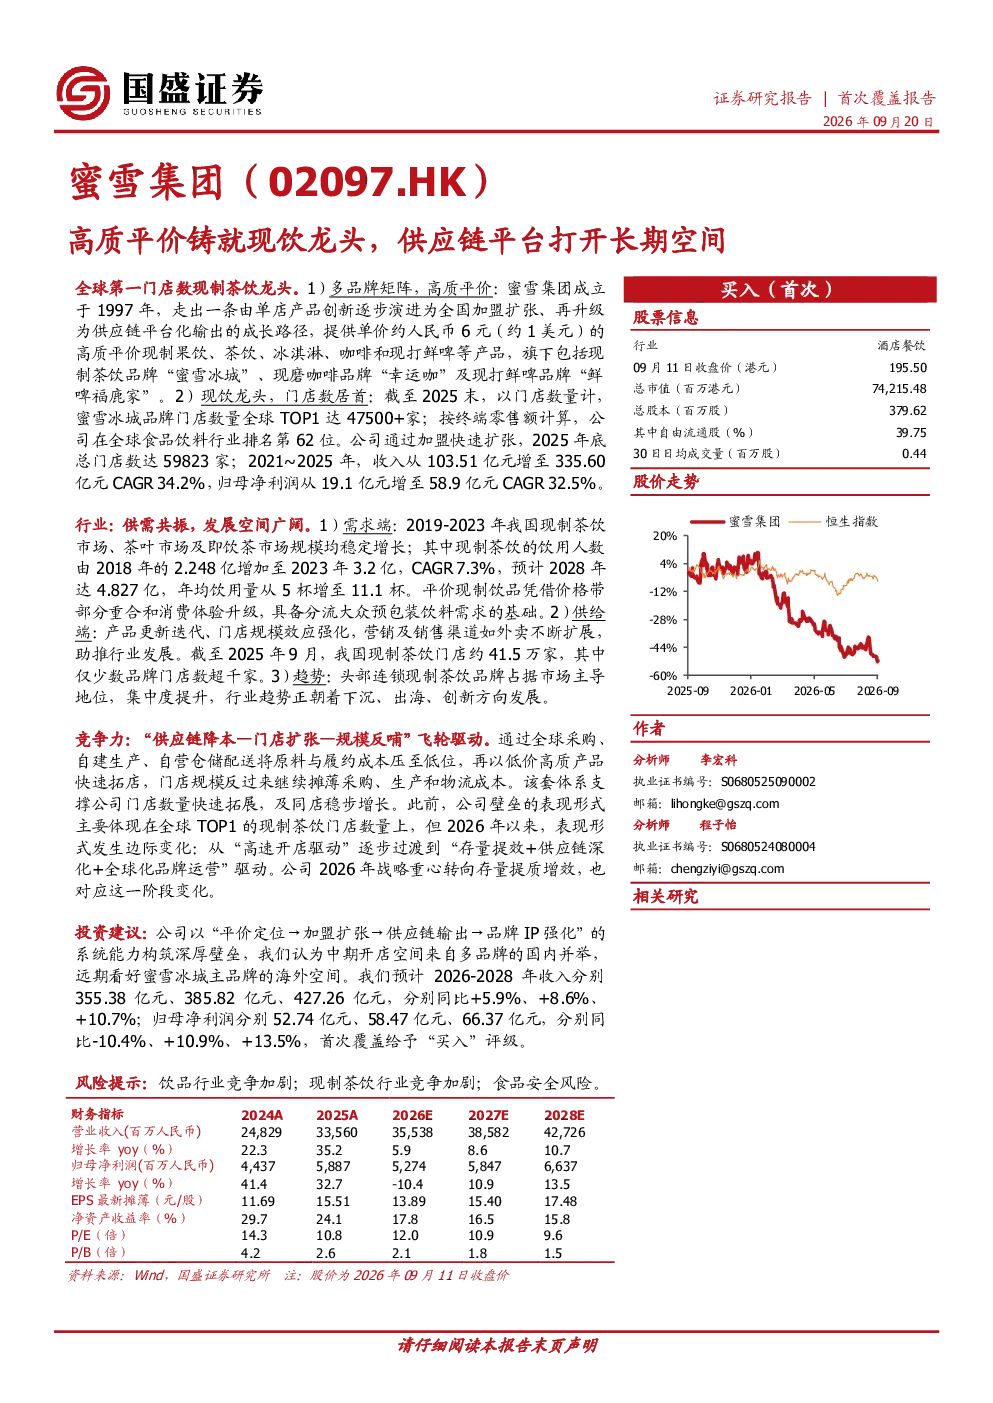
这份研报深入分析了蜜雪集团的核心竞争力,包括其“供应链降本—门店扩张—规模反哺”的飞轮体系。报告详细阐述了公司通过全球采购、自建生产、自营仓储配送如何将原料与履约成本压至低位,以低价高质产品快速拓店,并通过规模效应进一步摊薄成本。同时,报告也探讨了公司多品牌矩阵的发展策略,以及“雪王”超级IP对品牌影响力的强化作用。
现制茶饮赛道未来发展趋势如何?
现制茶饮赛道未来发展趋势呈现多品牌化、下沉市场与海外扩张并行的特点。蜜雪集团的多品牌矩阵策略,如蜜雪冰城、幸运咖、福鹿家,分别聚焦不同价格带和产品类型,有效覆盖更广泛的市场需求。同时,公司积极拓展海外市场,特别是蜜雪冰城主品牌有望在国际市场取得突破。供应链体系的持续优化将进一步巩固成本优势,推动行业竞争格局的演变。
研报重点分析了蜜雪集团的哪些方面?
研报重点分析了蜜雪集团的核心竞争力,包括其独特的供应链体系、多品牌矩阵策略以及加盟模式。供应链方面,公司通过全球采购、自建生产、自营仓储配送,实现了成本的最优化;品牌方面,蜜雪冰城、幸运咖、福鹿家各具特色,共享采购、生产、仓储、配送体系,形成协同效应;加盟模式方面,公司不依赖加盟费获利,而是通过销售商品和设备盈利,与加盟商形成利益共同体。
当前蜜雪集团的市场现状如何?
当前蜜雪集团已发展成为全球门店数量第一的现制茶饮龙头。截至2025年末,公司全球门店数量达59823家,其中中国内地门店数量为55356家,内地以外门店数量为4895家。2021-2025年,公司收入从103.51亿元增长至335.60亿元,归母净利润从19.1亿元增至58.9亿元。公司通过“高质平价”的定位,成功在下沉市场占据主导地位,并逐步向海外市场拓展。
研报提示了哪些风险?
研报提示的主要风险包括市场竞争加剧、供应链管理挑战以及品牌扩张风险。随着现制茶饮市场的快速发展,竞争日益激烈,新进入者和现有竞争对手的竞争可能对公司市场份额和盈利能力产生影响。供应链体系的复杂性和全球采购的波动性,也可能对公司成本控制和产品稳定性带来挑战。此外,多品牌扩张和海外市场拓展过程中,可能面临文化差异、政策法规等风险。