猜你想问
这份研报的核心内容是什么?
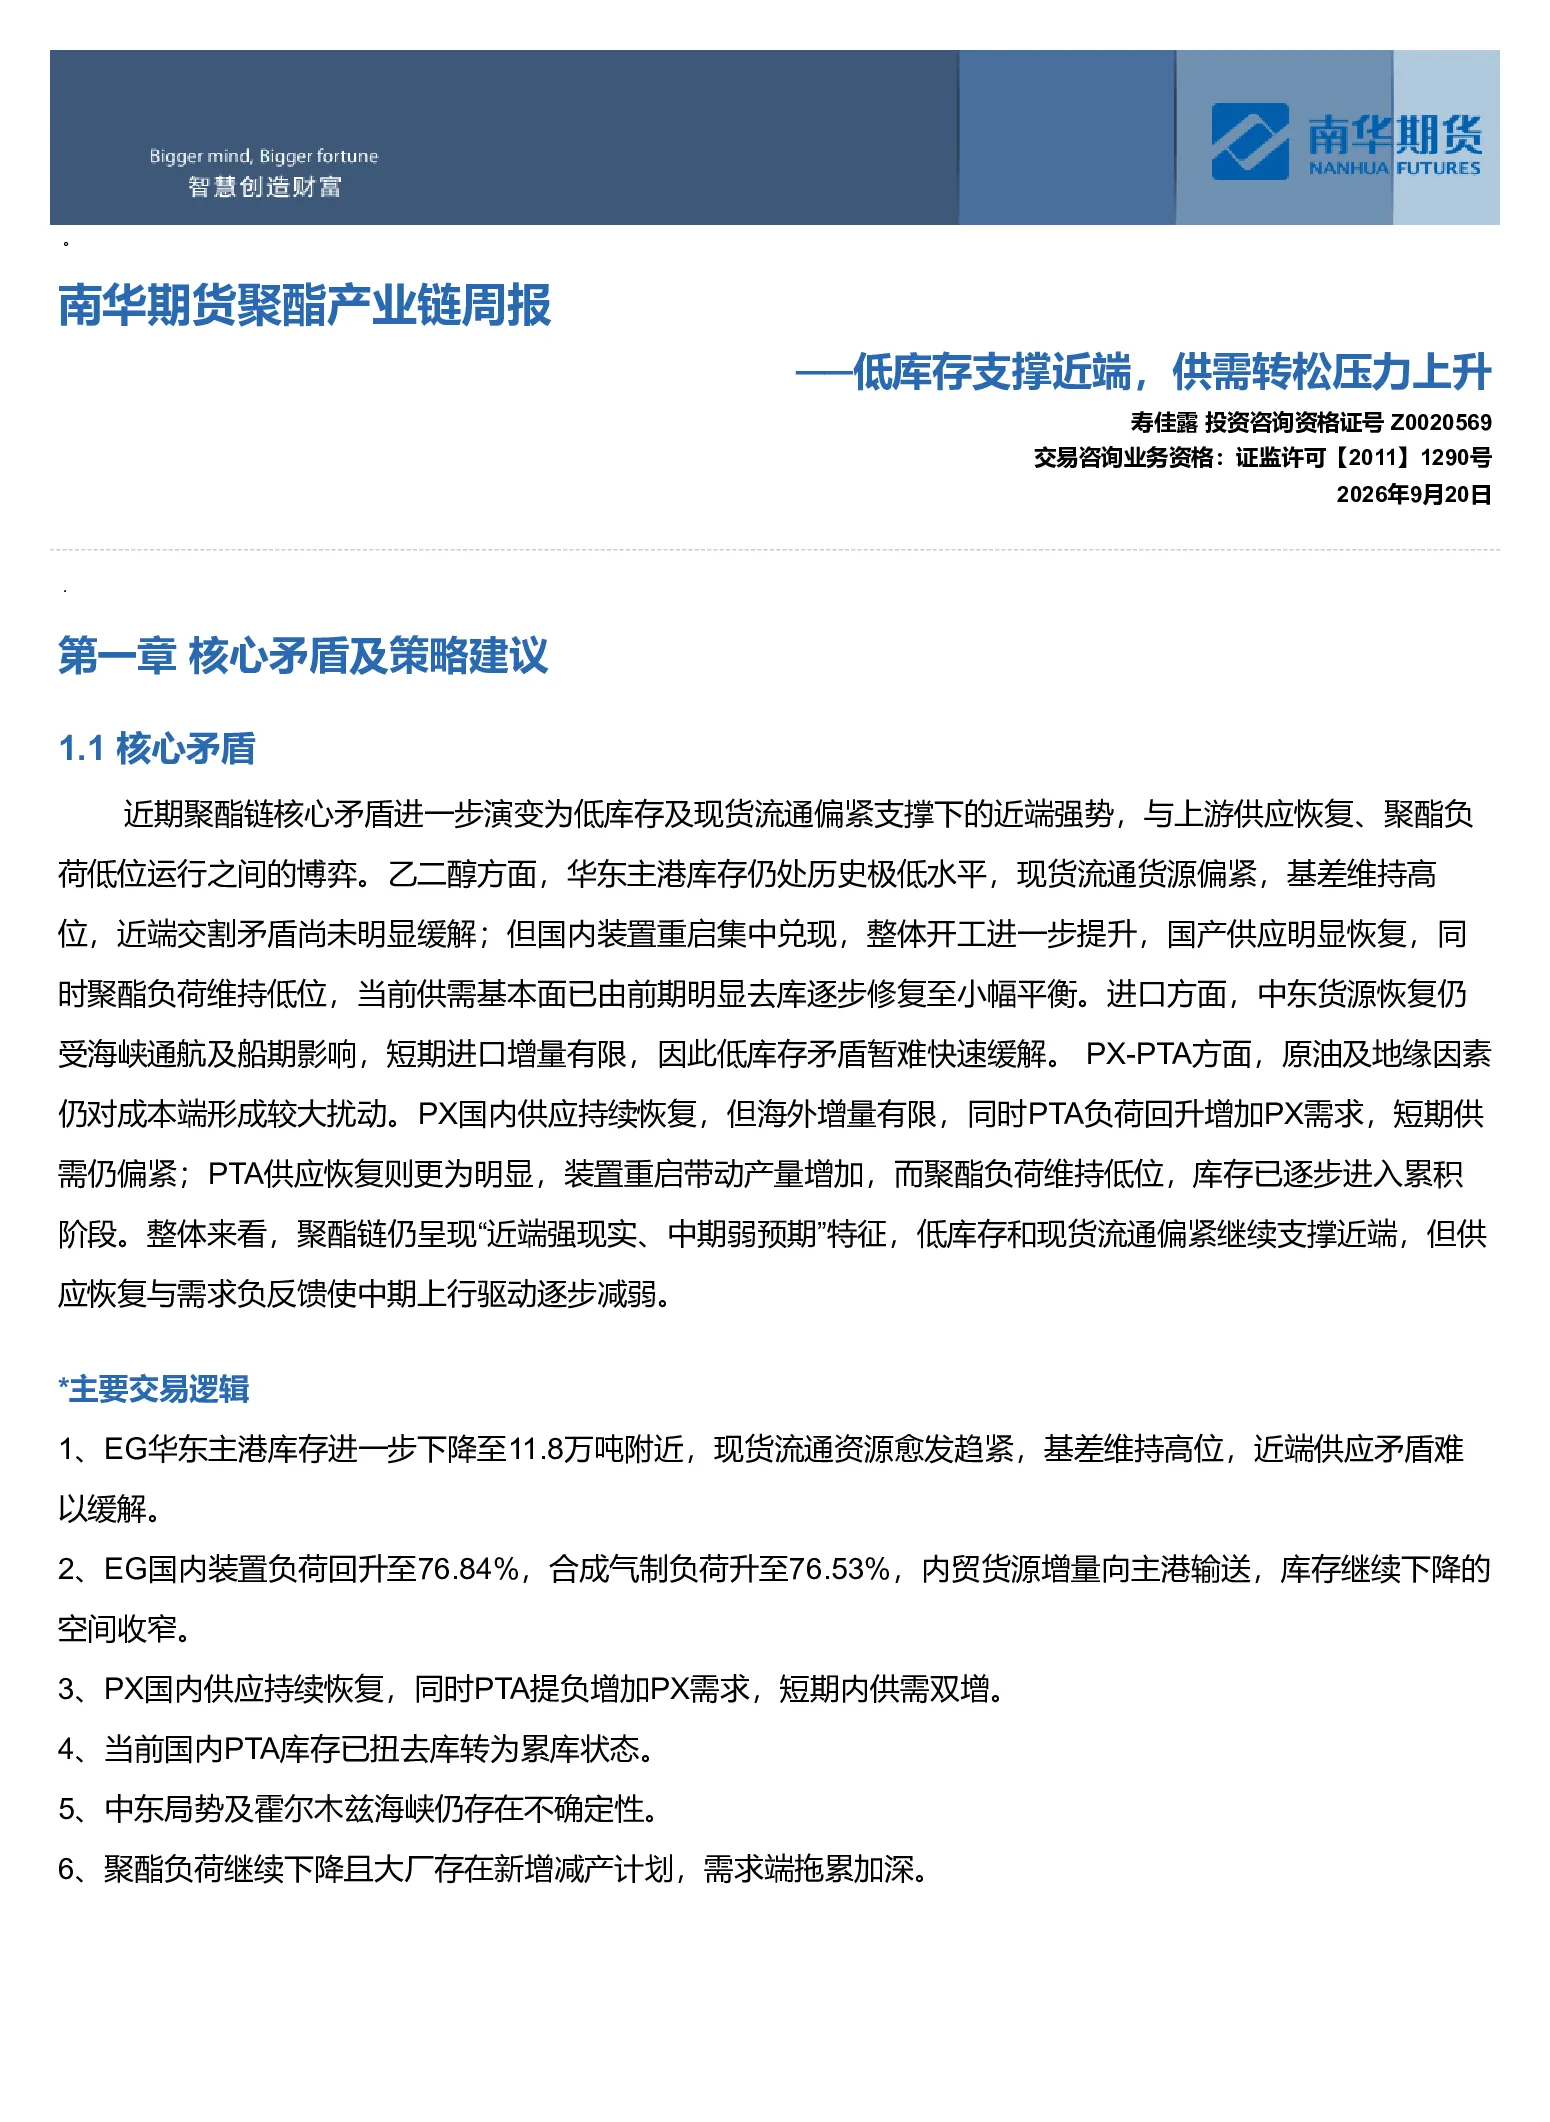
这份研报分析了聚酯产业链的核心矛盾,指出近端强势主要受低库存及现货流通偏紧支撑,但与上游供应恢复、聚酯负荷低位运行形成博弈。乙二醇方面,华东主港库存极低,现货偏紧,基差高位,但国内装置重启集中,供应明显恢复,供需逐步平衡。进口方面,中东货源恢复受限制,低库存矛盾暂难缓解。PX-PTA方面,原油及地缘因素扰动成本端,PX国内供应恢复但海外增量有限,PTA供应恢复明显,库存逐步累积。整体呈现“近端强现实、中期弱预期”特征。
聚酯产业链的行业发展趋势如何?
聚酯产业链的行业发展趋势呈现近端强现实、中期弱预期的特征。乙二醇方面,华东主港库存极低,现货偏紧,基差高位,但国内装置重启集中,供应明显恢复,供需逐步平衡。PX-PTA方面,原油及地缘因素扰动成本端,PX国内供应恢复但海外增量有限,PTA供应恢复明显,库存逐步累积。聚酯负荷下降,大厂新增减产计划,需求端拖累加深。中东局势及霍尔木兹海峡不确定性也影响市场。
这份报告重点分析了哪些方向?
这份报告重点分析了聚酯产业链的供需平衡、库存推演、成本跟踪、产业链上下游及下游利润跟踪、市场价量及资金流向、月差和基差结构等方向。具体包括乙二醇、PX、PTA的库存变化、装置重启进度、供需关系、成本端波动、产业链各环节利润情况、市场资金流向、月差结构及基差变化等。
当前聚酯市场的现状如何判断?
当前聚酯市场的现状判断为近端强势但中期预期偏弱。乙二醇华东主港库存极低,现货偏紧,基差高位,但装置负荷回升,库存下降空间收窄。PX国内供应恢复但海外增量有限,PTA供应增加,库存逐步累积。聚酯负荷下降,大厂新增减产计划,需求端拖累加深。中东局势及霍尔木兹海峡不确定性也影响市场。
这份研报提示了哪些风险?
这份研报提示了聚酯产业链的多重风险。中东局势及霍尔木兹海峡的不确定性可能影响供应端;EG装置重启进度及PTA装置重启及累库速度的不确定性;聚酯大厂新增减产兑现程度及终端订单改善情况的不确定性;美联储政策预期及原油价格波动的不确定性。这些因素都可能对聚酯产业链的市场表现产生影响。