猜你想问
华领医药-B的研报核心内容是什么?
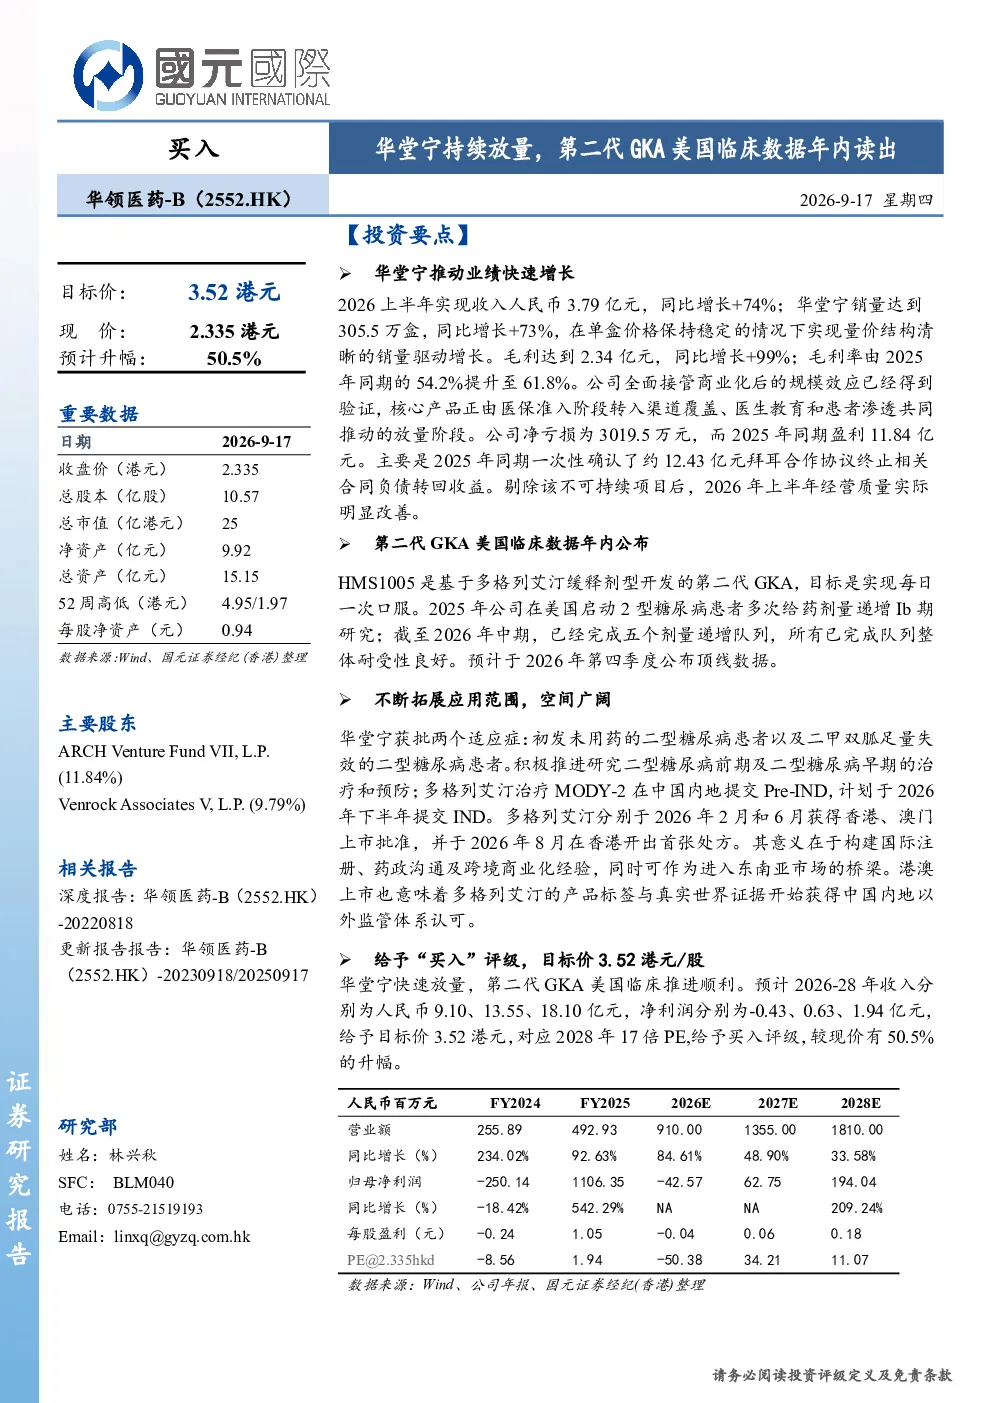
华领医药-B(2552.HK)表现强劲,主要得益于华堂宁的快速放量及第二代GKA(HMS1005)的美国临床进展。2026上半年,公司收入达3.79亿元,同比增长74%;华堂宁销量达305.5万盒,同比增长73%,实现量价结构清晰的销量驱动增长。毛利达2.34亿元,同比增长99%,毛利率提升至61.8%。剔除拜耳合作协议终止相关收益后,经营质量显著改善。HMS1005在美国启动的2型糖尿病患者多次给药剂量递增Ib期研究已完成五个队列,耐受性良好,预计2026年第四季度公布顶线数据。华堂宁获批两个适应症,并积极推进二型糖尿病前期及早期治疗研究;多格列艾汀治疗MODY-2在中国内地提交Pre-IND。多格列艾汀于2026年2月和6月获香港、澳门上市批准,8月香港首张处方开出,为国际注册及东南亚市场拓展奠定基础。预计2026-2028年收入分别为9.10、13.55、18.10亿元,净利润分别为-0.43、0.63、1.94亿元。目标价3.52港元,对应2028年17倍PE,给予“买入”评级,较现价有50.5%升幅。
华领医药-B所属赛道/行业发展趋势如何?
华领医药-B所属赛道为创新药领域,尤其聚焦于糖尿病治疗领域。华堂宁的快速放量及第二代GKA(HMS1005)的临床进展体现了公司在糖尿病治疗领域的研发实力和市场竞争力。华堂宁获批两个适应症,并积极推进二型糖尿病前期及早期治疗研究,显示出公司对糖尿病治疗领域的深入布局。多格列艾汀治疗MODY-2在中国内地提交Pre-IND,进一步拓展了公司在糖尿病治疗领域的产品线。此外,多格列艾汀在香港、澳门的上市批准及首张处方开出,为公司在国际市场的拓展奠定了基础。这些进展表明,华领医药-B在糖尿病治疗领域具有较大的发展潜力,未来有望在行业内占据重要地位。
华领医药-B研报重点分析了哪些方向?
华领医药-B研报重点分析了公司核心产品华堂宁的销量增长及第二代GKA(HMS1005)的美国临床进展。报告显示,华堂宁在2026上半年销量达305.5万盒,同比增长73%,实现量价结构清晰的销量驱动增长。毛利达2.34亿元,同比增长99%,毛利率提升至61.8%。HMS1005在美国启动的2型糖尿病患者多次给药剂量递增Ib期研究已完成五个队列,耐受性良好,预计2026年第四季度公布顶线数据。此外,报告还分析了华堂宁的应用拓展,包括获批两个适应症,并积极推进二型糖尿病前期及早期治疗研究;多格列艾汀治疗MODY-2在中国内地提交Pre-IND,以及在香港、澳门的上市批准及首张处方开出。这些分析表明,华领医药-B在产品研发和市场拓展方面取得了显著进展。
华领医药-B的市场现状如何?
华领医药-B的市场现状表现积极。公司核心产品华堂宁销量持续增长,2026上半年销量达305.5万盒,同比增长73%,实现量价结构清晰的销量驱动增长。毛利达2.34亿元,同比增长99%,毛利率提升至61.8%。第二代GKA(HMS1005)在美国的临床研究进展顺利,已完成五个队列,耐受性良好,预计2026年第四季度公布顶线数据。此外,华堂宁获批两个适应症,并积极推进二型糖尿病前期及早期治疗研究;多格列艾汀治疗MODY-2在中国内地提交Pre-IND,并在香港、澳门获得上市批准及首张处方开出。这些进展表明,华领医药-B在产品研发和市场拓展方面取得了显著成果,市场竞争力不断增强。
华领医药-B研报有哪些风险提示?
华领医药-B研报提示了几个潜在风险。首先,新产品研发进度可能低于预期,特别是第二代GKA(HMS1005)的临床研究进展及后续市场表现存在不确定性。其次,产品商业化进展可能面临挑战,如市场接受度、竞争环境等因素可能影响产品的市场表现。此外,创新药国际化进度可能低于预期,如国际注册、市场准入等环节可能遇到障碍。这些风险提示表明,尽管华领医药-B在产品研发和市场拓展方面取得了显著进展,但仍需关注潜在的市场风险和竞争压力。