猜你想问
这份报告的核心内容是什么?
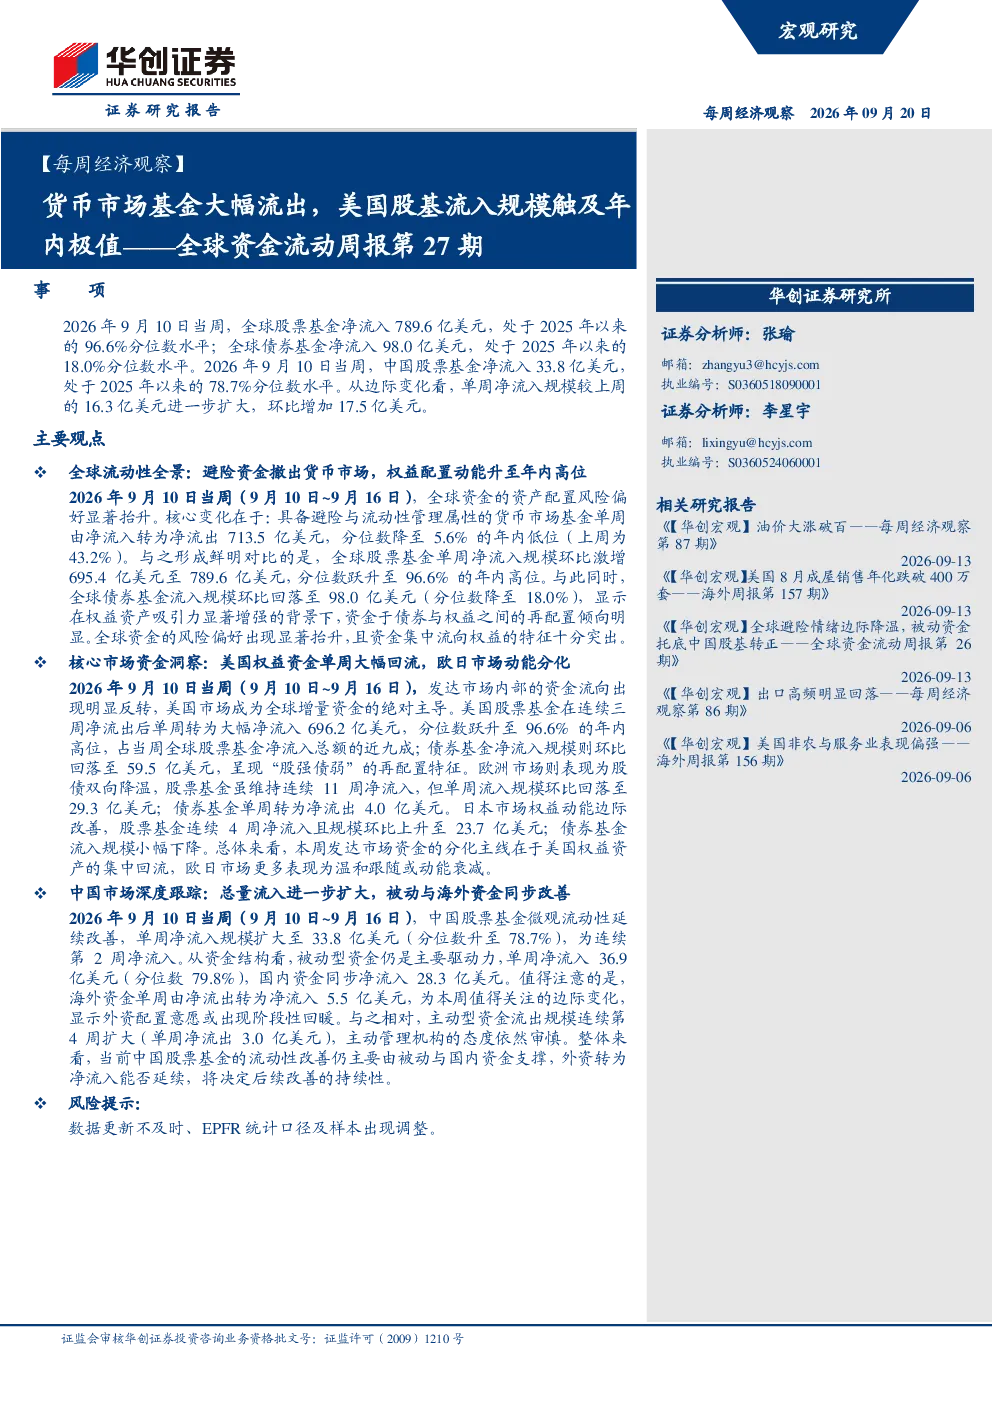
本报告核心内容显示,全球流动性呈现避险资金撤离货币市场、权益配置动能增强的趋势。货币市场基金单周净流出713.5亿美元,处于年内低位;全球股票基金单周净流入789.6亿美元,处于年内高位;全球债券基金流入规模环比回落至98.0亿美元,资金在权益资产吸引力增强的背景下,于债券与权益之间进行再配置。美国权益资金单周大幅回流,美国股票基金单周净流入696.2亿美元,占全球股票基金净流入总额的近九成。欧洲市场股债双向降温,日本市场股票基金连续四周净流入。中国市场总量流入进一步扩大,被动与海外资金同步改善,但主动型资金流出规模连续第4周扩大。
全球资金流动趋势有何特点?
全球资金流动趋势呈现风险偏好显著抬升,资金集中流向权益的特征。发达市场内部资金流向出现明显反转,美国市场成为全球增量资金的绝对主导。全球股票基金净流入规模处于2025年以来的96.6%分位数水平,而债券基金流入规模处于18.0%分位数水平,货币市场基金净流出规模处于5.6%分位数水平。这表明资金在权益资产吸引力增强的背景下,从低风险资产向高风险权益资产转移。同时,中国市场资金流入总量进一步扩大,被动与海外资金同步改善,但主动型资金流出规模连续第4周扩大,显示外资配置意愿或出现阶段性回暖,但国内主动管理机构态度依然审慎。
报告重点分析了哪些市场?
报告重点分析了全球市场以及主要发达市场和新兴市场的资金流向情况。在全球层面,报告分析了全球股票基金、债券基金和货币市场基金的净流入流出情况,并指出全球股票基金净流入规模处于2025年以来的96.6%分位数水平,而货币市场基金净流出规模处于5.6%分位数水平。在核心市场层面,报告分析了美国、欧洲和日本市场的资金流向情况。美国市场成为全球增量资金的绝对主导,股票基金单周净流入696.2亿美元,占全球股票基金净流入总额的近九成。欧洲市场股债双向降温,股票基金单周流入规模环比回落至29.3亿美元,债券基金单周转为净流出4.0亿美元。日本市场股票基金连续四周净流入且规模环比上升至23.7亿美元。在中国市场,报告分析了总量流入进一步扩大,被动与海外资金同步改善,但主动型资金流出规模连续第4周扩大。
当前市场现状如何判断?
当前市场现状判断为全球资金风险偏好显著抬升,资金集中流向权益特征突出。发达市场内部资金流向出现明显反转,美国市场成为全球增量资金的绝对主导。全球股票基金净流入规模处于2025年以来的96.6%分位数水平,而债券基金流入规模处于18.0%分位数水平,货币市场基金净流出规模处于5.6%分位数水平。这表明资金在权益资产吸引力增强的背景下,从低风险资产向高风险权益资产转移。同时,中国市场资金流入总量进一步扩大,被动与海外资金同步改善,但主动型资金流出规模连续第4周扩大,显示外资配置意愿或出现阶段性回暖,但国内主动管理机构态度依然审慎。这些数据表明,当前市场呈现出明显的权益资产偏好,资金在权益资产和债券资产之间的再配置倾向明显。
本报告有哪些风险提示?
本报告的风险提示在于,虽然全球资金风险偏好显著抬升,资金集中流向权益特征突出,但市场波动仍然存在。发达市场内部资金流向出现明显反转,美国市场成为全球增量资金的绝对主导,但美国市场的高流入规模也可能带来一定的风险。欧洲市场股债双向降温,日本市场股票基金连续四周净流入,但这些市场的资金流向情况也可能发生变化。中国市场资金流入总量进一步扩大,被动与海外资金同步改善,但主动型资金流出规模连续第4周扩大,显示外资配置意愿或出现阶段性回暖,但国内主动管理机构态度依然审慎,这也可能带来一定的市场风险。因此,投资者在配置资产时需要关注市场波动,合理控制风险。