猜你想问
携程26Q2财报核心内容有哪些?
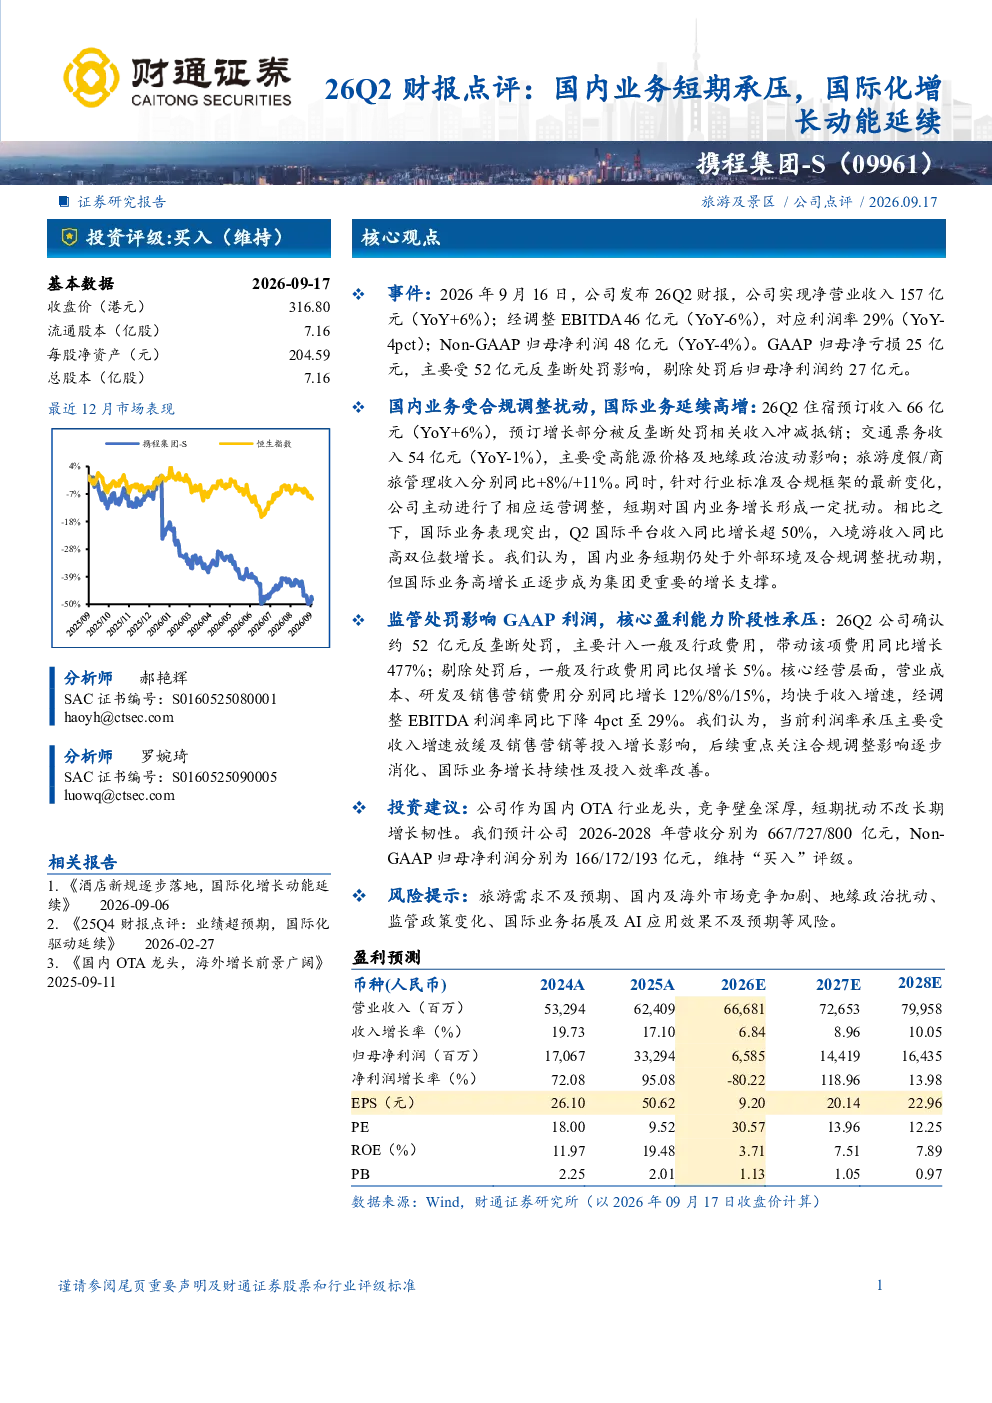
携程2026年Q2实现净营业收入157亿元,同比增长6%;经调整EBITDA 46亿元,同比下降6%;Non-GAAP归母净利润48亿元,同比下降4%。国内业务受合规调整影响,住宿预订收入增长6%,交通票务收入下降1%,旅游度假/商旅管理收入分别增长8%/11%;国际业务表现突出,Q2国际平台收入同比增长超50%,入境游收入同比高双位数增长。监管处罚导致GAAP归母净亏损25亿元,确认约52亿元反垄断处罚。
国内旅游行业发展趋势如何?
国内旅游行业短期受外部环境及合规调整扰动,但长期仍具增长潜力。携程国内业务显示住宿预订、旅游度假收入保持增长,商旅管理收入加速提升。行业趋势上,消费者需求多元化、品质化,合规化经营成为常态,技术驱动(如AI应用)将提升服务效率。政策层面支持文旅消费恢复,但市场竞争激烈,头部企业需平衡合规与增长。
研报对携程国际业务的分析重点是什么?
研报强调携程国际业务高增长动能,Q2国际平台收入同比增长超50%,入境游收入高双位数增长。分析指出国际业务正逐步成为集团重要增长支撑,尤其东南亚等新兴市场潜力大。重点关注国际业务拓展的持续性、海外市场需求恢复情况,以及跨境服务能力提升。同时需关注地缘政治、汇率波动等国际因素影响。
携程当前市场表现如何?
携程26Q2市场表现呈现国内承压、国际高增的分化格局。国内业务受合规处罚及竞争影响,利润率承压,但核心业务收入稳健。国际业务增长强劲,成为业绩亮点。整体来看,公司处于转型调整期,国际化和数字化是关键增长驱动力。未来需关注国内合规影响消散、国际业务规模效应及投入效率。
研报提示的主要风险有哪些?
研报提示的主要风险包括:旅游需求不及预期,可能影响国内外业务收入增长;国内及海外市场竞争加剧,可能压缩利润空间;地缘政治风险,影响国际业务拓展和供应链稳定;监管政策变化,合规成本可能上升;国际业务拓展和AI应用效果不及预期,影响长期增长动能。
你可能感兴趣
2018年度财报点评:短期业绩承压,国内稳增长海外业务待放量
食品饮料东兴证券2019-03-25
Q3业绩短期承压,国际业务H3C延续强劲增长动能
信息技术安信证券2023-10-30
脸书(META PLATFORMS)(META.O)26Q2财报点评:广告保持稳健增长,高资本开支下现金流承压
国信证券2026-08-01
同程旅行2026年度中期业绩公告点评:短期增长动能承压,盈利质量延续稳健
国联民生证券2026-08-27
公司动态点评:业绩短期承压,新兴业务提供增长动能
长城证券2022-11-24
2026年半年报点评海外增长态势延续,国内政策影响短期承压
国联民生证券2026-08-09
2026年中报点评:26Q2低温延续增长,费用优化对冲毛利承压
食品饮料西南证券2026-08-28
安图生物(603658.SH)跟踪点评:国内业务短期承压,出海增长亮眼
西部证券2026-06-16
收入延续高增,短期利润承压,增长动能仍强
食品饮料财信证券2021-08-06
2025年年报点评:业绩短期承压,创新与国际化业务展现韧性
建筑建材西南证券2026-03-16