猜你想问
这份研报主要分析了哪些内容?
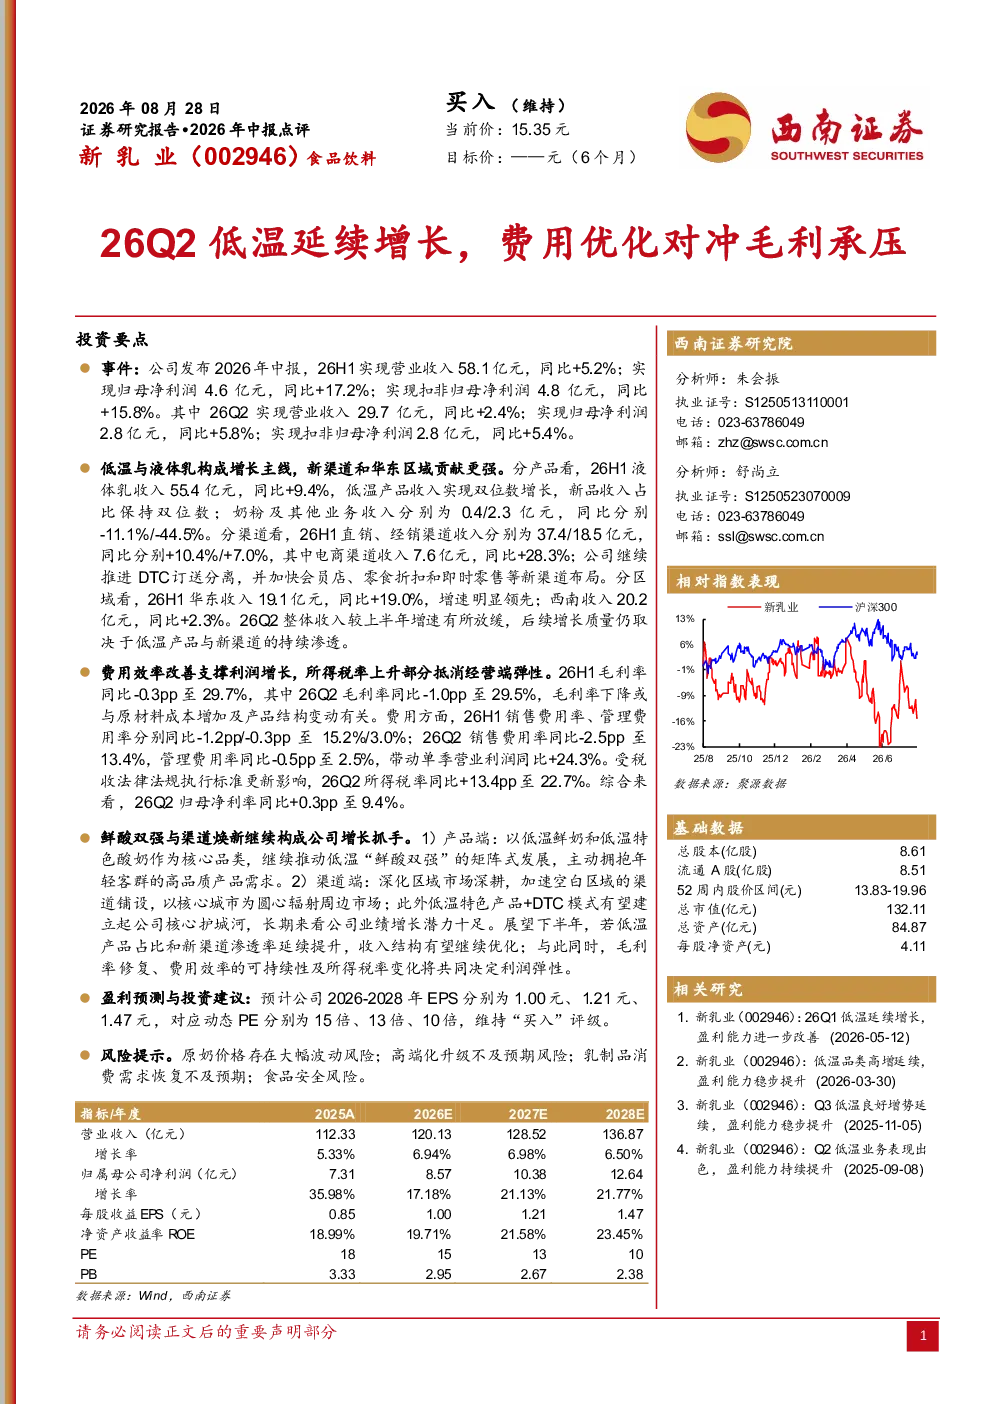
这份研报主要分析了新乳业2026年第二季度的业绩表现,重点关注低温与液体乳的增长主线,以及新渠道和华东区域的贡献。报告详细拆解了分产品、分渠道、分区域的收入数据,指出26H1液体乳收入同比增长9.4%,低温产品实现双位数增长,电商渠道收入同比增长28.3%。同时,报告也分析了费用效率对利润的影响,指出26H1毛利率同比下滑0.3个百分点至29.7%,但费用端优化带动单季营业利润同比增长24.3%。报告还探讨了低温产品与新渠道渗透对后续增长的影响,以及产品端和渠道端的增长抓手。
食品饮料行业目前的发展趋势是什么?
食品饮料行业目前的发展趋势主要体现在低温产品的增长和新渠道的拓展上。低温与液体乳成为增长主线,低温产品如鲜奶和特色酸奶满足年轻客群需求,推动“鲜酸双强”矩阵。新渠道方面,公司推进DTC订送分离,加快新渠道布局,电商渠道收入增长显著。此外,区域深耕策略也在发挥作用,华东区域收入同比增长19.0%。这些趋势表明,食品饮料行业正朝着产品高端化、渠道多元化、区域深化的方向发展。
研报重点分析了哪些方向?
研报重点分析了新乳业的收入结构、费用效率、增长抓手和风险提示。在收入结构方面,报告详细拆解了分产品、分渠道、分区域的收入数据,指出低温产品和新渠道是后续增长的关键。费用效率方面,报告指出费用端优化支撑利润增长,销售费用率和管理费用率均有所下降。增长抓手方面,报告强调了低温产品矩阵和DTC模式的重要性。风险提示方面,报告指出原奶价格波动、高端化升级不及预期、乳制品消费需求恢复不及预期、食品安全风险等是主要风险。
目前市场对新乳业的现状有何判断?
目前市场对新乳业的现状判断主要体现在低温产品增长和新渠道拓展方面。低温产品成为增长主线,液体乳收入同比增长9.4%,低温产品实现双位数增长,电商渠道收入同比增长28.3%。新渠道方面,公司推进DTC订送分离,加快新渠道布局,直销和经销渠道收入也保持增长。区域方面,华东区域收入增长显著。整体来看,新乳业在低温产品和新渠道方面表现突出,但收入增速有所放缓,后续增长取决于低温产品占比和新渠道渗透率的提升。
研报提到了哪些风险提示?
研报提到了原奶价格波动、高端化升级不及预期、乳制品消费需求恢复不及预期、食品安全风险等主要风险。原奶价格波动会直接影响乳制品成本,进而影响毛利率。高端化升级不及预期可能导致产品结构优化不及预期,影响收入增长。乳制品消费需求恢复不及预期会影响行业整体增长,进而影响公司业绩。食品安全风险则可能导致品牌形象受损,影响销售业绩。这些风险需要公司密切关注并采取相应措施进行管理。