猜你想问
这份研报主要分析了什么内容?
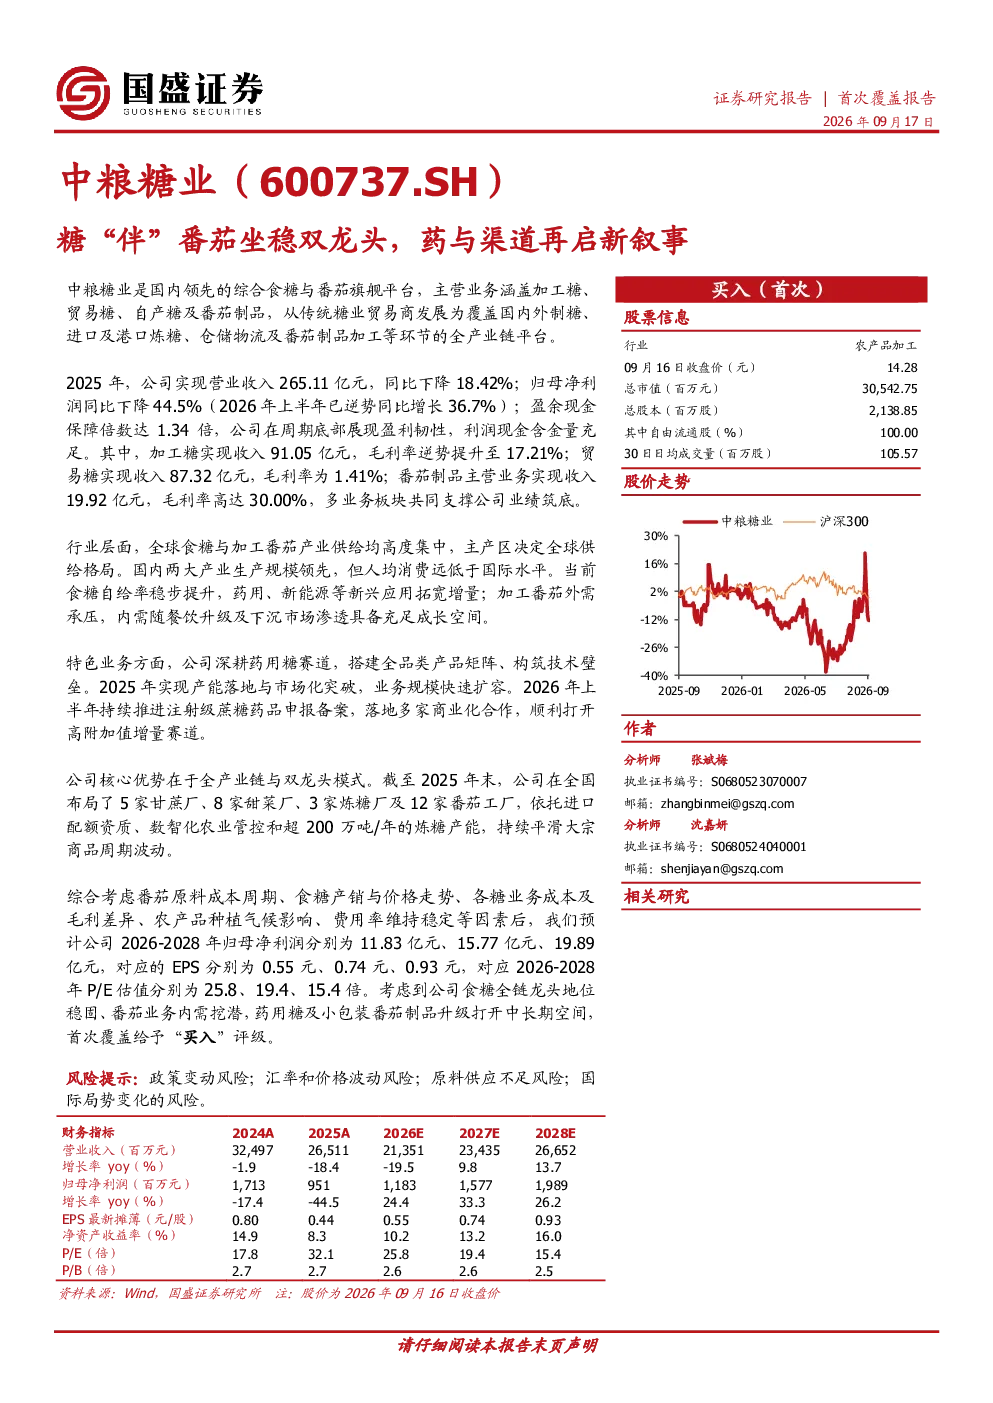
这份研报主要分析了中粮糖业的业务布局、财务表现、行业发展趋势、竞争优势以及投资建议。报告指出中粮糖业是国内领先的综合食糖与番茄旗舰平台,拥有从国内外制糖、进口、炼糖到贸易、仓储的全产业链布局,主营业务涵盖加工糖、贸易糖、自产糖及番茄制品。报告详细分析了各业务板块的财务表现,如加工糖、贸易糖、自产糖和番茄制品的收入、毛利率等关键指标,并指出加工糖是利润韧性的主要来源,番茄制品为利润大盘提供关键弹性支撑。此外,报告还探讨了食糖和番茄行业的行业发展趋势,强调了中粮糖业在全产业链模式、药用糖业务和ESG与绿色制造方面的竞争优势。最后,报告给出了中粮糖业的投资建议,预计公司未来几年的归母净利润及EPS,并首次覆盖给予“买入”评级。
食糖和番茄行业的发展趋势如何?
食糖行业方面,全球供给高度集中,国内自给率稳步提升,同时药用、新能源等新兴应用正在拓宽食糖的增量市场。中粮糖业凭借其全产业链布局,覆盖国内外制糖、进口、炼糖到贸易、仓储等环节,在国内食糖行业占据龙头地位。番茄行业方面,全球产能过剩,需求相对平稳,但中国外需面临压力,而国内内需则随着餐饮升级及下沉市场渗透率的提高,具备充足的成长空间。中粮番茄作为国内及亚洲领先的番茄制品加工企业,受益于国内市场的消费升级和下沉市场的发展。
研报重点分析了中粮糖业的哪些方面?
研报重点分析了中粮糖业的业务板块及财务表现、行业发展趋势、竞争优势以及投资建议。在业务板块及财务表现方面,报告详细剖析了加工糖、贸易糖、自产糖和番茄制品的收入、毛利率等关键财务数据,并指出加工糖和番茄制品是公司利润的主要来源。在行业发展趋势方面,报告探讨了食糖和番茄行业的市场动态及中粮糖业的行业地位。在竞争优势方面,报告强调了中粮糖业的全产业链模式、药用糖业务和ESG与绿色制造方面的优势。最后,报告给出了中粮糖业的投资建议,包括未来几年的盈利预测和估值分析。
当前市场对中粮糖业有何判断?
当前市场对中粮糖业的判断主要体现在其全产业链布局和多元化业务结构上。中粮糖业作为国内领先的食糖和番茄制品企业,拥有从国内外制糖、进口、炼糖到贸易、仓储的全产业链布局,能够有效平滑大宗商品周期波动,增强市场竞争力。在财务表现方面,尽管2025年公司整体营收和归母净利润有所下降,但2026年上半年已逆势同比增长,展现出较强的盈利韧性。此外,公司在药用糖业务和ESG与绿色制造方面也具备明显优势,为未来的发展提供了有力支撑。
研报提示了哪些风险?
研报提示了中粮糖业面临的多重风险,包括政策变动风险、汇率和价格波动风险、原料供应不足风险以及国际局势变化的风险。政策变动风险可能影响食糖和番茄行业的市场环境和监管政策;汇率和价格波动风险可能对公司的进出口业务和财务表现产生影响;原料供应不足风险可能影响公司的生产运营;国际局势变化的风险则可能对公司的供应链和市场拓展造成不确定性。这些风险需要公司密切关注并采取相应措施加以应对。