猜你想问
中粮糖业的核心业务有哪些?
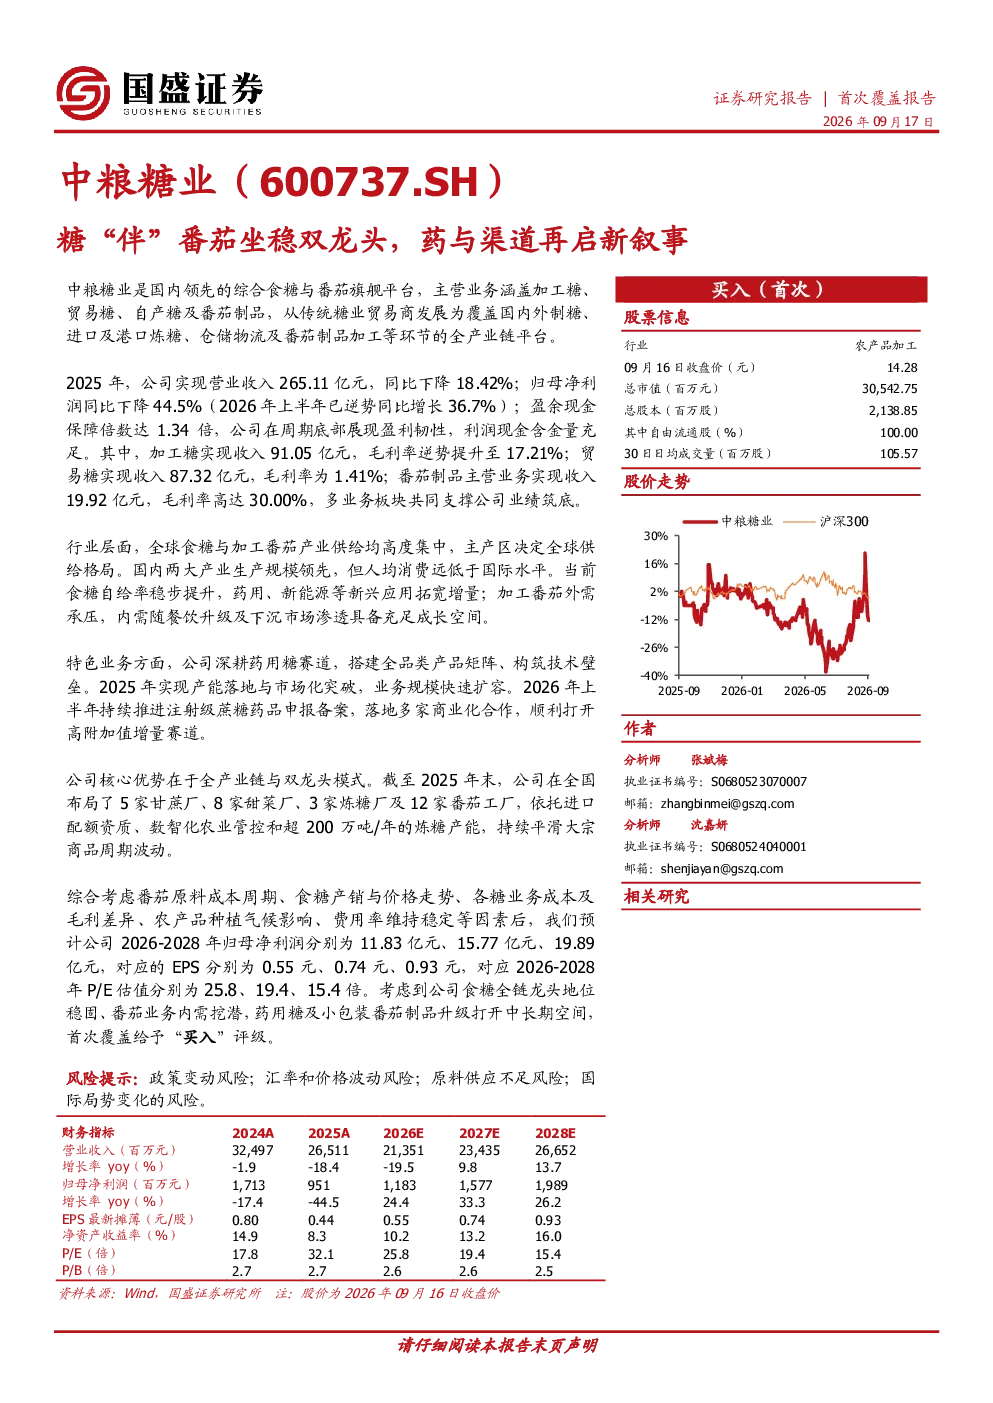
中粮糖业的核心业务涵盖加工糖、贸易糖、自产糖及番茄制品,从传统糖业贸易商发展为覆盖国内外制糖、进口及港口炼糖、仓储物流及番茄制品加工等环节的全产业链平台。加工糖收入91.05亿元,毛利率17.21%;贸易糖收入87.32亿元,毛利率1.41%;自产糖收入64.68亿元,毛利率10.73%;番茄制品收入19.92亿元,毛利率30.00%,为利润大盘提供关键弹性支撑。
食糖和番茄行业的发展趋势如何?
食糖行业全球供给高度集中,国内自给率稳步提升,新兴应用拓宽增量。番茄行业全球去库存后低位企稳,国内消费随餐饮升级及下沉市场渗透具备充足成长空间。中粮糖业在食糖和番茄业务均处于国内龙头地位,通过全产业链模式平滑大宗商品周期波动,并深耕药用糖赛道,搭建全品类产品矩阵,构筑技术壁垒,打开高附加值增量赛道。
报告中重点分析了哪些方面?
报告重点分析了中粮糖业的业绩表现、行业分析、竞争优势及投资建议。业绩方面,2025年营收265.11亿元,同比下降18.42%;归母净利润同比下降44.5%,但盈余现金保障倍数达1.34倍,展现盈利韧性。2026年上半年归母净利润逆势同比增长36.7%,销售毛利率大幅回升至14.6%。竞争优势包括全产业链模式、双龙头地位、药用糖业务及ESG与零碳工厂建设。
当前市场对中粮糖业的判断是什么?
中粮糖业作为国内领先的综合食糖与番茄旗舰平台,通过全产业链布局平滑大宗商品周期波动,在食糖和番茄赛道均具备龙头地位。公司盈利能力展现韧性,2026年上半年归母净利润逆势增长,销售毛利率提升,资产负债率下降至历史低位。公司在药用糖和ESG方面也具备竞争优势,但需关注食糖价格波动、政策变动及国际局势变化等风险。
研报中提示了哪些风险?
研报提示的主要风险包括政策变动风险、汇率和价格波动风险、原料供应不足风险及国际局势变化的风险。食糖和番茄行业受政策、供需关系及国际市场影响较大,中粮糖业虽具备全产业链优势,但仍需应对大宗商品价格波动及地缘政治风险。公司需持续加强成本管理、供应链安全和国际化布局,以应对潜在的市场风险。