猜你想问
这份研报的核心内容是什么?
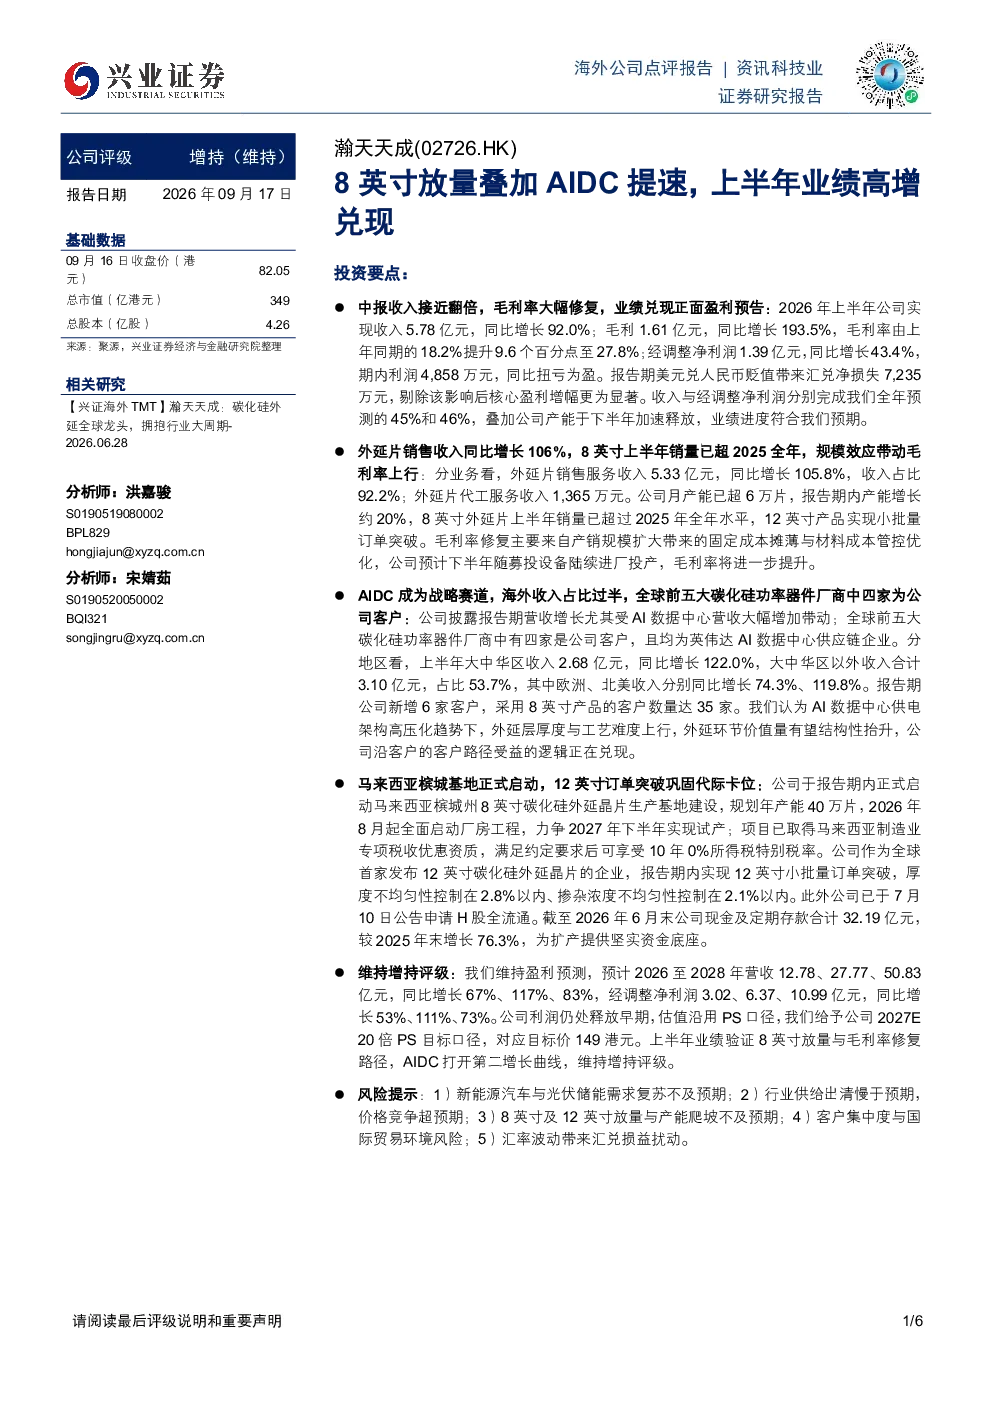
研报显示2026年上半年公司业绩显著高增,收入近翻倍至5.78亿元(同比增长92.0%),毛利达1.61亿元(同比增长193.5%),毛利率提升至27.8%。经调整净利润1.39亿元(同比增长43.4%),实现扭亏为盈。外延片业务收入同比增长106%,8英寸外延片销量超2025年全年,月产能超6万片。AIDC市场营收大幅增长,海外收入占比过半,大中华区收入同比增长122.0%
碳化硅赛道的发展趋势如何?
碳化硅行业正进入快速发展期,尤其AI数据中心需求旺盛。全球前五大碳化硅功率器件厂商中有四家为该公司的客户,均为英伟达AI数据中心供应链企业。公司积极拓展12英寸产品线,全球首家发布12英寸碳化硅外延晶片并实现小批量订单。马来西亚槟城基地启动建设,规划年产能40万片,将进一步提升市场竞争力
研报重点分析了哪些业务方向?
研报重点分析了外延片业务和AIDC市场。外延片业务方面,8英寸产品销量和产能大幅提升,毛利率修复主要得益于规模效应和成本管控。AIDC市场方面,公司已成为英伟达AI数据中心核心供应商,海外收入占比达53.7%,大中华区收入同比增长122.0%,新增6家客户采用8英寸产品
当前碳化硅市场的现状是怎样的?
当前碳化硅市场呈现供需结构性变化,高端应用需求强劲,尤其是AI数据中心领域。公司凭借技术优势已成为行业重要供应商,但行业整体产能扩张仍需时日。公司积极布局12英寸产品,抢占技术制高点,同时通过马来西亚基地建设保障产能持续提升
研报提到了哪些主要风险?
研报提示的主要风险包括:新能源汽车与光伏储能需求复苏不及预期可能影响公司业务;行业供给出清慢于预期可能导致价格竞争加剧;8英寸及12英寸产品放量与产能爬坡存在不确定性;客户集中度较高及国际贸易环境变化带来潜在风险;汇率波动可能影响财务表现
你可能感兴趣
中集集团2026H1业绩点评 海工高增 AIDC放量 集装箱承压
未知机构2026-08-31
长江汽车高伊楠团队 潍柴动力 基本面无忧叠加AIDC主电兑现在即 底部位置持续重点推荐
未知机构2026-08-24
安靠智电 模块化变电站高增兑现 特高压 出海 AIDC供电打开成长空间
未知机构2026-08-25
长江电新科士达Q3业绩点评数据中心持续提速储能兑现高增继续重点推荐
未知机构2025-10-27
拳头 宝丰能源 烯烃景气高企叠加内蒙项目放量 26H1业绩高增 光大能源化工与新材料团队
未知机构2026-07-15
存储提价叠加新业务放量,业绩高增超预期
电子设备金元证券2026-08-31
26H1业绩高增煤层气放量驱动盈利兑现
未知机构2026-08-29
AI算力需求加速兑现,CW光源放量驱动业绩高增
中泰证券2026-05-13
2026年中报点评:26H1业绩高增,煤层气放量驱动盈利兑现
西南证券2026-08-27