猜你想问
这份研报主要讲了什么内容?
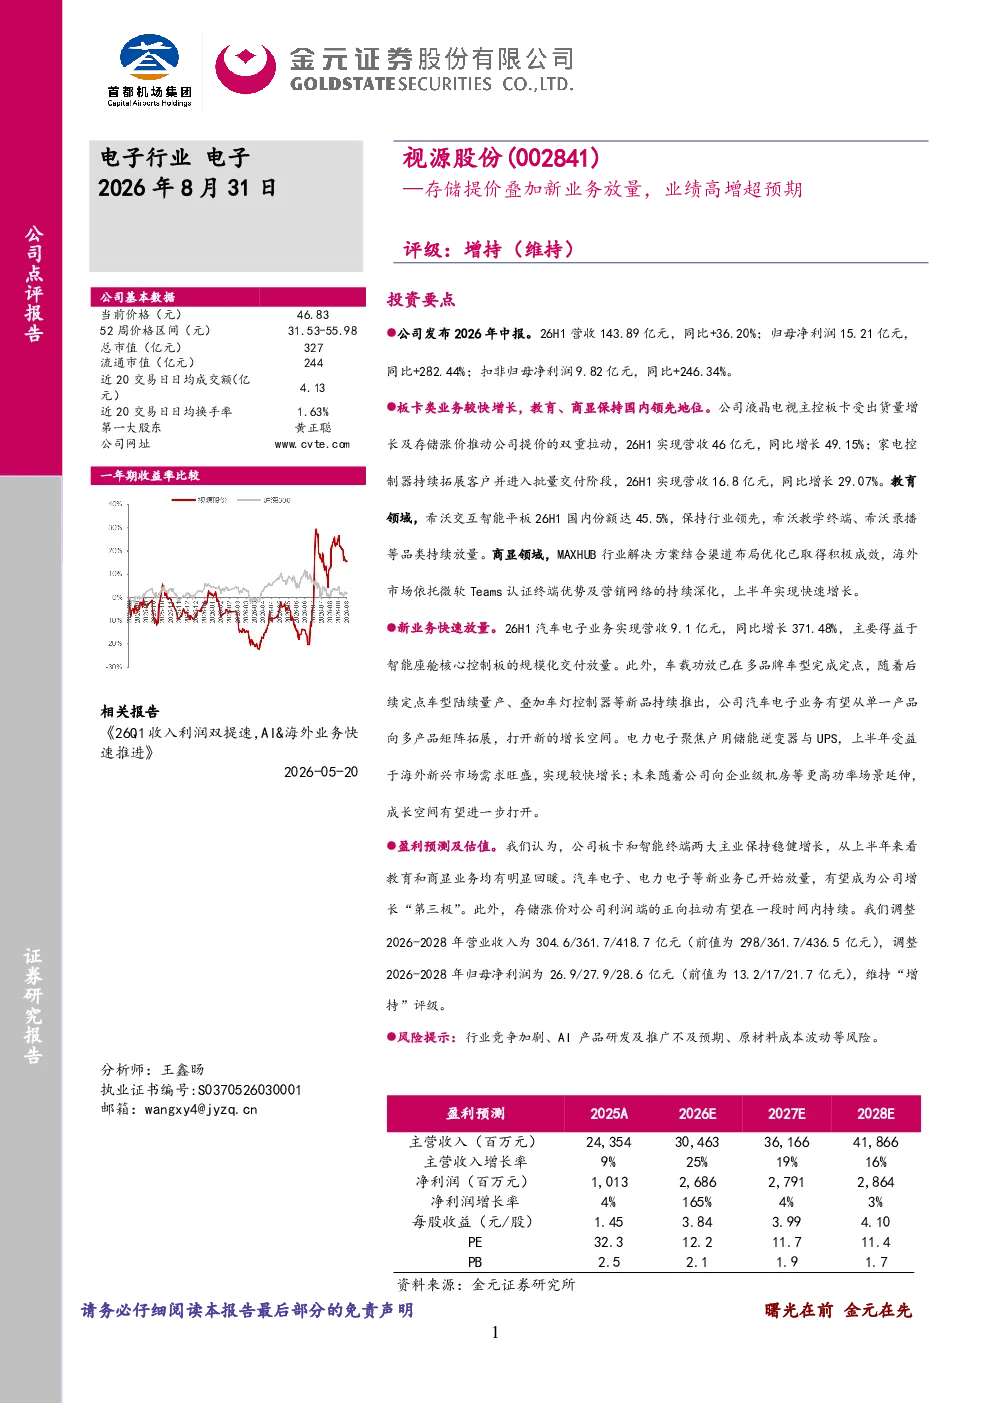
这份研报分析了视源股份2026年中报数据,显示公司26H1营收143.89亿元同比增长36.20%,归母净利润15.21亿元同比增长282.44%。报告重点指出板卡类业务增长迅速,液晶电视主控板卡和家电控制器营收分别同比增长49.15%和29.07%。教育领域希沃交互智能平板国内份额达45.5%,商显领域MAXHUB行业解决方案成效显著。新业务方面,汽车电子营收同比增长371.48%,电力电子聚焦户用储能逆变器与UPS实现较快增长。公司调整2026-2028年归母净利润预测为26.9/27.9/28.6亿元,维持“增持”评级。
电子设备行业发展趋势如何?
电子设备行业呈现多元化发展趋势,板卡类业务持续增长,教育、商显领域保持国内领先地位。新业务如汽车电子和电力电子快速发展,智能座舱核心控制板规模化交付带动汽车电子业务显著增长,电力电子聚焦户用储能逆变器与UPS市场潜力巨大。行业竞争加剧,但技术创新和产品迭代为行业带来新机遇。公司通过拓展新业务领域,增强市场竞争力,未来成长空间可期。
研报重点分析了哪些方面?
研报重点分析了视源股份的业绩增长点,包括板卡类业务(液晶电视主控板卡、家电控制器)和教育、商显领域的领先地位。新业务方面,汽车电子和电力电子成为增长引擎,其中汽车电子营收同比增长371.48%。报告还预测了公司未来三年盈利情况,调整2026-2028年归母净利润为26.9/27.9/28.6亿元,并维持“增持”评级。此外,报告也提示了行业竞争加剧、AI产品研发及推广不及预期、原材料成本波动等风险。
当前市场对视源股份的判断是什么?
视源股份当前市场表现良好,26H1营收和净利润均实现高增长,板卡类业务及新业务放量显著。公司教育、商显领域市场份额领先,汽车电子和电力电子业务增长迅速。从财务数据看,公司盈利能力较强,未来三年预计保持稳健增长。总市值327亿元,流通市值244亿元,近20交易日日均成交额4.13亿元。尽管存在行业竞争加剧等风险,但公司基本面支撑其市场地位。
研报提示了哪些风险?
研报提示了视源股份面临的主要风险,包括行业竞争加剧可能导致市场份额下滑;AI产品研发及推广不及预期可能影响新业务发展;原材料成本波动可能侵蚀利润空间。此外,公司新业务扩张面临技术迭代和市场接受度挑战,需持续投入研发以保持竞争优势。投资者需关注这些风险因素,结合公司业务布局和成长潜力综合判断。