猜你想问
这份研报主要讲了什么内容?
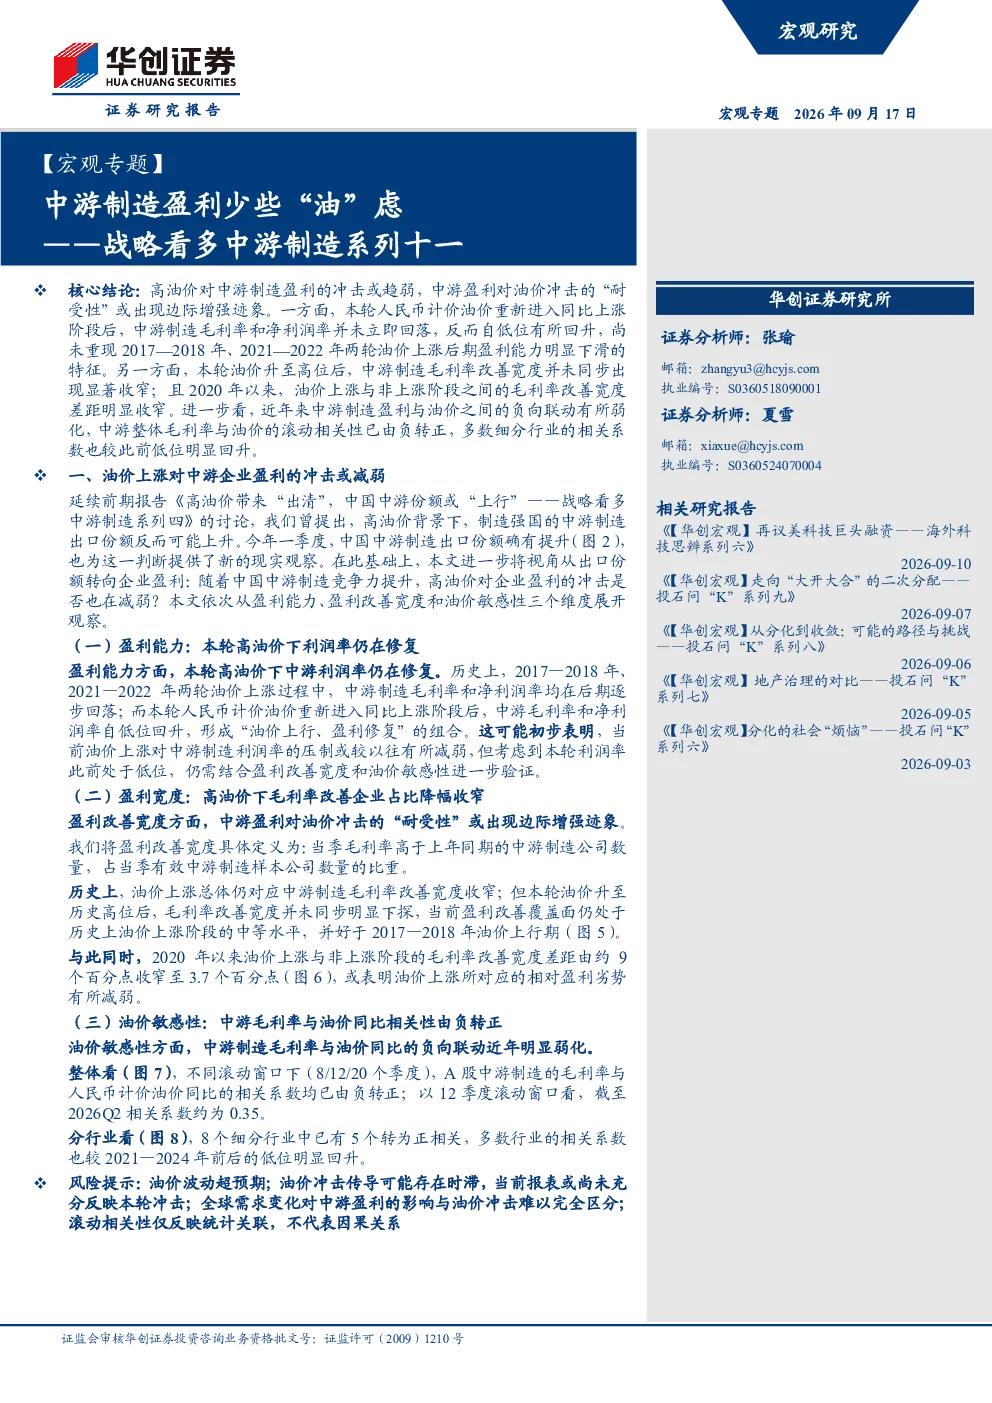
这份研报分析了高油价对中游制造行业盈利能力的影响。研究发现,本轮高油价下中游制造的毛利率和净利润率并未立即下滑,反而有所回升,显示出对油价冲击的耐受性增强。报告从盈利能力、盈利改善宽度和油价敏感性三个维度进行了分析,指出中游制造盈利与油价之间的负向联动有所弱化,整体毛利率与油价的滚动相关性已由负转正,多数细分行业的相关系数也明显回升。这些发现为中游制造行业提供了盈利端的支撑。
中游制造行业未来的发展趋势如何?
中游制造行业在面对高油价冲击时表现出更强的耐受性,盈利能力有所修复。历史数据显示,在2017—2018年、2021—2022年两轮油价上涨中,中游制造的毛利率和净利润率在后期逐步回落,但本轮油价上涨后,中游制造并未重现这一特征,反而呈现毛利率和净利润率回升的趋势。此外,油价上涨与非上涨阶段之间的毛利率改善宽度差距明显缩小,表明油价上涨对中游制造的相对盈利劣势有所减弱。这些迹象提示中游制造行业对油价冲击的承受能力在边际增强。
报告重点分析了哪些方面?
报告重点从三个维度分析了中游制造行业:一是盈利能力,发现本轮高油价下中游利润率仍在修复,毛利率和净利润率自低位回升;二是盈利改善宽度,指出高油价下毛利率改善企业占比降幅收窄,当前盈利改善覆盖面处于历史上油价上涨阶段的中等水平;三是油价敏感性,发现中游毛利率与油价同比相关性由负转正,多数细分行业的相关系数也较此前低位明显回升。这些分析共同表明中游制造对油价冲击的耐受性增强。
当前中游制造行业的市场现状如何?
当前中游制造行业在高油价环境下表现出较强的盈利韧性。与历史相比,本轮油价上涨后,中游制造的毛利率和净利润率并未立即下滑,反而有所回升,尚未重现2017—2018年、2021—2022年油价上涨后期盈利能力明显下滑的特征。此外,油价上涨与非上涨阶段之间的毛利率改善宽度差距明显缩小,表明油价上涨对中游制造的相对盈利劣势有所减弱。这些现象提示中游制造行业对油价冲击的承受能力在边际增强。
投资中游制造行业需要注意哪些风险?
投资中游制造行业需关注油价波动风险。虽然报告显示中游制造对油价冲击的耐受性增强,但油价大幅波动仍可能对行业盈利能力产生影响。此外,全球宏观经济环境的变化、原材料价格波动、市场竞争格局等因素也可能对中游制造行业的盈利能力产生影响。投资者需密切关注这些因素的变化,并结合行业发展趋势进行综合判断。