猜你想问
中国金茂2026年中报的主要财务数据有哪些?
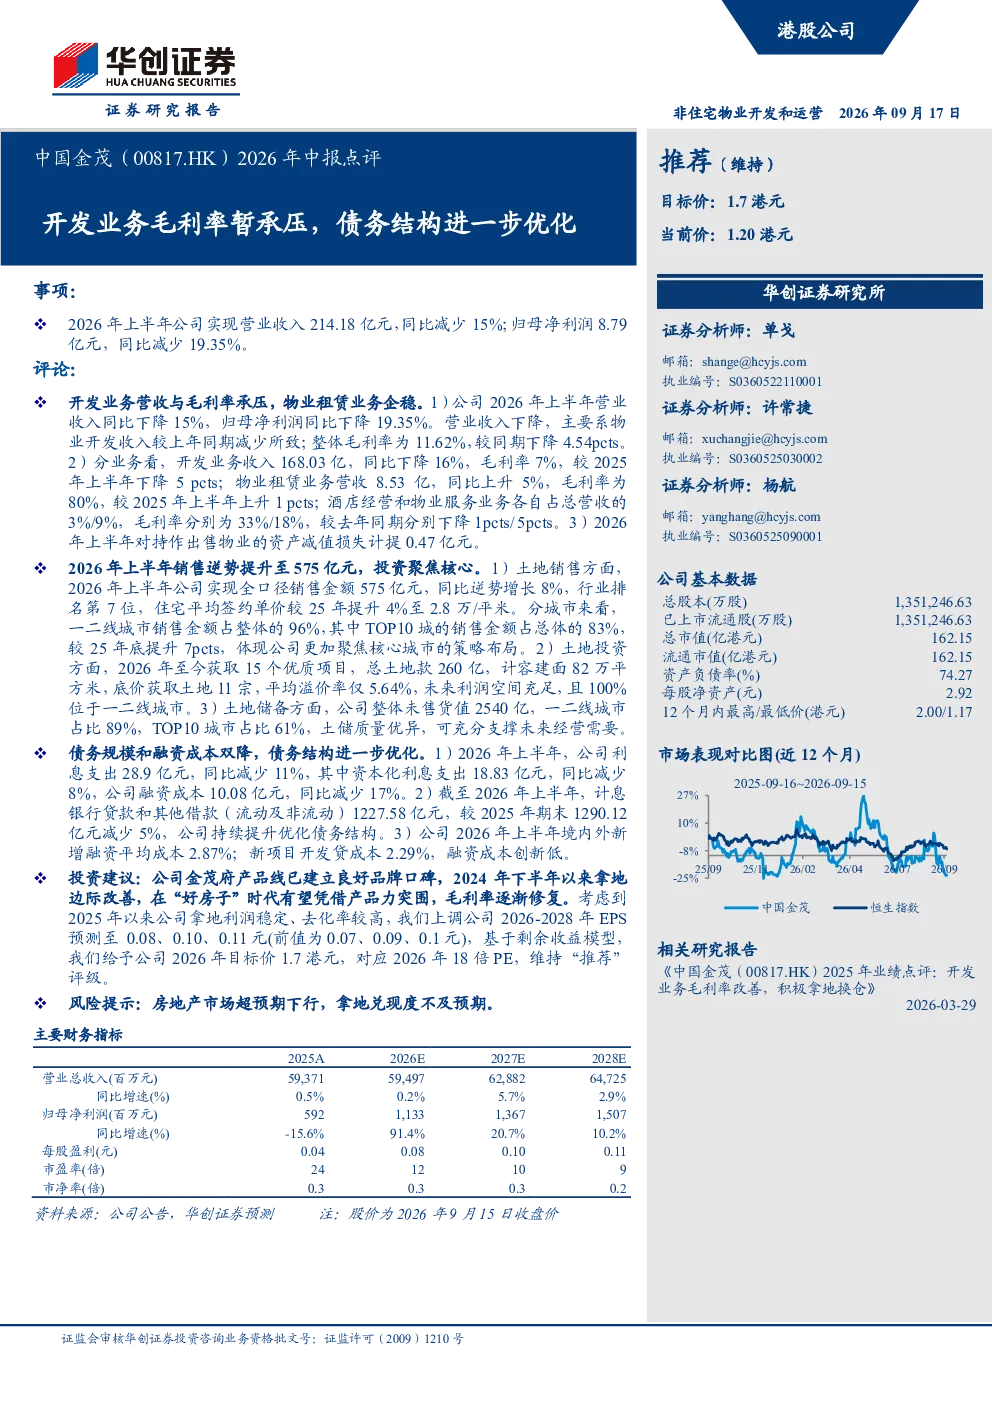
2026年上半年,中国金茂实现营业收入214.18亿元,同比减少15%;归母净利润8.79亿元,同比减少19.35%。主要原因是物业开发收入减少,整体毛利率下降至11.62%。分业务来看,开发业务收入168.03亿,同比下降16%,毛利率7%;物业租赁业务营收8.53亿,同比上升5%,毛利率80%。公司全口径销售金额575亿元,同比逆势增长8%,住宅平均签约单价提升至2.8万/平米,一二线城市销售金额占96%
中国金茂在土地投资和储备方面有何亮点?
2026年至今,中国金茂获取15个优质项目,总土地款260亿,计容建面82万平方米,平均溢价率仅5.64%,且100%位于一二线城市。整体未售货值2540亿,一二线城市占比89%,TOP10城市占比61%,土储质量优异,为未来增长提供坚实支撑
研报如何看待中国金茂开发业务毛利率承压的问题?
报告指出,开发业务毛利率暂承压主要由于物业开发收入减少。但公司拿地边际改善,金茂府产品线已建立良好品牌口碑,有望凭借产品力在“好房子”时代突围,毛利率逐渐修复。同时,公司销售逆势提升,债务结构进一步优化,未来增长可期
当前房地产市场现状如何?中国金茂的表现有何特点?
2026年上半年,中国金茂实现全口径销售金额575亿元,同比逆势增长8%,行业排名第7位,一二线城市销售金额占96%,TOP10城销售金额占总体的83%。这表明公司在核心城市具有较强的市场竞争力,但房地产市场整体面临挑战
研报提示哪些风险需要关注?
报告提示的主要风险包括房地产市场超预期下行,可能导致销售和去化不及预期;此外,拿地兑现度不及预期也可能影响公司未来业绩表现,投资者需密切关注市场变化和政策影响
你可能感兴趣
2026年半年报点评:开发业务毛利率暂承压,经营性不动产业务稳定增长
华创证券2026-09-11
开发业务毛利率改善,积极拿地换仓:中国金茂00817.HK2025年业绩点评
房地产华创证券2026-03-29
2026年中报点评:信用减值&所得税提升致业绩承压,工程收缩盈利结构优化
公用事业东吴证券2026-08-27
许继电气2025年年度报告、2026年1季度报告点评报告公司短期业绩有所承压,业务结构优化提升盈利水平
诚通证券2026-05-09
2026年中期业绩点评:上半年收入阶段性承压,业务结构优化提升盈利
国信证券2026-08-26
隆平高科(000998.SZ)2026年中报点评:毛利率延续改善,玉米业务承压拖累收入表现
财信证券2026-08-24
中国金茂上半年销售强劲但毛利率承压
未知机构2026-08-26
2022年报及2023一季报点评:疫情影响下收入承压,沙发量增+直供结构优化带动毛利率提升
民生证券2023-04-26
首开股份(600376)2026年中报点评:开发销售业绩承压,物业经营有序推进
国泰海通证券2026-08-25
中国金茂 2025 年报点评:营收归母净利润双增长,土储结构优化
太平洋证券2026-04-23