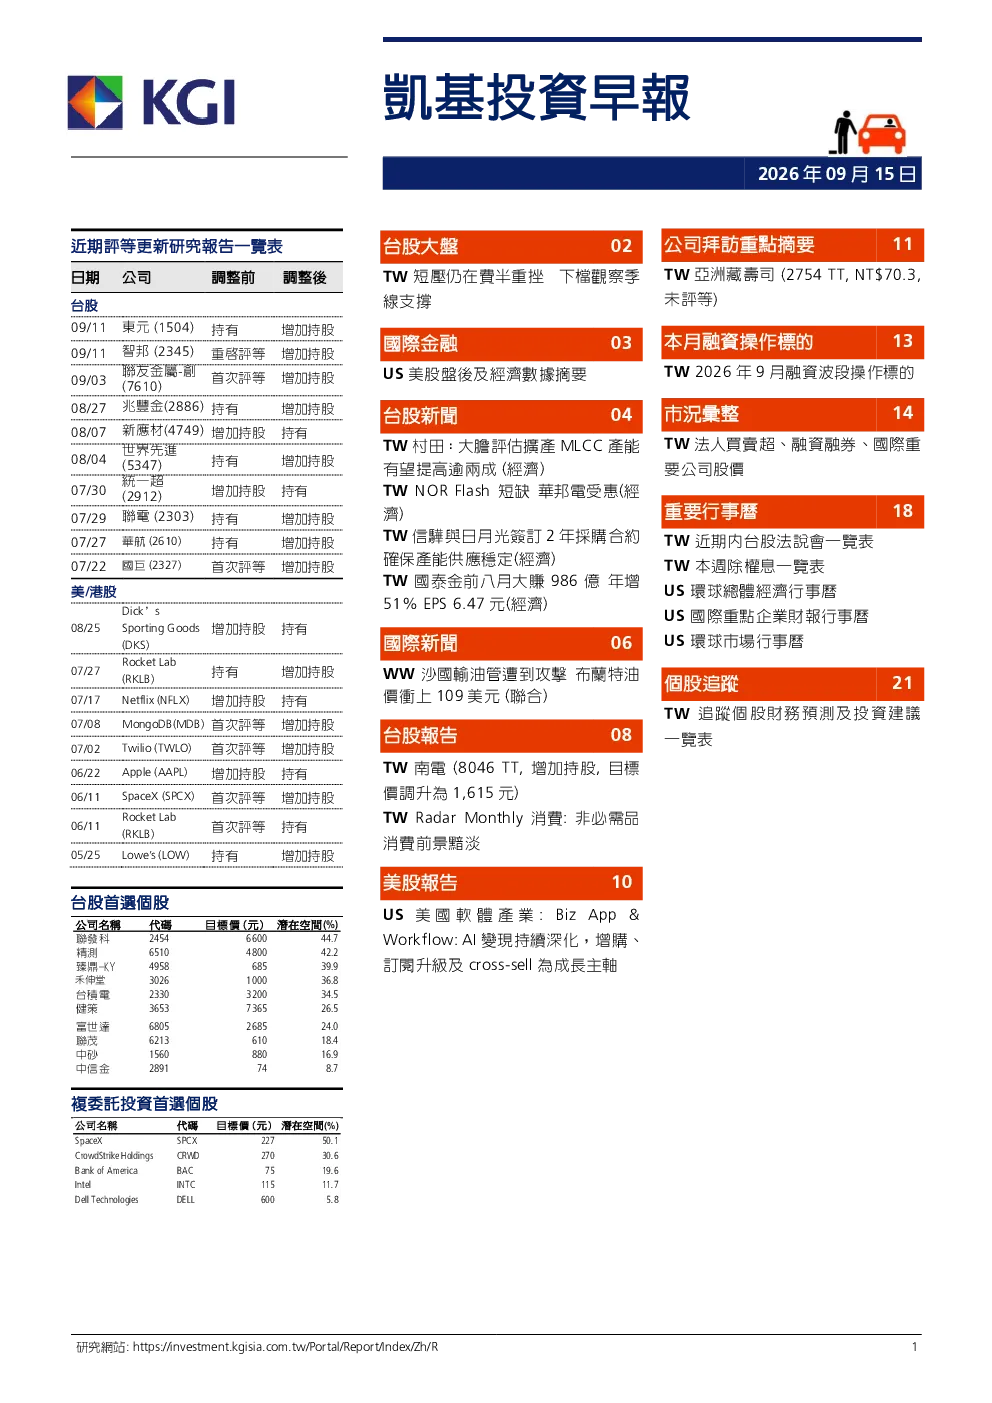
台股大盤評析
受到AI三巨頭齊喊放慢模型研發影響,周一台股開低走低,早盤一度下挫近800點,最低來到45398,隨後跌勢收斂,終場僅下跌322點,跌幅0.70%,收在45862,成交金額萎縮至6309億元。在最新美股走勢部份,AI三巨頭齊喊放慢模型研發,引發市場擔憂AI資本支出降溫,晶片股和記憶體股殺聲隆隆,周一費城半導體重挫5.86%,台積電ADR下跌3.52%。道瓊、標普與那斯達克受到國際油價續揚、美國10年期公債殖利率盤中短暫突破5%的影響,亦分別下跌0.29%、0.48%與0.56%。
觀察周一台股盤面結構,受到AI模型放緩研發雜音影響,電子股周一拉回修正,個別族群僅有資安概念股具族群性,由於上周輝達執行長黃仁勳在高盛論壇表示,當AI可快速撰寫程式,程式漏洞從被發現至攻擊時間快速縮短,網路安全將成為AI下一個主要應用,短線資安概念股會面走強,指標股安碁資訊(6690)、邁達特(6112)、創泓科技(7714)、中華資安(7765)、立端(6245)、零壹(3029)。其它個別族群普遍呈現整理,沒有明顯族群性,惟開盤不久就逆勢走揚的個股,例如華碩(2357)、創意(3443)、力旺(3529)、台營(6274)、金居(8358)、富世達(6805)、華星光(4979)、帆宣(6196)、貿聯-KY(3665),以及盤中能夠翻紅的個股,例如聯發科(2454)、聯電(2303)、頎邦(6147)、信昌電(6173)、聯茂(6213)、臻鼎-KY(4958)、全新(2455)、穩懋(3105)、旺矽(6223),短線走勢或具指標,操作上亦值得留意。周一電子股拉回修正,金融類股續創新高,官股相關的彰銀(2801)、第一金(2892)、華南金(2880)、兆豐金(2886)創下新高,具權值或與證券業績連動的富邦金(2881)、國泰金(2882)、元大金(2885),操作上亦值得留意。在傳產部份,周一普遍呈現拉回,近期相對強勢的塑膠股震盪拉回,能否轉強宜觀察領先收腳的南亞(1303),其它、汽車、航運周一相對強勢,其它、汽車成交量能不足或欠缺延續性,操作空間有限,貨櫃、散裝8月份上漲後,9月份呈現量縮整理,量價控制仍佳,或可留意陽明(2609)、萬海(2615)、新興(2605)、裕民(2606)。
台股操作建議
周一台股早盤開低一度下挫近800點,所幸下跌過程中賣壓沒有擴大,指數在60日均線附近迅速收腳,成交金額最終僅有6309億元,推測台股下檔賣壓有限,預料在60日均線45200附近或有支撐,惟上檔短期5、10、20日均線已經形成反壓,量能必須擴大達20日均量以上水準,才有機會突圍,否則難脫60日均線附近整理格局。觀察台股盤面結構,電子股拉回修正,金融類股續創新高,航運股醞釀轉強;電子個別族群僅資安概念具族群性,宜觀察周一能夠逆勢走揚的電子個股,短線走勢或具指標,操作上亦值得留意。
市場評析
美股週一全面收低,早盤受到沙烏地阿拉伯東西輸油管線關閉,以及波斯灣國家與伊朗原定就荷姆茲海峽航運議題舉行的會談延期影響,WTI原油一度升破104美元/桶,美國10年期公債殖利率亦一度突破5%,加劇市場對通膨及高利率的擔憂。此外,Anthropic執行長Amodei呼籲放慢最先進AI模型的開發速度,,引發市場擔憂若模型推出時程延後,可能影響資料中心建設及AI資本支出進度,半導體與AI基礎設施相關類股因而大幅走弱;相較之下,市場對自主AI系統帶來資安風險的關注升高,帶動軟體及資安類股走強。個股方面,CrowdStrike (CRWD-US)大漲13.85%,市場對自主AI系統可能帶來資安風險的關注升高,帶動資安及軟體類股普遍走強;甲骨文(ORCL-US)下跌3.65%,OpenAI執行長Altman以AI安全疑慮為由,排除公司於2026年進行IPO的可能性,使近期被市場視為OpenAI上市代理投資標的的金字塔投資機構承壓;美國銀行(BAC-US)下跌5.14%,執行長Moynihan預估第三季投資銀行手續費將年減逾10%,交易收入則可能與去年同期持平。
今日台股新聞評論
村田:大膽評估擴產MLCC產能有望提高逾兩成(經濟)
日媒報導,全球積層陶瓷電容(MLCC)龍頭村田製作所準備擴大AI產能布局。副社長南出雅範表示,著眼未來三至五年,研議包含新廠房在內的產能擴充計畫,評估幅度可能比過去更加「大膽」。此前,被動元件龍頭國巨(2327)也規劃在高雄、蘇州、越南及墨西哥增加產能;全球MLCC大廠同步大擴產,反映AI帶來動能持續向上。
南出雅範接受《日經新聞》訪問指出,村田規劃,到2027年度的兩年內將投入約800億日圓(約新台幣164.4億元)添購MLCC生產設備,目標將產能提高逾兩成。原先已提前準備至2028年所需的廠房,但從客戶提出的需求來看,2028年後市場仍有擴大空間,開始評估在日本國內外既有據點興建更大規模廠房。但新一輪計畫尚未定案,仍在深入評估階段。
評論及分析(鄭宇宏)
村田800億日圓投資計畫一直都在進行中,預計分2年投入400億日圓,主要擴產聚焦在0402 47uF、0805 100uF等小尺寸高容值高階料號。我們認為短期內整體AI市場MLCC供需緊俏問題上不會有太明顯的緩解,主因(1)前述產能擴充計畫即便計入產線優化調整,管理層仍預期2027-28年分別提升產能15-20%,符合我們在預估供需缺口之假設,(2)由於目前日廠並未有新型廠房及設備,即便想要追加投資,設備交期需達1-1.5年,新建廠房則需2-3年之久,此外還需要更多人力,我們認為即便今年宣布要新增廠房以滿足客戶需求,真正貢獻可能需要2H27;(3)先前村田才宣布針對部分通用型MLCC進行EOL,加上部分客戶簽訂LTA持續增加,我們認為亦顯示村田產能緊缺情況短期應難以解決。據此,我們認為有望承接日韓大廠轉向AI料號而外溢部分訂單之台廠(如國巨、華新科)將明顯受惠。
NOR Flash短缺華邦電受惠(經濟)
記憶體市場再現缺貨漲價潮。集邦(TrendForce)指出,NOR Flash供需結構出現近十年重大轉變,預估2026年下半年供應仍吃緊,256Mb以上高容量產品價格甚至可能再翻倍,華邦電位元產出成長居主要供應商之冠。
評論與分析(沈漢軒)
NOR Flash供需正由過往景氣循環,轉向結構性偏緊。供給端因國際記憶體廠將資源轉向高階AI記憶體,成熟製程投資受限,且新產能仍需經歷製程轉進、良率爬升與客戶認證;需求端則受AI Server、Edge AI、車用與航太帶動,中高容量產品需求快速成長,使2H26供需缺口仍難明顯收斂。
台廠部分,主要受惠廠商為2344華邦電與2337旺宏,前者市佔率較高,後者則在伺服器相關高單價產品線具備優勢,我們維持對華邦電與旺宏正向看法。
信驊與日月光簽訂2年採購合約確保產能供應穩定(經濟)
遠端伺服器管理晶片廠信驊董事會今天決議,與日月光半導體簽訂的產能採購合約,以確保產能供應來源穩定。信驊今天公告指出,與日月光半導體簽訂的產能採購合約是自2027年1月1日2028年12月31日,對於未來財務及業務發展將具正面效益。
受惠人工智慧基礎設施強勁需求,信驊今年來營運高度成長,不過,因需求激增,載板等供應鏈吃緊,影響上半年業績增幅受限。隨著供應鏈吃緊情況緩解,信驊7月和8月營收創下歷史新高,其中,8月營收達新台幣16.26億元。信驊預期,第3季和第4季業績可望逐季成長,因應供應商漲價,信驊預計第4季調漲產品售價,漲幅達2位數。
評論與分析(劉宇程)
信驊在9月14日盤後公告,董事會決議與日月光簽訂兩年期產能採購合約,期間自2027年初到2028年底。金額、產能規模、最低採購量與預付款皆沒有揭露。我們研判,這是供給面事件而不是需求面事件,信驊鎖定的是未來兩年的配置,調整的是市場對訂單能不能變成出貨的預期,而不是訂單本身。
林鴻明在SEMICON說過,未來需求不是問題,核心關鍵在於能爭取到多少晶圓與封裝產能,2027年在手訂單量已超過今年全年營收規模,能見度延伸到2028年。上半年的業績也印證同一件事,1H26營收70.2億元,成長被封測與載板卡住,等新供應商驗證導入之後,月營收從1月的9億元增長至8月的16.26億元。而日月光稼動率已接近滿載,今年後段報價調漲,且優先供貨給毛利率較高的AI客戶。BMC是小晶片、成熟封裝、單顆產值低,在排序裡屬弱勢,兩年長約作用,是把信驊配置名單變成commitment。
我們認為此事件降低了有單沒貨的風險。成本面我們認為不必太擔心,營業成本佔營收約三成,封測又只是其中一部分,長約單價對毛利率的敏感度不高。相對地公司已宣告4Q26起調漲雙位數,產品組合往AST2700走,每片主機板的晶片價值增長,定價權明顯壓過成本壓力。整體而言,我們評估該事件屬正面。
國泰金前八月大賺986億年增51% EPS 6.47元(經濟)
國泰金控(2882)昨(14)日公布前八月稅後純益達986.4億元,年增51.6%,EPS為6.47元。中信金(2891)、台新金(2887)、兆豐金(2886)和合庫金(5880)累計前八月稅後純益,亦創歷年同期新高。
評論及分析(施志鴻)
國泰金8月稅後淨利113億元,月增4.4%、年增10%,加計FVOCI股票資本利得91億元之調整後獲利204億元,月減3.3%,合計7-8月稅後淨利及調整後獲利達凱基3Q26F預估之67%及73%,略優於預期。其中國壽8月稅後淨利月增24%至67.4億元(FVTPL債券及股票評價回升,認列現金股利10幾億元),抵銷銀行獲利月減14%(投資收益減少及呆帳提存增加),證券月減10%(經紀手收減少)及產險獲利月減38.5%(現金股利認列減少)。
國泰金前8月獲利年增52%至986.4億元,調整後獲利年增219%至2,074億元,達凱基全年預估75%及71%,略優於預期。國壽8月淨值月增664億元至9,864億元之歷史新高,約當每股金控淨值增加4.5元,反映股票未實現損益回升及負債公允價值下降,8月股票未實現損益2,200億元,後續仍有實現資本利得能力。
凱基對國泰金「增加持股」投資評等,目標價130元(基於總和評量法模型,約2026F-27F股價淨值比1.5倍),反映2026F稅後淨利及調整後獲利年增24%及146%,2026F現金股利至少5.5元,國壽CSM及正利差經常性收益、及股票未實現損益優於同業。。