猜你想问
沥青日报主要分析了哪些内容?
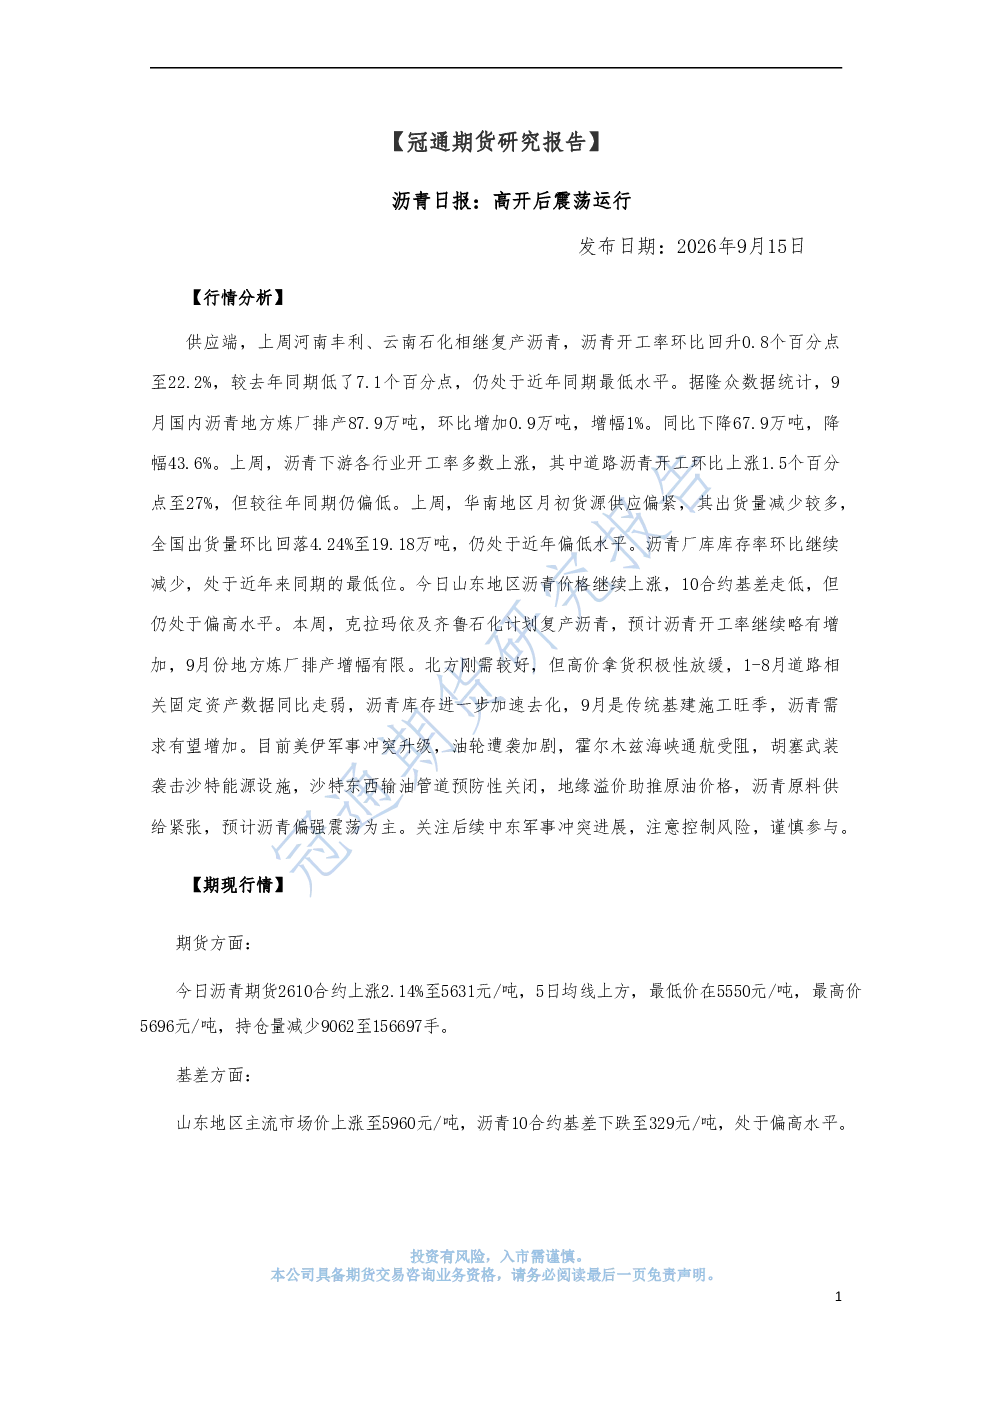
该研报分析了沥青供应端河南丰利、云南石化复产对开工率的影响,显示开工率环比回升0.8个百分点至22.2%,但较去年同期仍低7.1个百分点。需求端方面,下游开工率多数上涨,道路沥青开工率环比升1.5个百分点至27%,但较往年同期偏低。库存方面,沥青厂库库存率环比继续减少,处于近年同期最低位。价格方面,山东地区沥青价格继续上涨,10合约基差走低但仍处高水平。此外,研报还关注了地缘风险对原油价格的影响,以及沥青原料供给紧张的现状。
沥青行业未来发展趋势如何?
沥青行业未来发展趋势方面,研报指出克拉玛依及齐鲁石化计划复产,但9月排产增幅有限。北方刚需较好但高价拿货积极性放缓,1-8月道路相关固定资产数据同比走弱,显示基建投资面临压力。然而,传统基建旺季需求有望增加,为行业带来一定支撑。同时,地缘冲突升级可能持续影响原油价格,进而影响沥青原料成本。
本报告重点分析了哪些方向?
本报告重点分析了沥青供应、需求、库存和价格等多个维度。供应端关注了主要生产企业复产情况及开工率变化;需求端分析了下游开工率及出货量情况;库存端则关注了沥青厂库库存率的环比变化。此外,报告还分析了山东地区沥青价格走势及10合约基差变化,并评估了地缘风险对沥青原料供给的影响。
当前沥青市场现状如何判断?
当前沥青市场现状判断显示,供应端开工率有所回升但同比仍处低位,需求端下游开工率上涨但同比偏低,库存端持续减少处于近年同期最低位,价格端山东地区沥青上涨但基差仍处高水平。整体来看,沥青市场呈现偏强震荡态势,但高价拿货积极性放缓,且地缘冲突可能持续影响成本。
本报告有哪些风险提示?
本报告提示的主要风险包括地缘冲突升级可能导致的原油价格波动,进而影响沥青原料供给紧张程度。此外,北方刚需较好但高价拿货积极性放缓,可能抑制短期需求表现。同时,1-8月道路相关固定资产数据同比走弱,显示基建投资面临压力,可能影响传统基建旺季的需求预期。投资者需关注中东冲突进展,控制风险谨慎参与。