猜你想问
这份研报主要分析了什么内容?
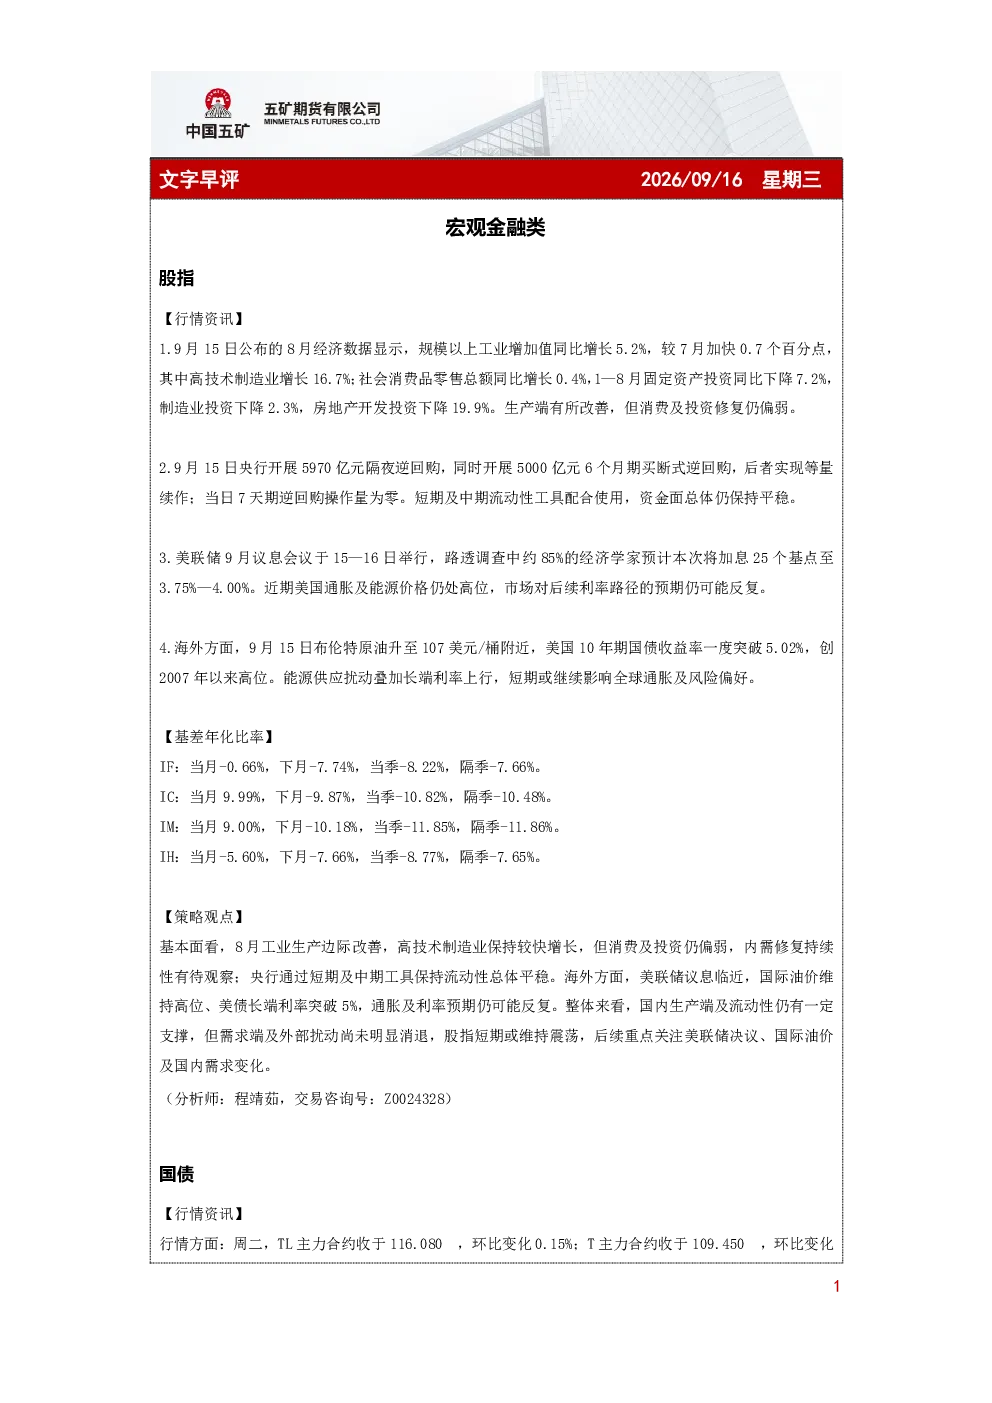
这份研报主要分析了8月经济数据显示生产端有所改善,但消费及投资修复仍偏弱的情况。报告指出央行通过短期及中期工具保持流动性总体平稳,同时美联储货币政策紧缩预期维持,国际油价维持高位,通胀及利率预期仍可能反复。整体来看,国内生产端及流动性仍有一定支撑,但需求端及外部扰动尚未明显消退,股指短期或维持震荡,后续重点关注美联储决议、国际油价及国内需求变化。
报告对哪些赛道/行业发展趋势进行了分析?
报告指出出口和科技产业链对经济形成支撑,但房地产调整、传统投资偏弱及居民消费意愿不足,仍制约经济内生动能。高技术制造业保持较快增长,但消费及投资仍偏弱,内需修复持续性有待观察。此外,地缘冲突反复扰动推升能源价格,叠加美国通胀及能源价格仍处高位,彻底扭转此前交易年内降息的乐观情绪。
报告重点分析了哪些方向?
报告重点分析了8月经济数据整体呈现供强需弱特征,总需求修复斜率有限,经济修复持续性有待观察,内需仍待居民收入企稳和政策支持。同时关注央行通过短期及中期工具保持流动性总体平稳,以及美联储议息临近,国际油价维持高位、美债长端利率突破5%,通胀及利率预期仍可能反复的情况。
报告对当前市场现状有何判断?
报告认为国内生产端及流动性仍有一定支撑,但需求端及外部扰动尚未明显消退,股指短期或维持震荡。海外方面,全球多数经济体货币政策整体转入紧缩周期,美国在地缘冲突持续扰动的情况下,9月FOMC会议前各期限美债收益率上行,10年期美债收益率在议息会议前已触及5%,贵金属板块承压。
研报提示了哪些相关风险?
报告提示地缘冲突反复扰动推升能源价格,叠加美国通胀及能源价格仍处高位,可能导致通胀及利率预期仍可能反复。此外,全球多数经济体货币政策整体转入紧缩周期,美国在地缘冲突持续扰动的情况下,9月FOMC会议前各期限美债收益率上行,10年期美债收益率在议息会议前已触及5%,这些都可能带来一定的市场风险。