猜你想问
白糖和棉花的市场走势如何?
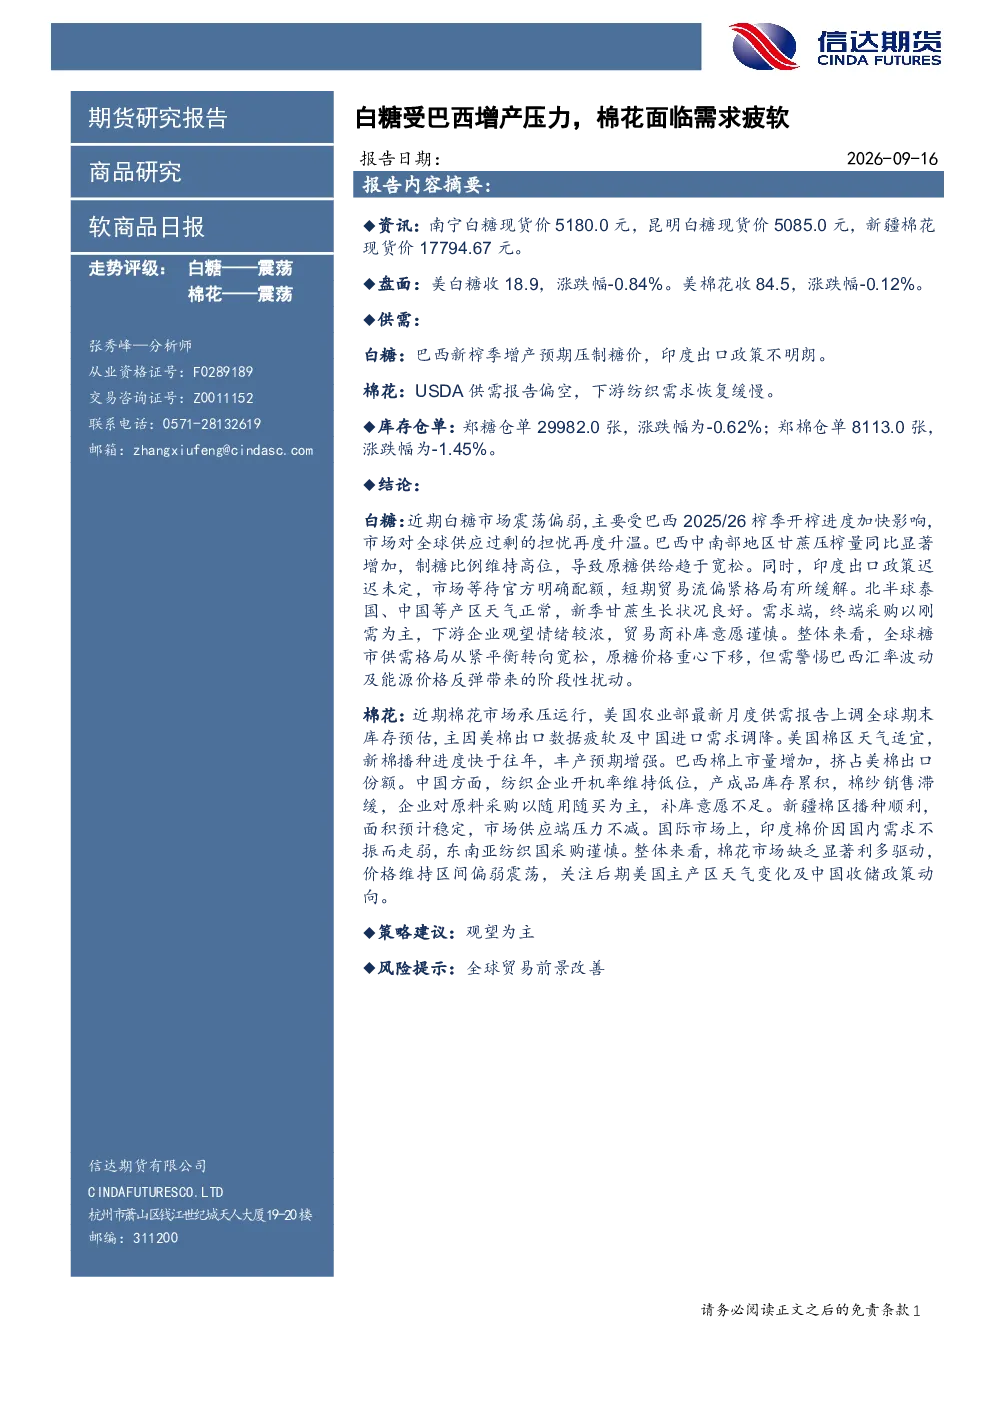
根据最新研报,白糖和棉花市场均呈现震荡走势。白糖方面,巴西新榨季增产预期压制糖价,市场担忧全球供应过剩;印度出口政策不明朗也影响市场情绪。棉花方面,USDA供需报告上调全球期末库存预估,主因美棉出口数据疲软及中国进口需求调降,下游纺织需求恢复缓慢,整体市场承压运行。
影响白糖价格的主要因素有哪些?
影响白糖价格的主要因素包括:巴西新榨季的增产预期,巴西中南部地区甘蔗压榨量同比显著增加导致原糖供给趋于宽松;印度出口政策的不确定性,市场等待官方明确配额;全球糖市供需格局从紧平衡转向宽松,原糖价格重心下移。此外,巴西汇率波动及能源价格反弹也可能带来阶段性扰动。
棉花行业的发展趋势是什么?
棉花行业目前面临需求疲软的挑战。美国农业部最新月度供需报告显示全球期末库存预估上调,主因美棉出口数据疲软及中国进口需求调降。美国棉区天气适宜,新棉播种进度快于往年,丰产预期增强。巴西棉上市量增加,挤占美棉出口份额。中国纺织企业开机率维持低位,产成品库存累积,棉纱销售滞缓,企业补库意愿不足。国际市场上,印度棉价因国内需求不振而走弱,东南亚纺织国采购谨慎。整体来看,棉花市场缺乏显著利多驱动,价格维持区间偏弱震荡。
当前白糖和棉花的市场现状如何?
当前白糖和棉花市场均处于震荡状态。白糖方面,郑糖仓单29982.0张,涨跌幅为-0.62%,市场对全球供应过剩的担忧再度升温。棉花方面,郑棉仓单8113.0张,涨跌幅为-1.45%,美国农业部最新供需报告偏空,主因美棉出口数据疲软及中国进口需求调降。市场整体承压运行,缺乏显著利多驱动。
这份研报提到了哪些风险提示?
这份研报提示的主要风险包括全球贸易前景改善的可能性。对于白糖市场,需警惕巴西汇率波动及能源价格反弹带来的阶段性扰动。对于棉花市场,需关注后期美国主产区天气变化及中国收储政策动向。这些因素可能对软商品价格产生重要影响,投资者需密切关注相关动态。
你可能感兴趣
软商品日报:白糖受巴西增产压制,棉花需求回暖支撑
信达期货2026-08-14
软商品日报:白糖受巴西减产支撑偏强,棉花因需求疲软承压
信达期货2026-08-04
软商品日报:白糖受巴西减产支撑,棉花供应压力犹存
信达期货2026-06-23
软商品日报:白糖受巴西压榨影响偏强,棉花关注产区天气与需求
信达期货2026-08-11
软商品日报:白糖受供应紧缩支撑偏强,棉花需求疲软承压运行
信达期货2026-07-14
软商品日报:白糖供应偏紧支撑价格,棉花需求疲软承压运行
信达期货2026-07-07
软商品日报:白糖甘蔗减产预期偏强,棉花需求疲软承压
信达期货2026-08-05
软商品日报:白糖供应宽松承压,棉花需求疲软震荡
信达期货2026-07-27
软商品日报:白糖供应偏紧,棉花需求疲软
信达期货2026-07-31
软商品日报:白糖供应偏紧支撑,棉花需求疲软承压
信达期货2026-08-17