猜你想问
這份研報的核心內容是什麼?
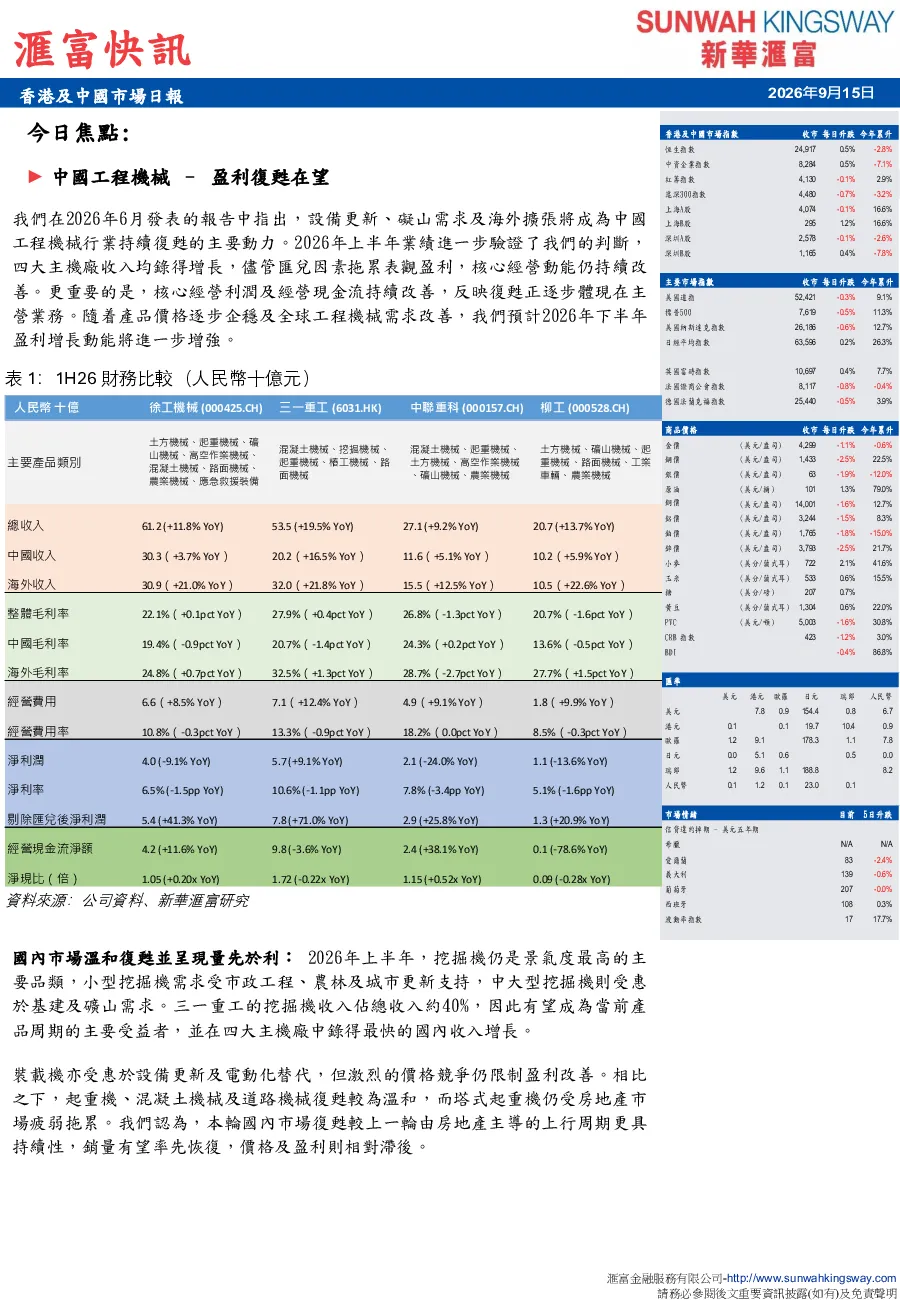
本研報分析中國工程機械行業的盈利復甦情況。核心觀點指出,設備更新、礦山需求和海外擴張是行業復甦的主要動力。2026年上半年,四大主機廠收入增長,儘管匯兌因素影響表觀盈利,但核心經營動能持續改善。國內市場中,挖掘機表現最突出,小型挖掘機受益市政工程和城市更新,中大型挖掘機受益基建和礦山需求。海外市場方面,四大主機廠海外收入佔比已超過一半,歐美澳需求穩健,增長動力轉向成熟市場。剔除匯兌因素後,三一重工、徐工機械和中聯重科的核心盈利增長明顯加快。研報認為行業正進入盈利復甦階段,銷量復甦基本確認,國內產品價格逐步企穩,海外價格亦開始改善。海外收入佔比提升及匯兌壓力減弱有望進一步推動毛利率改善。
中國工程機械行業的發展趨勢如何?
中國工程機械行業的發展趨勢顯示出多方面動力。設備更新、礦山需求和海外擴張是行業持續復甦的主要驅動力。國內市場方面,挖掘機仍是景氣度最高的品類,小型挖掘機受益市政工程、農林和城市更新,中大型挖掘機受益基建和礦山需求。海外市場方面,四大主機廠海外收入佔比已提升至總收入一半以上,歐洲、美國和澳洲需求保持穩健,增長動力由過去依賴新興市場轉向成熟市場需求改善。本輪國內市場復甦較上一輪更具持續性,銷量有望率先恢復,價格及盈利則相對滯後。海外擴張和匯兌壓力減弱有望進一步推動毛利率改善。
研報重點分析了哪些方向?
研報重點分析了中國工程機械行業的盈利復甦情況,特別關注國內市場和海外市場的復甦動力。國內市場方面,挖掘機表現最突出,小型挖掘機受益市政工程和城市更新,中大型挖掘機受益基建和礦山需求。海外市場方面,四大主機廠海外收入佔比已超過一半,歐美澳需求穩健,增長動力轉向成熟市場。研報還分析了匯兌因素對盈利的影響,指出剔除匯兌因素後,三一重工、徐工機械和中聯重科的核心盈利增長明顯加快。此外,研報認為行業正進入盈利復甦階段,銷量復甦基本確認,國內產品價格逐步企穩,海外價格亦開始改善。海外收入佔比提升及匯兌壓力減弱有望進一步推動毛利率改善。
目前中國工程機械市場的狀況如何判斷?
目前中國工程機械市場正處於盈利復甦階段。國內市場方面,挖掘機表現最突出,小型挖掘機受益市政工程和城市更新,中大型挖掘機受益基建和礦山需求。海外市場方面,四大主機廠海外收入佔比已超過一半,歐美澳需求穩健,增長動力轉向成熟市場。儘管匯兌因素拖累表觀盈利,但核心經營動能持續改善。國內市場復甦較上一輪更具持續性,銷量有望率先恢復,價格及盈利則相對滯後。海外擴張和匯兌壓力減弱有望進一步推動毛利率改善。研報認為行業正逐步恢復,但復甦的持續性和穩定性仍需觀察。
研報中提示了哪些相關風險?
研報中提示了幾個相關風險。首先,匯兌因素對盈利有顯著影響,儘管2026年上半年收入保持良好增長,但匯兌損失拖累盈利,令表觀盈利增長落後於實際經營改善。其次,國內市場復甦的持續性仍需觀察,雖然本輪復甦較上一輪更具持續性,但銷量和價格的恢復可能相對滯後。此外,海外市場雖然需求保持穩健,但增長動力轉向成熟市場可能帶來新的挑戰。最後,行業內競爭激烈,價格競爭可能限制部分品類的盈利改善。這些因素都需引起投資者的重視。