猜你想问
新易盛2026年中报核心内容是什么?
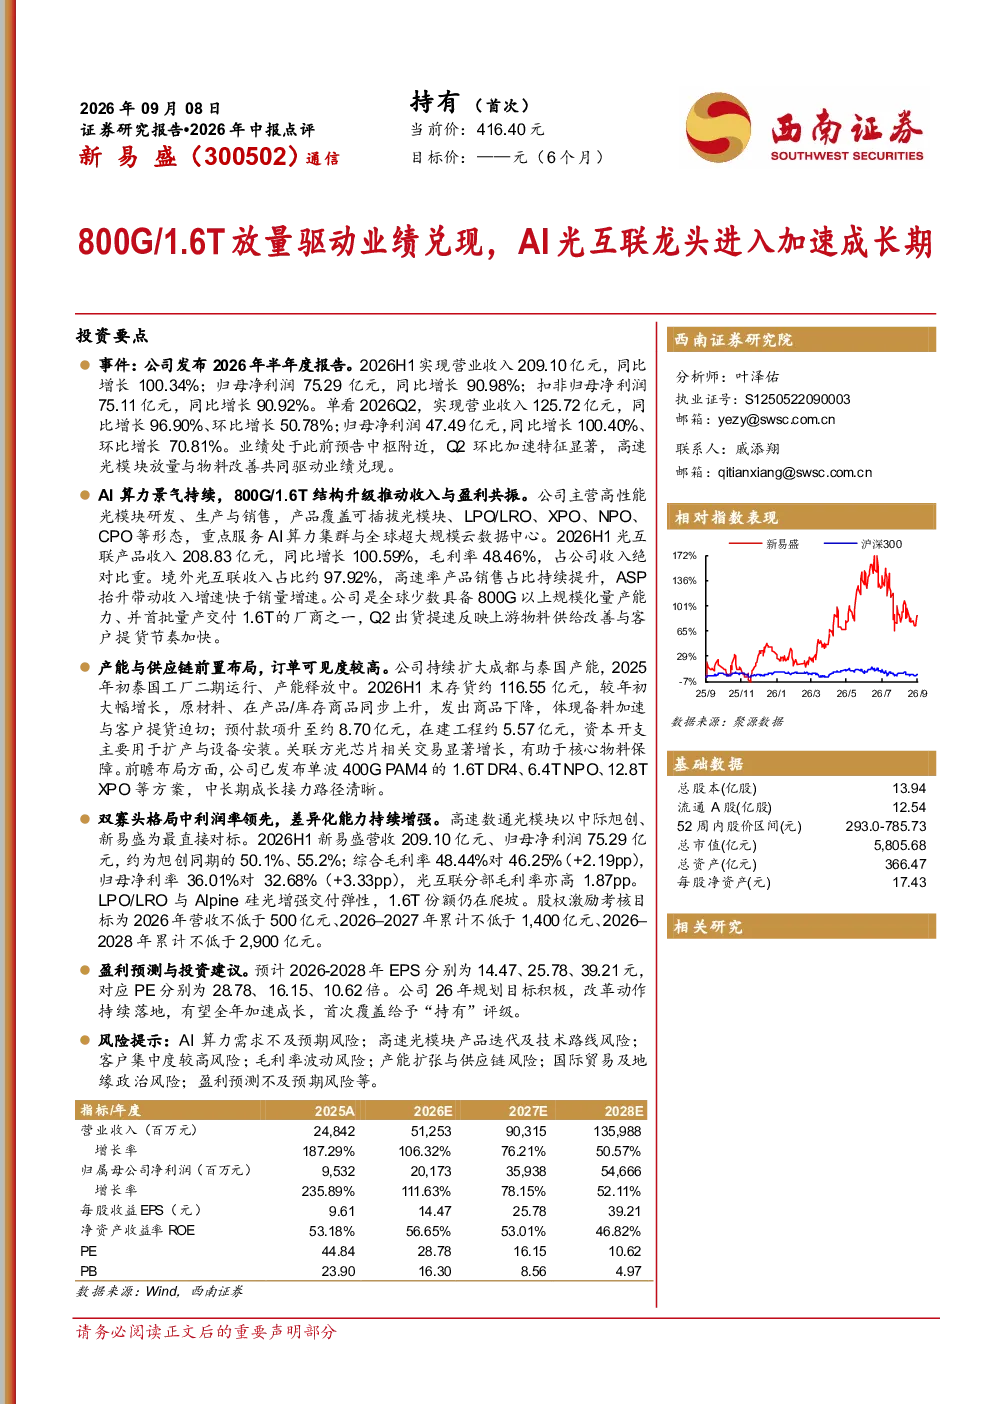
新易盛2026年中报显示公司业绩高增,Q2环比加速,主要得益于高速光模块放量与物料改善。AI算力景气带动下,800G/1.6T结构升级推动收入与盈利共振。公司产能与供应链前置布局,订单可见度较高。在双寡头格局中,新易盛利润率领先,差异化能力持续增强。
光互联赛道发展趋势如何?
光互联赛道在AI算力驱动下持续发展,800G/1.6T产品结构升级成为趋势。高速率产品销售占比持续提升,ASP(平均售价)抬升。新易盛作为全球少数具备800G以上规模化量产能力的厂商之一,首批量产交付1.6T产品,未来发展潜力巨大。硅光与LPO等方案有望支撑行业进一步扩张。
研报重点分析了新易盛的哪些方面?
研报重点分析了新易盛的业绩表现、产品结构升级、产能布局及供应链管理。公司2026H1实现营收209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。光互联产品收入208.83亿元,同比增长100.59%,毛利率48.46%。境外光互联收入占比约97.92%。
当前光互联市场现状如何?
当前光互联市场呈现双寡头格局,新易盛与另一家企业竞争激烈。新易盛凭借领先的利润率和差异化能力占据优势地位。高速率产品需求旺盛,800G/1.6T产品逐步成为主流。AI算力景气持续提升市场空间,但行业竞争加剧,企业需持续提升技术壁垒。
研报是否存在风险提示?
研报提示光互联行业竞争加剧可能影响利润率,技术迭代快需持续投入研发。800G/1.6T产品量产良率及供应链稳定性存在不确定性。宏观经济波动可能影响下游客户资本开支,需关注市场需求变化。产品价格竞争及新进入者威胁也是潜在风险因素。
你可能感兴趣
2026年一季报点评:800G放量驱动业绩兑现,1.6T开启新一轮成长接力
信息技术西南证券2026-04-29
2026年中报点评业绩符合预期,AI光互联+海缆加速放量
华创证券2026-09-02
天风电子 金海通中报预增点评 业绩高增兑现 AI测试分选设备进入加速放量期
未知机构2026-07-27
工信部要求推动大容量高带宽光通信设备研发 机构称光通信行业正在经历“800G放量+1.6T加速导入+CPO/OCS新技术破局”的三重驱动
信息技术金元证券2026-09-07
中泰通信行业周报:AI驱动光互联创新,1.6T光模块进程加快
信息技术中泰证券2024-04-14
中报符合预期,静待AI驱动高密度光互联放量
电子设备国盛证券2023-08-21
2026年中报点评:AI高速光互联需求提速,垂直整合打开成长空间
信息技术西南证券2026-08-30
2026年中报点评:26H1业绩高增,煤层气放量驱动盈利兑现
西南证券2026-08-27
2026年中报点评:业绩延续高增长,端侧AI新品加速兑现
电子设备东吴证券2026-08-19
中际旭创(300308)2026年一季报点评:1.6T快速放量,打造光连接平台型公司
华创证券2026-04-20