猜你想问
6M买断式逆回购延后公告意味着什么?
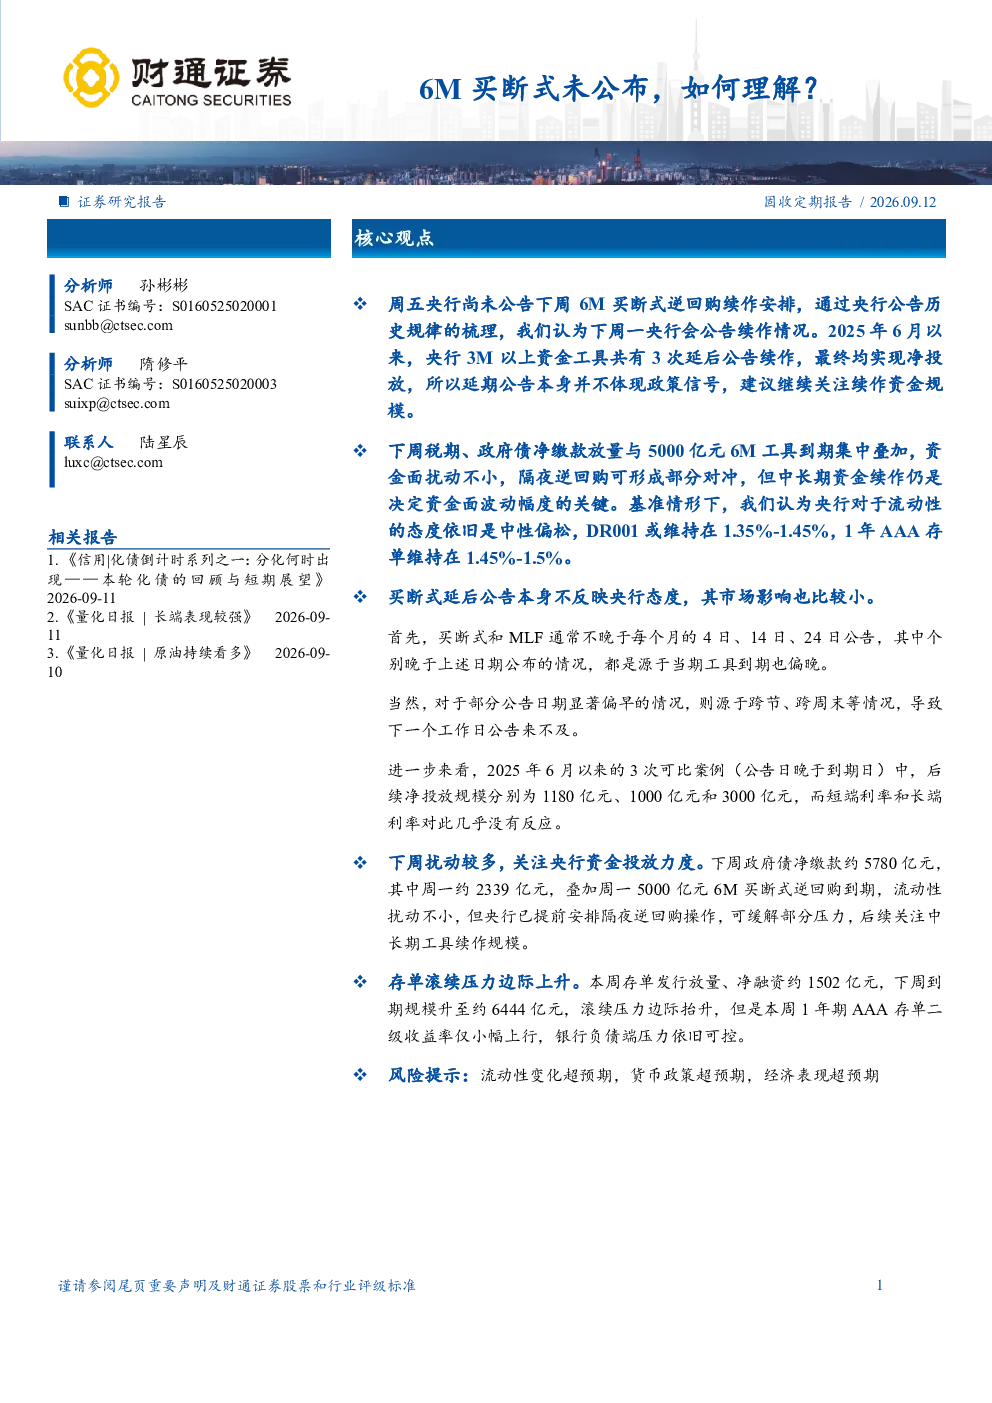
央行延后续作6M买断式逆回购本身不反映其态度,关键在于续作资金规模。2025年6月以来,央行3M以上资金工具延后公告续作3次,最终均实现净投放。本周资金面扰动较大,税期、政府债净缴款与6M工具到期叠加,需关注央行资金投放力度。中长期资金续作是决定资金面波动幅度的关键,基准情形下央行对流动性态度中性偏松,DR001或维持在1.35%-1.45%
本周资金面有何主要特点?
本周资金面前松后紧,大行融出回落至季节性低位,银行体系净融出明显下降。下周政府债净缴款约5780亿元,周一约2339亿元,叠加周一5000亿元6M买断式逆回购到期,流动性扰动不小。本周存单发行约6496亿元,较上周增加约3032亿元;本周到期约4994亿元,净融资约1502亿元。下周存单到期约6443亿元,较本周增加约1450亿元,存单滚续压力边际上升,但银行负债端压力依旧可控
报告对利率走势有何分析?
延后续作对长短端利率走势影响较小。下周资金面扰动明显加大,需关注央行对冲操作。基准情形下,央行对流动性态度中性偏松,DR001或维持在1.35%-1.45%,1年AAA存单维持在1.45%-1.5%。票据利率整体仍处低位,实体融资需求仍偏弱。人民币汇率仍偏强运行,但中间价相对市场估值的调节幅度边际下降
报告提示哪些风险?
下周资金面扰动明显加大,需关注央行资金投放力度。存单滚续和定价压力均需关注,但银行负债端定价压力总体有限。报告显示,2025年6月以来,央行3M以上资金工具延后公告续作3次,最终均实现净投放,但市场仍需警惕资金面波动风险。此外,人民币汇率虽偏强运行,但中间价调节幅度边际下降,需关注汇率波动风险
报告对存单市场有何观察?
本周存单发行约6496亿元,较上周约3464亿元增加约3032亿元;本周到期约4994亿元,净融资约1502亿元。下周存单到期约6443亿元,较本周增加约1450亿元,存单滚续压力边际上升。报告指出,存单滚续和定价压力均需关注,但银行负债端定价压力总体有限。大行融出回落至季节性低位,银行体系净融出明显下降,显示银行负债端压力依旧可控